



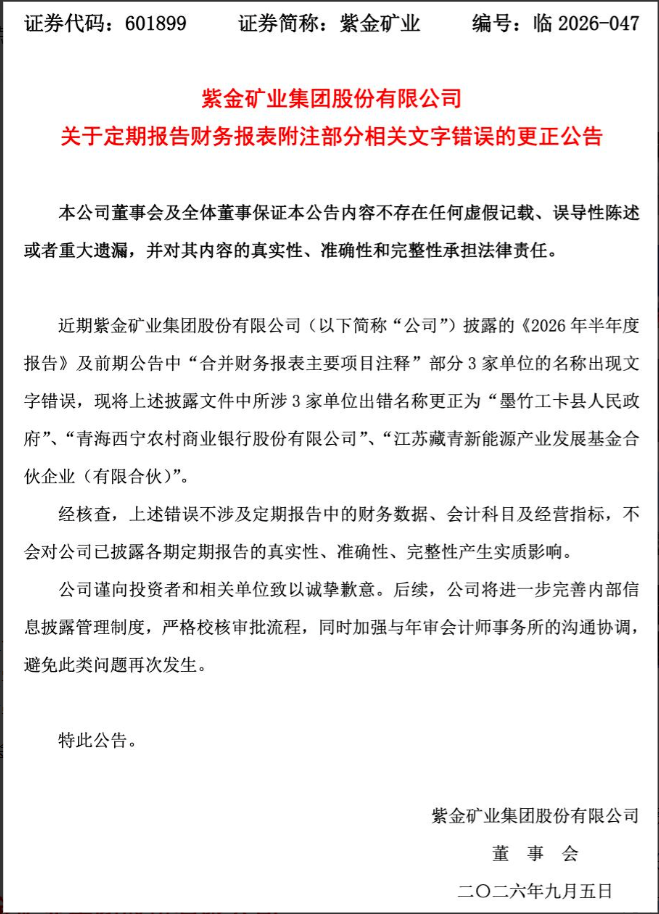
9 月5日,紫金矿业(HK2899)发布更正公告,本次更正并不涉及财务数据、经营指标调整,仅仅是修正半年报里几处低级文字错误:将“墨竹工卡县人民政府”错写为“墨竹工卡县人民币政府”、“青海西宁农村商业银行股份有限公司”漏写“银行”二字、“江苏藏青新能源(850101)产业发展基金”误写“能源(850101)”为“熊源”。
这份闹出文字笑话的半年报,是新董事长邹来昌履职后的首份半年报。邹来昌为教授级高级工程师、国务院政府特殊津贴专家,在紫金矿业(HK2899)深耕三十余年,技术履历亮眼。从经营层面看,这份半年报业绩十分出彩:2026上半年营收1941.78亿元,同比增长15.78%;归母净利润391.70亿元,同比大增68.17%;经营现金流净额同比提升92.41%,在矿业行业内属于相当有竞争力的成绩单。
紫金矿业(HK2899)由创始人陈景河掌舵32年,2025年11月陈景河卸任,邹来昌自2026年1月1日正式接任董事长。历经数十年发展,紫金矿业(HK2899)成长为总资产近4000亿元的全球矿业龙头,过往信息披露工作一贯严谨规范。新旧管理层交接节点,首份半年报却栽在基础校对上,即便错误本身不影响财报核心数据,也让市场对公司内控流程产生质疑。公司副总裁、董秘高文龙拥有北大、海外博士学历,具备丰富资本运作经验,却未能拦住这类低级疏漏。上市公司财报文字翻车并非孤例,杭州银行(600926)就曾出现分红表述写错的事件,后续时任董秘离职,紫金矿业(HK2899)目前尚未披露相关追责安排。
错别字只是表层小插曲,紫金矿业(HK2899)当下真正的经营挑战远不止文书校对问题。
首先是大宗商品周期(883436)风险。公司核心产品黄金、铜、锂价格受全球货币政策、地缘冲突扰动极强。2026上半年利润大增主要依托金属涨价,但年内金价、铜价已经多次剧烈震荡,一旦金属价格下行,盈利空间将快速收缩。
其次是海外产能与地缘风险。上半年受海外矿区突发事故影响,矿产铜产量同比下滑6%。公司大量核心资产分布在非洲、南美、中亚,当地政策多变、社区矛盾、安保与汇率风险长期存在,海外项目不确定性持续偏高。
同时,持续扩张带来资本开支压力。为抢占矿产资源,公司持续大额并购,资本开支维持高位,债务规模与财务费用随之抬升。若大宗商品进入下行周期(883436),前期收购的矿产资产存在减值风险,会直接冲击公司利润。快速全球化布局之下,跨地域、跨文化的集团管控能力能否跟上扩张脚步,也是长期考验。
业绩高速增长的背后,新旧交替阶段的紫金矿业(HK2899),一边要应对大宗商品周期(883436)、海外地缘、大额资本投入等经营难题,另一边也需要补齐信息披露的内控短板。对邹来昌团队而言,做大营收利润的同时,守住披露严谨性、夯实内部管理细节,同样是不可忽视的必修课。


