


在A股市场除了“站在光里,买在芯里”以外还有什么其他的选项?答案是买银行股。今日,杭州本土股份制银行(884250)——杭州银行(600926)股价创出历史新高,盘中最高价触及17.69元/股,收盘逆市上涨2.31%,今年以来累计涨幅17.81%。作为对比,沪深300(399300)指数今年下跌1.76%,上证指数(1A0001)跌0.87%,一年期整存整取定期存款利率普遍在 0.95% 左右。如果算股息率,两家本土银行近一年都有4%左右,不仅跑赢主要股指,也再次印证了“存银行不如买银行股”。

如果从全国范围看,今年以来已经有8家上市银行股价创出历史新高,分别是杭州银行(600926)、南京银行(601009)、江苏银行(600919)、成都银行(601838)、中信银行(HK0998),在国有行方面,工商银行(HK1398)、中国银行(HK3988)以及建设银行(HK0939)同步创出历史新高。
“银行股的强势,很大程度上受到上市银行中报业绩亮眼以及高分红的特质驱动。”杭州相关券商投资顾问称,“在科技股回落,市场缺乏明显主线的情况下,经营稳健分红慷慨的银行股再次受到了市场资金的关注。”
数据显示,今年上半年,A股42家银行股合计实现归母净利润1.13万亿元,同比增长2.96%。而过去的2025年中报和2024年中报,银行股分别实现归母净利润1.10万亿元和1.09万亿元,分别同比增长0.80%和0.37%。
在浙江上市公司层面,同花顺(300033)数据显示,截至2026年中报,浙江省753家A股上市公司合计实现营业收入27215.14亿元,同比上涨6.16%; 实现归母净利润1910.89亿元,比上年同期增加199.84亿元,同比上涨11.68%。 其中,净利润最大的两家公司正是浙股“银行双子星”——宁波银行(002142)以及杭州银行(600926)。
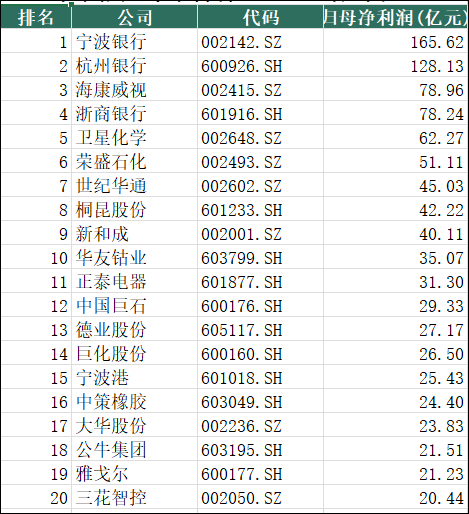
宁波银行(002142)2026年半年报显示,上半年实现营业收入414.50亿元,同比增长11.54%;归属于母公司股东的净利润165.62亿元,同比增长12.12%,不良贷款率0.76%,资产质量继续保持业内较高水平。按此计算,宁波银行(002142)上半年相当于日均赚约9150万元。
杭州银行(600926)的半年报同期显示:上半年实现营业收入210.48亿元,同比增长4.75%;归母净利润128.13亿元,同比增长9.87%。从收入结构看,利息净收入155.99亿元,同比增长19.17%,净息差1.39%,同比上行4个基点,利息净收入占营收比重达74.11%。两家银行也是上半年仅有的两家净利润突破百亿元的浙股企业。
从分红的角度出发,上市银行普遍做到了“一年两分”,是A股高分红上市公司中的优等生。数据显示,目前已有20只银行股披露了2026年中期分红预案,合计分红金额为2661亿元。其中工商银行(HK1398)以538.53亿元居首。建设银行(HK0939)紧随其后,拟分红525.82亿元。农业银行(601288)、中国银行(HK3988)分别分红453.93亿元和383.43亿元。
而从浙江上市公司的角度来看,除了分红第一位的海康威视(002415)外,排名第二和第三的同样是浙股“银行双子星”——杭州银行(600926)及宁波银行(002142)。
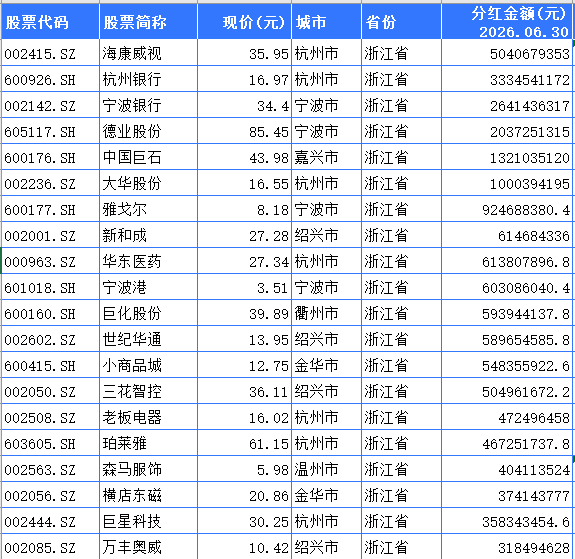
排名第二的杭州银行(600926)半年报中期分红方案显示:拟每10股派现4.60元(含税),合计派现33.35亿元,同比增长21.05%,现金分红比例达27.00%,较上年同期提升2.26个百分点。每股现金分红金额较上年同期增加0.08元,延续了“业绩常青树”的一贯作风。
而浙股分红金额第三的宁波银行(002142)预案显示,每10股派4元(含税),分红总金额26.41亿元,占上半年归属于母公司股东净利润的15.95%。
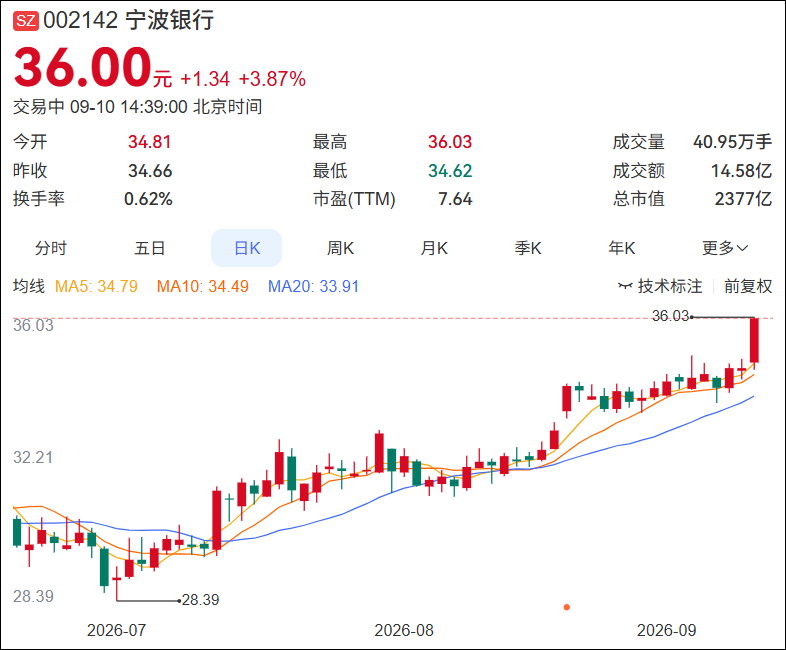
由于两家本土银行分红大方,股息率相当可观,其中宁波银行(002142)近一年股息率为3.62%,杭州银行(600926)为4.19%,远高于一年期定存的0.95% 。
这也解释了两家上市银行今年以来股价走势为何如此强势,除了股价已经创出历史新高的杭州银行(600926)以外,宁波银行(002142)今年以来股价累计大涨31.33%,距离股价再创历史新高(前高为2021年2月的36.71元/股)仅一步之遥。
中信证券(600030)表示,银行业2026年半年报显示,息差表现乐观,资产质量稳定,营收整体乐观但存在分化,盈利增速延续修复格局;同时,部分银行提升分红率提振股东回报,利好长线投资者配置。资金面复盘显示,银行板块长线资金持续流入,主要是险资等低风偏资金对于A股和H股银行的配置意愿延续且在上半年A股银行被动资金流出时延续加大了配置力度。展望三季度,预计息差和资产质量等核心变量保持稳定,全年盈利趋势积极,叠加宏观叙事等长逻辑仍在继续演绎,预计全年绝对收益仍将延续。


