


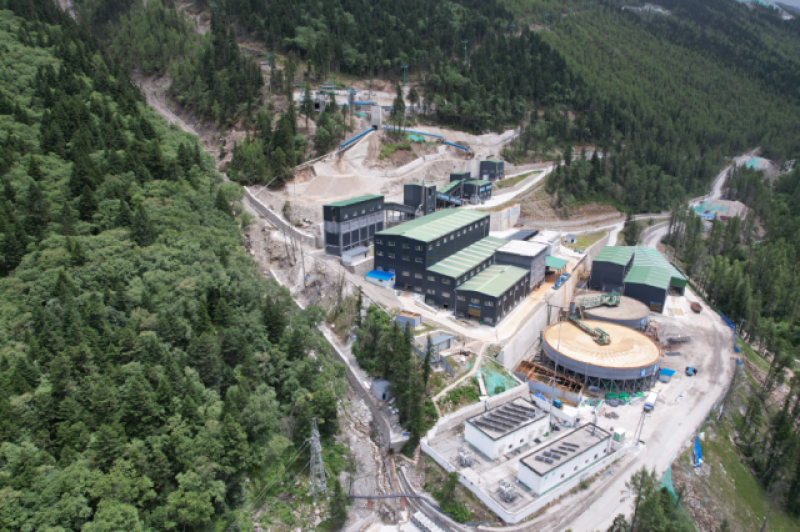
图为盛新锂能奥伊诺矿业。图源:公司官网
大型锂矿成了“吞金兽”。
盛新锂能(002240)集团股份有限公司(下称“盛新锂能(002240)”,002240.SZ)近日公告称,拟向控股股东盛屯集团等对象募资不超过53亿元。其中,37.1亿元用于建设木绒锂矿项目,15.9亿元用于补充流动资金。盛新锂能(002240)自2020年开始逐步收购木绒锂矿,此前收购总金额已超过74亿元。如今,木绒锂矿刚刚进入建设阶段,公司身上的资金压力更重了。
2026年上半年,盛新锂能(002240)实现净利润10.12亿元,但其经营活动现金流却开始“失血”。截至6月末,其短期借款达到71.49亿元,资产负债率升至58.84%,较去年末高出10个百分点。9月10日,《华夏时报》记者已就相关问题向盛新锂能(002240)发送采访提纲,截至发稿未获回复。
上百亿元砸向一座矿
此次定增的最大用途是木绒锂矿的采选尾工程。
木绒锂矿位于四川省甘孜州雅江县,项目预计建设周期(883436)为4年,项目总投资为47.62亿元。根据盛新锂能(002240)的规划,其中37.1亿元拟使用此次定增募资,其余由公司自筹。按照公司测算,在达产后,项目年锂精矿产量为71.74万吨,年营业收入约32亿元,年净利润约13亿元,内部收益率达23.57%,投资回收期为7.2年。
对于锂盐企业而言,拥有稳定的上游资源可以降低对外部矿源的依赖,也意味着更丰厚的利润。盛新锂能(002240)在定增方案中也将提升锂资源自给率、保障产业链安全作为此次融资的重要原因。
尤其是在海外锂资源政策频繁变化的背景下,自有资源的重要性正在提升。盛新锂能(002240)此前在津巴布韦的业务就曾受到当地出口政策影响。2026年2月,津巴布韦宣布暂停锂原矿和锂精矿出口,公司当地子公司受到影响。到4月,当地向包括公司在内的主要矿企下发出口配额,锂精矿出口才得以恢复。
但是,如果津巴布韦自2027年1月1日起禁止锂精矿出口的计划不变,盛新锂能(002240)仍需担心未来原材料供应。因此,对于盛新锂能(002240)而言,木绒锂矿不仅是新增资源,也是公司降低海外资源依赖的一项长期布局。从前期74亿元收购到47.62亿元建设,盛新锂能(002240)在这项资源上的投入已经相当可观,而项目能否兑现预期收益,还要看建设进度、实际产能以及未来锂价。
投资者仍需关注项目建设进度。盛新锂能(002240)也提到,目前项目用地审批手续尚未履行完毕,自然灾害、资金到位和人员安排等因素也可能导致项目建设进度慢于预期。
资金压力大
值得注意的是,2026年7月,盛新锂能(002240)曾调整定增方案,将募集资金总额由32亿元提高至53亿元,并将募资用途由补充流动资金及偿还债务调整为木绒锂矿采选尾工程和补充流动资金。
从财报看,盛新锂能(002240)当前处于业绩修复阶段。2023年至2025年,盛新锂能(002240)的净利润分别为7.02亿元、-6.22亿元和-8.88亿元。随着碳酸锂价格回升,公司2026年上半年实现净利润10.12亿元,整体毛利率也由2025年的18.35%提升至31.75%。
但公司现金流质量反而变差了。2026年上半年,盛新锂能(002240)的经营活动现金流净额为-2.51亿元,而2023年至2025年分别为15.3亿元、13.17亿元和9.50亿元,处于持续下降之中。
债务端的变化更加明显。截至2026年6月末,盛新锂能(002240)的短期借款达到71.49亿元,占到流动负债的63.52%。2023年末、2024年末和2025年末,公司短期借款分别为33.28亿元、38.14亿元和41.74亿元。同期,公司资产负债率从2023年末的36.03%逐步升至2026年6月末的58.84%。
也就是说,锂价上涨带来的盈利修复,并没有改变公司资金需求较大的现实。盛新锂能(002240)测算,公司通常需要预留未来3个月经营活动所需现金。以2026年上半年经营活动现金流出约74亿元计算,公司最低现金保有量约为37亿元。
同时,盛新锂能(002240)未来三年还有明确的资本性支出。其中,津巴布韦年产7.5万吨硫酸锂项目的计划总投资约16.32亿元;尼日利亚年产7.5万吨硫酸锂项目的计划总投资约15.6亿元。两项投资合计达31.91亿元。
再加上短期负债和长期负债利息,盛新锂能(002240)预计未来资金缺口高达75.81亿元。也就是说,即便完成53亿元定增,公司未来仍需要依靠经营回款、自有资金以及其他融资渠道满足自身资金缺口,公司未来几年的资金压力仍然不轻。
成本隐忧
对于盛新锂能(002240)而言,向上游延伸可以降低资源供应的不确定性,但自有矿并不意味着成本风险消失。公司已经感受到成本变化,2026年6月,盛新锂能(002240)对投资者表示,津巴布韦锂精矿出口价格较去年有所提升,相关税费增加;同时油价上涨也推高了物流费用,再加上硫酸等生产辅料(884131)价格上涨,公司使用津巴布韦矿石生产锂盐的成本已经高于去年。
此外,锂盐企业的盈利始终受到锂价周期(883436)影响。过去两年,低锂价直接影响盛新锂能(002240)业绩,公司2024年、2025年连续亏损。2026年,碳酸锂价格波动较大,5月中旬高达20万元/吨,6月底已经回落至15.65万元/吨。公司因此提示,如果未来新能源(850101)市场需求不及预期或碳酸锂产能较快释放,大幅波动的锂价仍可能影响公司盈利。
鑫椤资讯高级研究员钱艺告诉《华夏时报》记者,“去年碳酸锂价格跌到6万元/吨,国内锂云母矿纷纷减产,那时是行业底部。目前从各类锂矿生产碳酸锂的成本来看,盐湖提锂(885922)成本最低,只有3至4万元/吨,但只能满足20%的市场需求;用国内锂辉石的成本约为6万元/吨,用锂云母的成本约为8万元/吨,两者合计也只能满足20%的需求;而外购矿则基本没有利润。”
在原材料供应上,盛新锂能(002240)已经存在集中度风险。2026年上半年,公司前五大供应商采购金额占到采购总额的70.89%,明显高于2025年的41.26%。主要供应商包括Pilgangoora Operations、Galaxy Lithium(LAC) Australia、Liontown Resources(3家均为澳大利亚矿企)等。盛新锂能(002240)表示,若公司和主要供应商的合作关系恶化,未来供应减少且其他供应商未补足供应缺口,公司经营和财务情况可能受损。
从盛新锂能(002240)当前的资源战略看,在木绒锂矿投产后,公司原材料供应结构有望改善,但这一项目需要4年建设周期(883436),投资回收期为7.2年。在项目真正形成稳定产能之前,公司仍需面对锂价、海外资源政策和资金成本等多重变量。


