北京时间9月11日晚间,美国CPI数据出炉。具体来看,美国8月CPI环比0.4%,同比3.4%,符合预期。核心CPI环比0.3%,强于市场0.2%的预期。
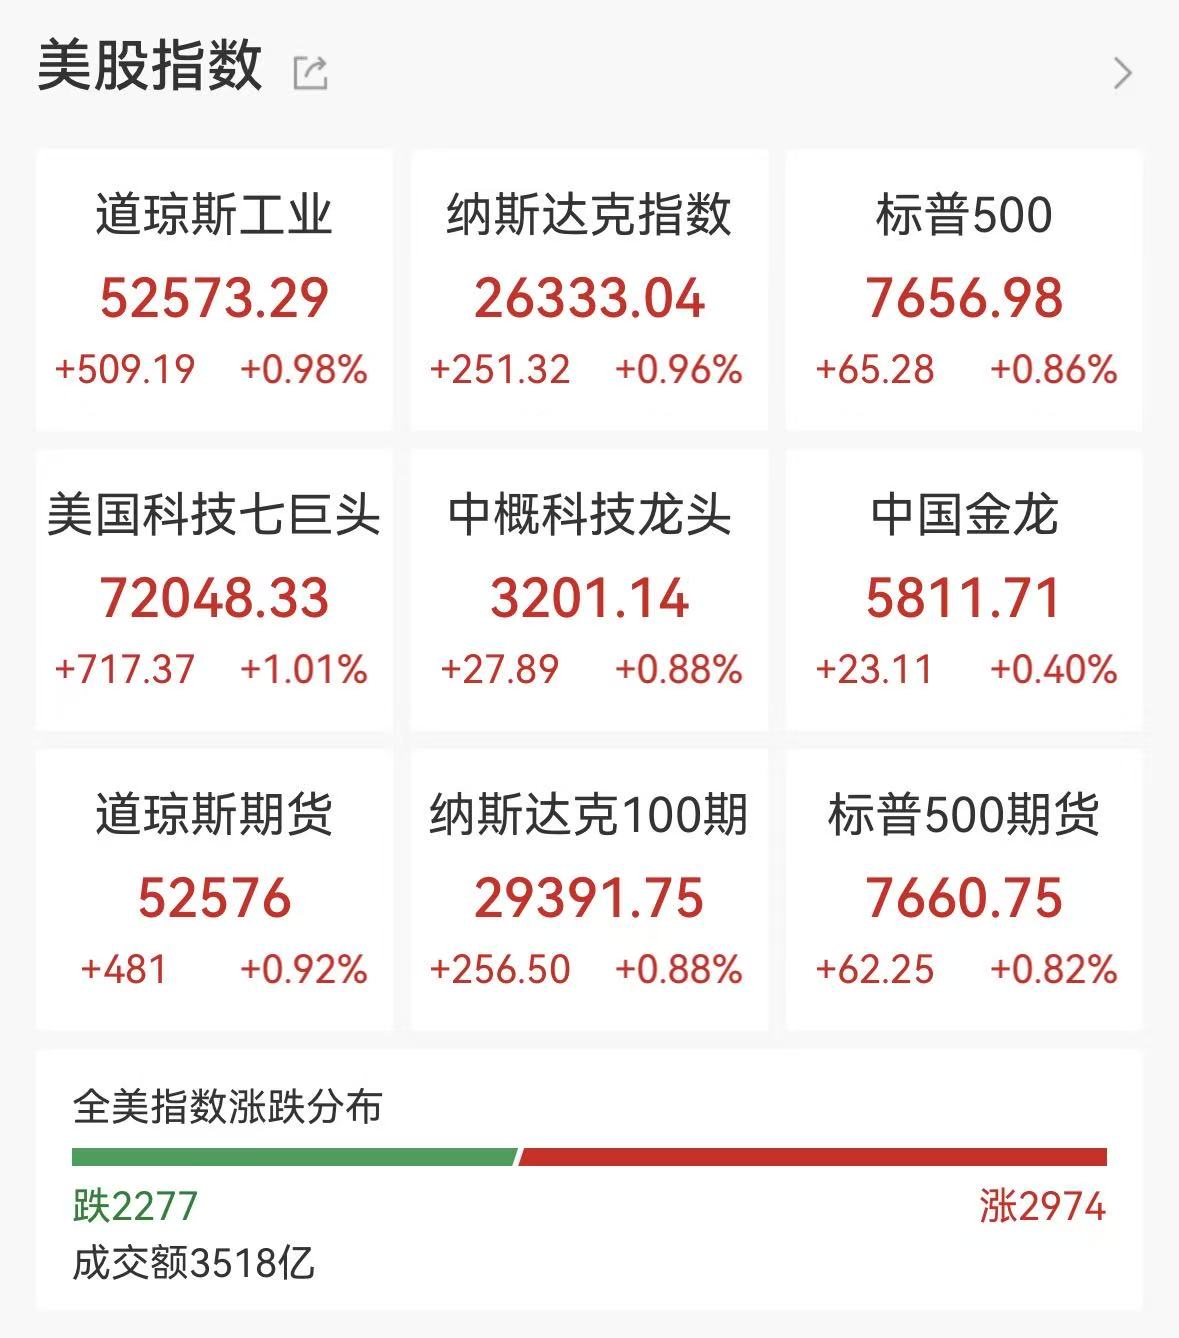
受此影响,市场对美联储9月加息的预期迅速升温,但黄金在短暂波动后收红,美股三大指数也一度反弹超1%,长端美债收益率下行,似有“利空出尽”之感。如何解读此次CPI数据?其对下周A股影响几何?
具体来看,核心CPI主要包括核心商品和核心服务两个分项。其中,8月核心商品环比从0.2%回落至0.1%,但核心服务从0.2%升温至0.3%,意味着服务分项成为8月核心通胀超预期主因。
申万宏源(000166)分析指出,8月核心服务CPI环比升至0.3%,主要受无线电话服务(环比由0.6%升至5.9%)、酒店住宿(环比2.4%,前值-2.8%)以及交运服务(环比升至0.5%)驱动,分别反映运营商涨价及下架低价套餐、暑期旅行需求以及油价反弹等扰动,可持续性或不强,单次数据尚不能得出美国核心CPI“再通胀”的结论。该券商判断,9月加息落地基本“板上钉钉”,市场焦点或转向未来加息路径,而该路径或将取决于经济数据表现。
国信证券(002736)进一步指出,9月即便加息也是“保险性加息”,不会成为新一轮加息周期(883436)的起点。具体原因有三:一是加息能防范通胀扩散,却解决不了涨价源头,地缘冲突、取消关税或增加芯片产能都不是货币紧缩能直接消除的;二是加息能否对症“普遍性通胀”,关键要看涨价是否从少数供给冲击向更广泛的价格分项扩散,单看CPI的同比、环比或核心通胀读数并不够;三是当前尚无必要以连续加息压低增长甚至制造衰退。因此,若9月加息,国信证券(002736)认为,应有且仅有一次,意在象征性防范通胀扩散、稳定政策信誉,而非持续收紧需求。
回顾A股历史表现,国信证券(002736)认为,美联储加息未必导致A股下跌,还需关注加息性质及国内变量的变化。若美联储加息属于预防性质,且国内基本面未受冲击,A股表现仍有韧性,例如2004年至2006年加息周期(883436)中万得全A涨幅为25%,以及1997年美联储单次预防型加息后1个月全A涨幅为12.3%。
策略上看,中信建投证券(HK6066)认为,尽管本周外部紧缩预期压制风险偏好,但通信板块逆势走强。配置上,在加息预期逐步被市场充分计入后,建议关注通信、电子等成长型行业景气延续与资金回流机会;同时围绕机构低配、低估值、盈利预期改善等线索,关注生物制品(881142)、航海装备(884183)和非银金融等行业。
宏观层面,申万宏源(000166)证券提醒投资者,当前需保持耐心,坦然面对暂时找不到突破方向的阶段,同时也思考短中长期向上拐点可能出现的契机:短期,9月美联储议息风险正在释放,9月议息会议后可能是小级别反弹窗口;中期,2026年三季报,通信和电子业绩消化估值进程初步到位,AI算力链可能分化走强,科技主题也可能随之重新活跃;长期,2027年AI产业趋势新共识形成,资金正循环仍有共振空间,大波段上涨行情重启。