


7月23日,长春高新(000661)(000661.SZ)的一则消息震惊市场,公司推出一份“半价”股权激励计划。授予价格38.08元/股,既为草案披露前一日股价的五折,也仅为公司历史股份回购均价的3成。
此次激励全部给到核心子公司金赛药业骨干,最终合计238人,授予531.5万股,约占本次激励计划公告日公司股本总额的1.3%。

(长春高新(000661)2026年限制性股票激励计划(草案))
如此力度激励的背后,是长春高新(000661)已经持续两年多的利润下滑。一、利润下坠,生长激素连续迎来价格冲击
2024年,公司结束了长达19年的收入连续增长,业绩掉头向下,尤其是利润急剧下滑,速度之快令人猝不及防。
2024-2026H1,营收YOY分别为-7.6%、-10.3%、-16.1%。今年上半年营收55.4亿。

2024-2026H1,扣非净利润YOY分别为-37.3%、-86.7%、-52%。今年上半年公司扣非净利润5亿,归母净利润4.8亿。

总结下来,长春高新(000661)业绩节节败退主要有以下三大原因:
生长激素(金赛药业):集采纳入、医保谈判导致的价格大幅下降。
生物疫苗(885845)(百克生物(688276)):竞争加剧、接种意愿下降导致带状疱疹疫苗销量下滑以及新生儿出生率下降导致的水痘疫苗销量下滑。
三大费用(销售、研发、管理)同时挤压。
今年上半年,金赛药业营收45亿,占比81%;归母净利润5.8亿元。百克生物(688276)(688276.SH)营收3.1亿元,占比6%;归母净利润亏损0.5亿。
中成药板块相对稳定,华康药业营收3.4亿元,占比约6%,归母净利润0.23亿元。房地产(881153)板块处现在基本是个“平账”状态,高新地产归母净利润0.01亿。

(来源:年报,制表:市值风云APP)
其中,市场最关心的还是生长激素。目前国内在售的生长激素分三种:短效粉针剂、短效水针剂、长效水针剂,按售价、疗效以及便利性排名是由低到高。
早些年,金赛药业参与集采的品种以销售占比最低的粉针为主,加上集采量少,所以这部分对公司的收入、毛利率的影响几乎看不出。
最明显的变化始于2025年。
2025年,长春高新(000661)综合毛利率掉到82.1%,今年上半年掉到78.8%,相比2020-2023年86-88%的水平,这个下降幅度已经非常直观。

从“擦破点皮外伤”到“伤筋动骨”,中间先后经历了短效水针集采上量、长效水针“金赛增”医保谈判降价。
中报业绩预告显示,由于新版国家医保目录的正式实施,公司长效生长激素等产品价格大幅下降,这是上半年净利润下滑的主因。

(2026半年报业绩预告)二、长效水针垄断格局终结,三大费用逆势大增
长效剂型收入占公司生长激素产品的比重一直在提升。公司2025年一季报发布后的机构调研披露:2024年度,长效剂型收入占生长激素产品比例提升至32%左右,2025年一季度占比进一步提升至35%左右。
长春高新(000661)曾希望通过推广长效水针来弥补粉针、水针集采带来的损失。但随着长效剂型同样遭遇价格冲击,这一替代效应并没有真正出现。
与此同时,此前公司长效水针一家独大的市场格局也已终结。
根据智研咨询,最近一年多时间,中国生长激素行业产品获批集中爆发。2025年5月,特宝生物(688278)(688278.SH)的怡培生(PSO)长激素注射液“益佩生”获批上市。
同年12月,诺和诺德(NVO)(NVO.US)的帕西生长激素注射液“诺泽优”获批。
2026年1月,维昇药业(02561.HK)引进的注射用隆培生(PSO)长激素“维臻高”正式获批,成为国内第四款长效生长激素。
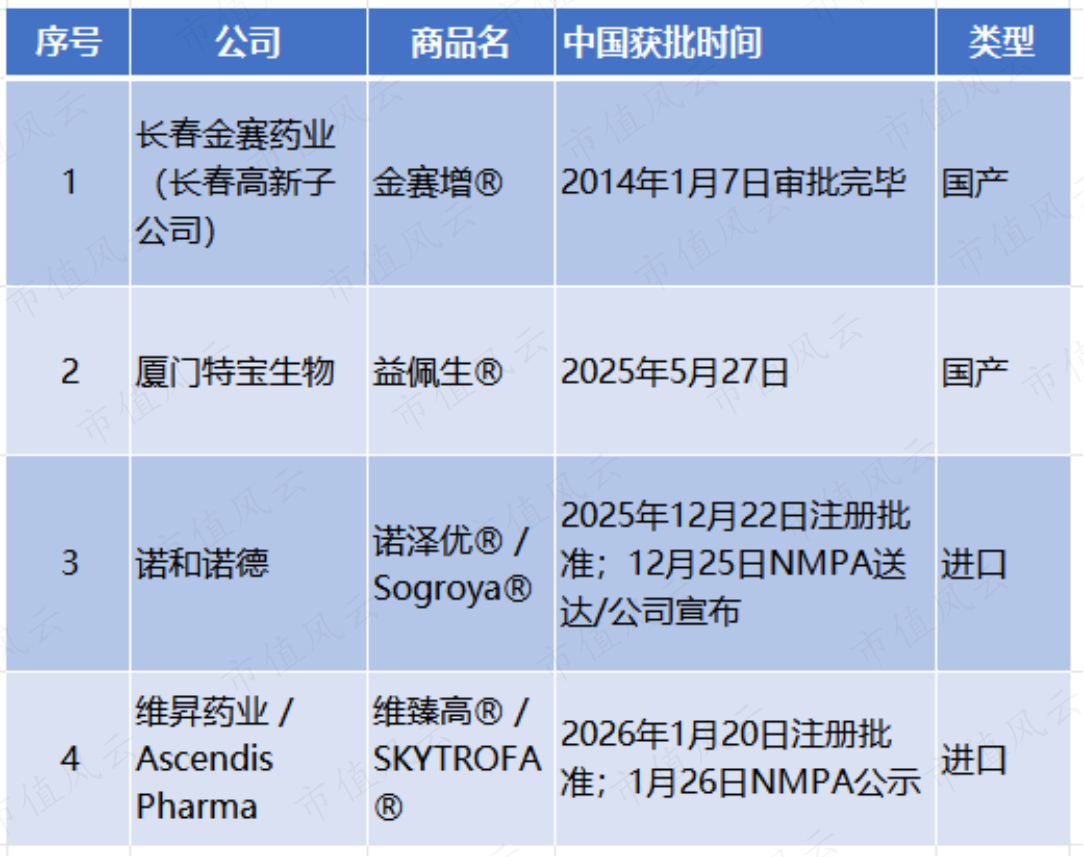
(信息来源:智研咨询,制表:市值风云APP)
竞争对手增加,不只是对市场份额的分流,也会为未来长效剂型进一步纳入集采增加可能性。
与此同时,生长激素的主要用药年龄集中在6—14岁,因此人口出生率仍是行业需要长期跟踪的指标。
同行安科生物(300009)(300009.SZ)近期与投资者互动称:结合我国人口出生情况,2026–2029年行业基本盘依然稳固。当前行业核心矛盾不是人口基数下降,而是渗透率极低。
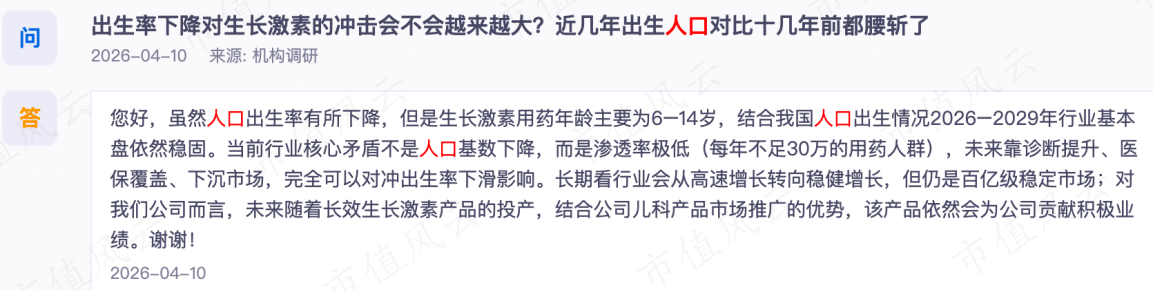
(来源:iFinD)
2022年矮小症患者的就诊率仅为4.5%。从行业角度看,集采、医保有助于降低患者支付门槛,提高市场渗透率,理论上能够扩大患者覆盖范围。但从目前的收入走势来看,公司尚未获得以价补量的效应。
生长激素这张底牌想象空间短期受限,另一块曾经的现金奶牛——疫苗,也在走下坡路。
2025年,公司称受市场竞争加剧及受种者疫苗接种意愿下降等影响,带状疱疹疫苗销售收入同比下降,部分已确认收入的带状疱疹疫苗到效期而未能实现接种发生退货;
此外,因新生儿出生率下降及市场竞争加剧,水痘疫苗销量同比减少。2025年,百克生物(688276)归母净利亏损2.6亿。
今年上半年,百克生物(688276)营收同比增长6.9%,但仍为亏损-0.52亿,上一年同期-0.74亿。公司称依托主动的价格调整(降价),推动带状疱疹疫苗终端接种逐渐回暖。

(2026半年报)
依赖单一品种的经营风险持续放大,寻找新的增长引擎迫在眉睫。
偏偏就在这个阶段,公司费用端也明显增加。
2024-2025年,销售、管理、研发费用均逆势大增。2025年三大费用合计90.6亿,较2023年增长36%。整体来看,期间费用对利润的侵蚀,金赛药业是最主要来源。
2025年,公司销售费用50.9亿、费率42.1%;研发费用24.7亿、费率20.5%;管理费用15亿,费率12.4%。

(来源:Choice终端)
别人是晴天修屋顶,长春高新(000661)更像是雨到淋头才急着补窟窿。
最突出的是销售费用,无论绝对投入还是费用率都远高于同行。在集采、医保逐渐深入的大背景下,公司市场推广的边际成本并未降低。公司称销售费用增长主要源于销售团队建设以及核心产品与新产品市场推广力度的加大。
过去,院外系统营收占比一度超过70%,也长期被视为公司的护城河。
如今,这条河还能护住多少不好说,但随着医保和院内渠道的重要性提高,公司必须转身进入公立医院(884301)体系争夺市场。三、老大和老二,两种走法
同样卖生长激素的老二安科生物(300009),选择在销售、管理费用上的选择明显不同。2025年,销售费用8亿、费率30.1%;研发费用2.2亿、费率8.3%;管理费用1.5亿,费率5.7%。

(来源:Choice终端)
从业绩表现来看,安科生物(300009)的过渡也相对平稳。2024-2026Q1,安科生物(300009)营收YOY分别为-11.5%,+4.4%,-13.8%。
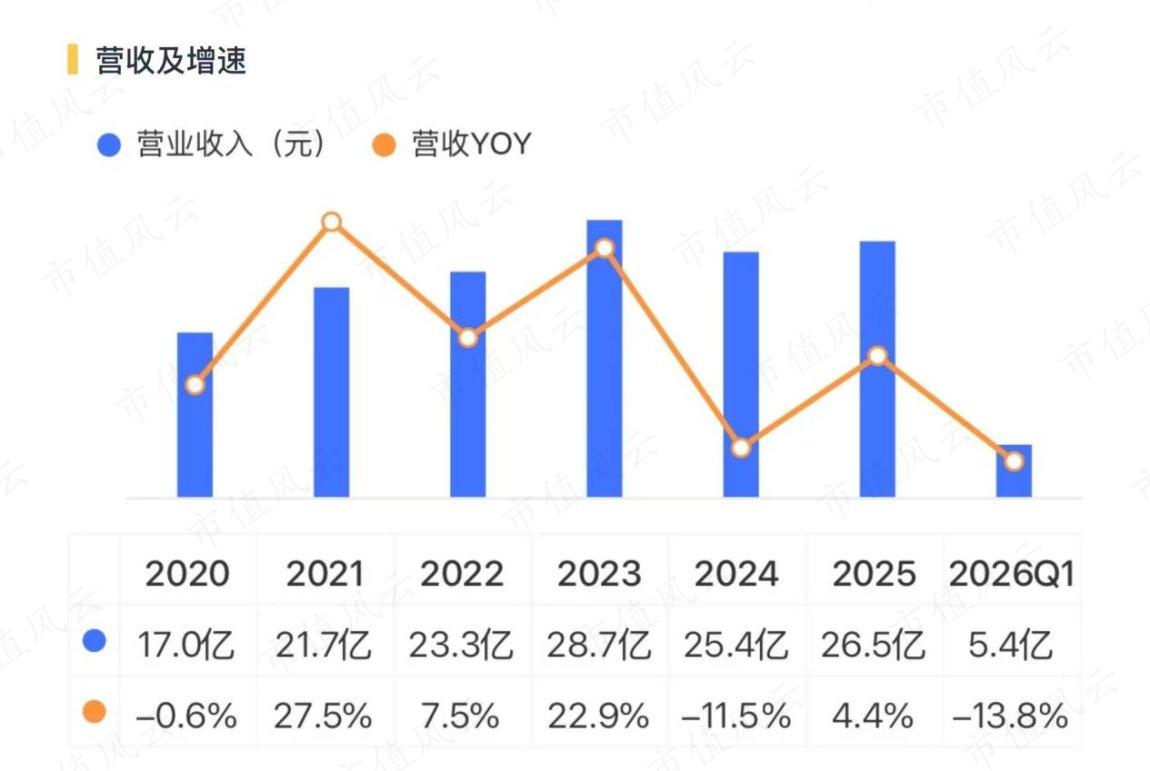
2024-2026Q1,扣非净利润YOY分别为-20.1%、3.2%、-19.1%。
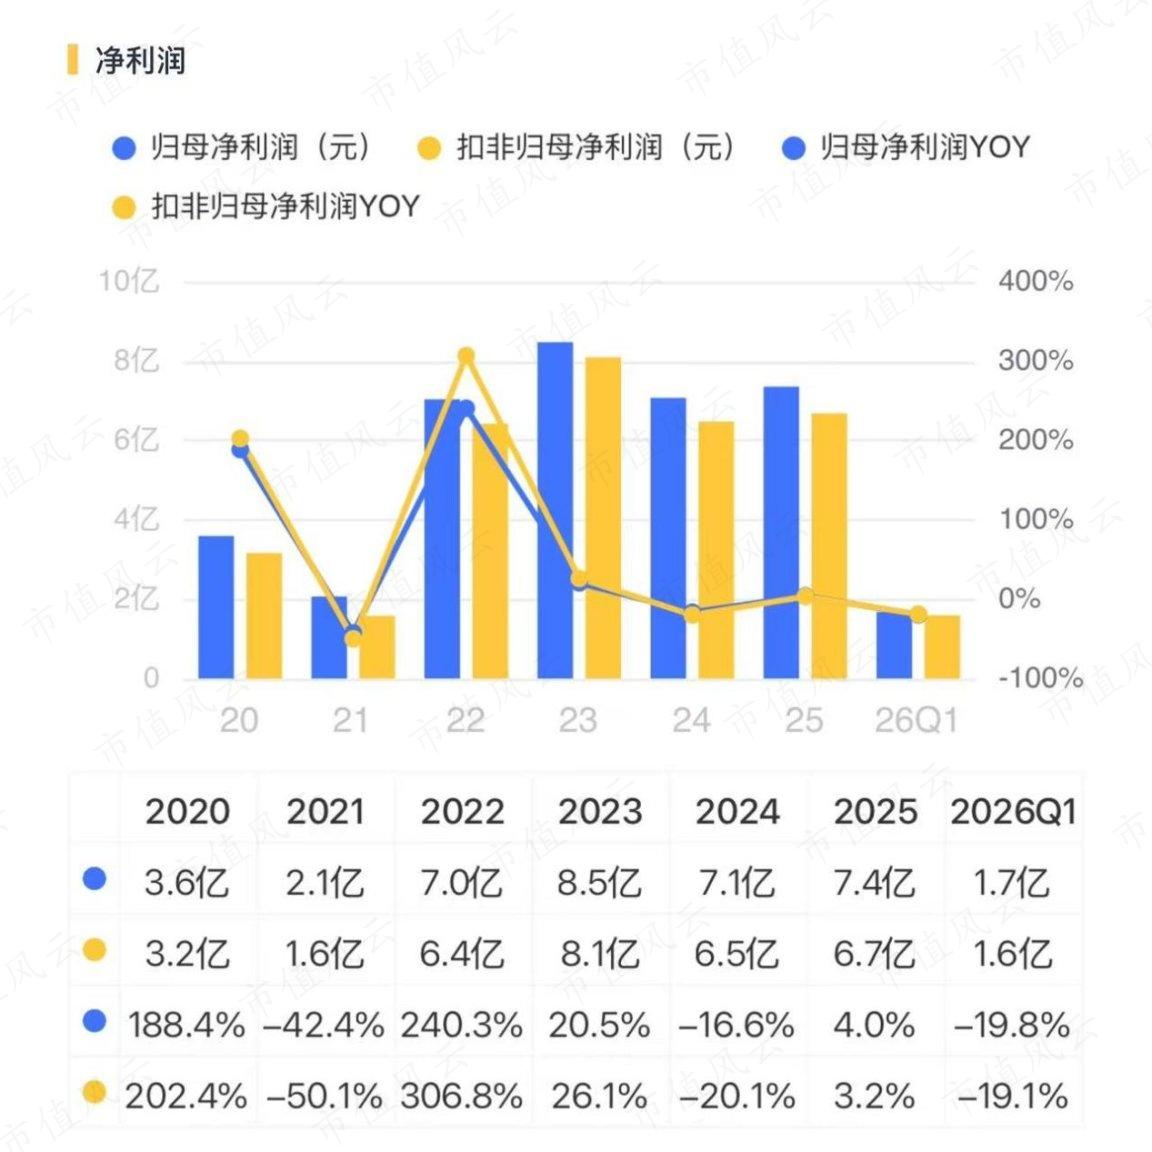
除了费用投放力度不同,还有一方面原因是长春高新(000661)的生长激素定价更高、利润更丰厚。因此当集采的“价格屠刀”落下时,被砍掉的部分也更多,再加上对生长激素业务依赖更高,最终利润受到的冲击自然也更大。
2023年,安科生物(300009)生长激素营收比重还没到70%,基因工程药毛利率为86.1%,低于同期金赛药业6个百分点。
此外,安科生物(300009)其他业务板块下滑相对可控,至少还在贡献一定的利润和现金流。
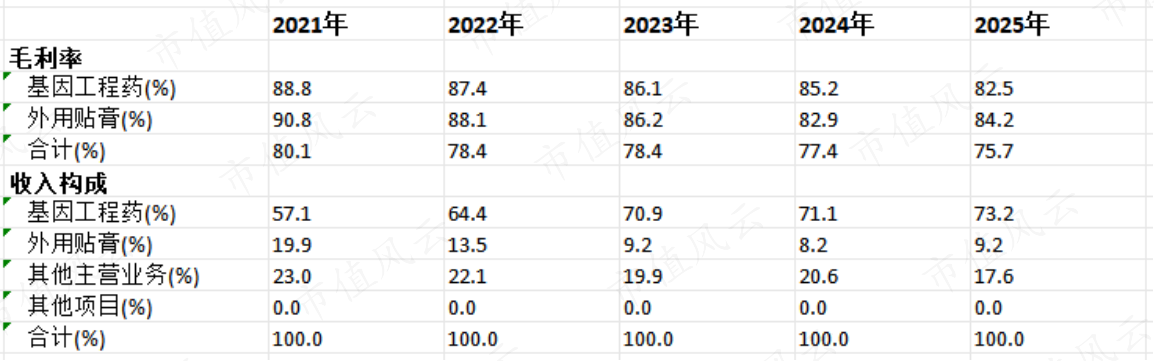
(来源:chocie终端)
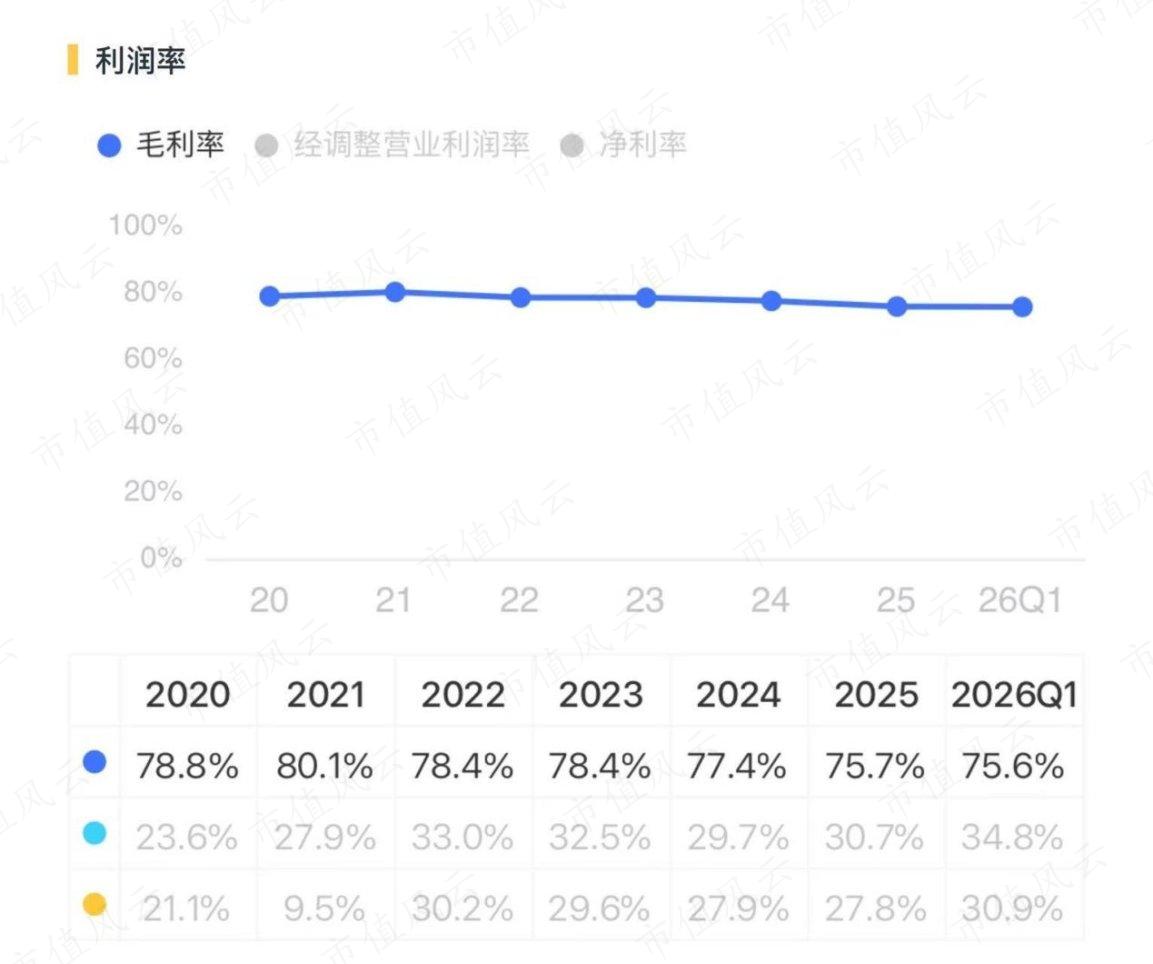
多方平衡下,安科生物(300009)综合毛利率表现相对平稳。
四、新品开始接力,但体量仍然太小
长春高新(000661)目前重点推进的新产品主要有三款:金蓓欣、美适亚、安脱达。
(1)金蓓欣:最受期待的第二增长曲线
金蓓欣(伏欣奇拜单抗)是国内首个获批上市、用于急性痛风性关节炎的1类创新生物制剂;于2025年6月获批上市,被视为公司未来最核心的第二增长曲线。

(半年报)
2025Q3,也就是上市首季度,金蓓欣实现营收超5500万元。公司称2026Q1收入环比2025Q4有较大幅增长。
不过,这款产品现已迎来直接竞品。今年8月份,三生国健(688336)(688336.SH)1类创新生物药安弗利奇塔单抗注射液获批上市,成为国产第二款靶向IL-1β的痛风创新单抗。
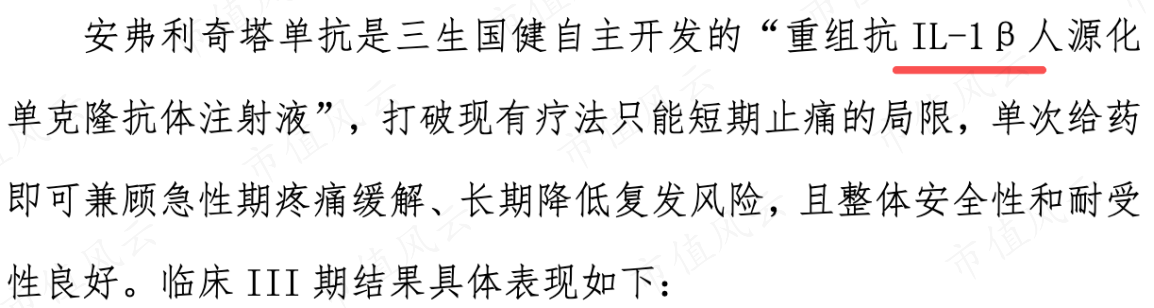
(三生国健(688336):关于自愿披露安弗利奇塔单抗注射液(皮下注射)新药上市申请获得批准的公告-20260821)
除了竞品分流,这款产品目前尚未进入国家医保目录,相较集采后的传统通风药物价格劣势明显,渗透率提升缓慢。因此未来医保谈判的准入时机、降价幅度、续约规则,将直接决定这款产品后续的放量速度和市场空间。
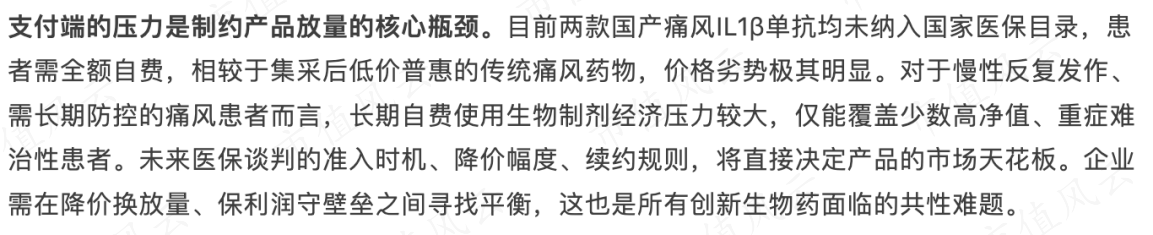
(来源:药智网)
(2)美适亚:天花板相对有限
美适亚(醋酸甲地孕酮口服混悬液)为引进品种,看点是CSCO肿瘤恶病质指南I级推荐,用于治疗癌性厌食-恶病质综合征。
2025年前三季度销售收入接近1亿元,该产品与长效生长激素同步纳入2025年新版国家医保目录,公司称今年上半年持续放量。
机构普遍判断这个品种很难做到金蓓欣体量,属于肿瘤辅助用药赛道,天花板显著低于痛风创新药(886015);另外用药周期(883436)短、患者生存周期(883436)限制,是硬约束。
(3)安脱达:仍处商业化早期
安脱达(屋尘螨变应原制剂)也是合作引进的脱敏治疗产品,用于治疗尘螨过敏引起的过敏性鼻炎和哮喘。金赛药业于2025年9月获得其在中国大陆的独家商业化权益(至2039年),尚处在商业化早期爬坡阶段。
除了以上三款,公司还有一些处于临床或申报阶段的新产品,例如用于辅助生殖(885909)的金赛佳(绒促卵泡激素α)、用于慢性肾脏病的GenSci144等,但这些都还处于较早期阶段,尚未形成规模收入。结语
现在的长春高新(000661),缺的可能不是新品,而是新品成长起来所需要的时间,以及足够填补原有利润缺口的规模。
金蓓欣上市时间只有一年左右,美适亚和安脱达也都还在商业化拓展阶段。短期内很难抵消生长激素降价和疫苗业务下滑造成的影响。
更值得关注的是,新一年度国家医保目录调整工作已经启动。这是一把双刃剑。
一方面,产品进入医保有机会明显降低患者支付门槛、扩大覆盖人群;另一方面,公司刚刚在长效生长激素上经历过一次医保谈判后的价格冲击,未来新品如何在准入、降价与放量之间寻找平衡,将直接影响第二增长曲线最终能够贡献多少利润。


