


证券之星消息,2026年9月11日盛新锂能(002240)(002240)发布公告称公司于2026年9月11日召开业绩说明会。
具体内容如下:
问:请木绒矿现在建设情况如何,预计完工时间是什么时候?
答:木绒锂矿已于2026年4月中旬收到国家矿山安全监察局下发的《四川省雅江县木绒锂矿项目采矿工程安全设施设计审查意见书》,目前公司正在集中资源全力保障对木绒锂矿的开发建设。公司拥有专业的矿山开发建设团队,拥有成功开发四川高海拔地区的奥伊诺矿山和非洲津巴布韦萨比星矿山的经验。公司将充分发挥矿山开发建设的优势、以及在高海拔地区开发锂矿项目的经验,全力推动木绒锂矿的开发建设工作,以尽快实现锂矿资源的大幅度增量供给。谢谢!
问:请津巴布韦建硫酸锂工厂,是不是有新的锂矿发现?
答:随着全球新能源汽车(885431)和储能(885921)产业的持续扩张,锂产品市场需求持续增长,为公司提供了巨大的市场空间及发展机会。公司根据“致力于成为全球锂电新能源(850101)材料领先企业”的战略目标,聚焦锂资源、锂产品业务及可持续发展,在国内和海外同时加大资源布局和产能规划。津巴布韦拥有丰富的锂矿资源,公司已在津巴布韦拥有萨比星锂矿项目,原矿生产规模99万吨/年,可生产锂精矿约29万吨/年;公司也将积极利用各种渠道,继续寻找当地的优质锂资源项目,通过投资、运营、包销等形式锁定上游锂资源。为更好地利用海外丰富的锂矿资源,推进公司锂矿原料保障渠道的多元化,同时更好地顺应海外资源国推动矿产就地加工增值的政策趋势,提高综合生产效率,享受海外税收优惠政策,降低全链条的生产和物流成本,公司计划在津巴布韦建设硫酸锂项目。谢谢!
问:近期股价出现大幅度的波动是公司出现什么了吗?
答:您好,目前公司经营情况正常。二级市场股价受多种复杂因素影响,近期锂盐产品价格波动较大,公司将密切关注外部环境变化及行业发展动态,加强对行业趋势的研判,统筹部署各项经营管理工作,强化对相关风险的应对能力。谢谢!
问:请盛新锂能(002240)公司,公司为什么在现金流很紧张的情况下还投入大几十亿去开发新的矿资源,市场预计2028年就会需求过盛,现在公司投入大几十亿要2028年以后才能出矿,公司这样做的目的什么?难道公司看到了2028年以后需求增长特别多?
答:公司坚定看好锂行业的发展前景,从需求方面来看,新能源汽车(885431)和储能(885921)等行业有望保持长期增长,各种新兴应用场景和领域也将持续带动锂产品需求的增长,行业的快速增长为公司提供了巨大的市场空间及发展机会。公司目前锂矿资源的自供比例还有较大提升空间,木绒锂矿项目已查明Li2O资源量98.96万吨,为亚洲迄今探明规模最大的硬岩型单体锂矿;平均品位1.62%,为四川地区锂矿品位最高的矿山之一;矿山的设计生产规模为300万吨/年,折碳酸锂当量约7.5万吨/年。项目建成后,木绒锂矿生产的锂精矿可直接供给公司锂盐生产基地,大幅提升公司锂资源自给率,特别是国内锂矿资源的保障得到大幅增强,有效增强抵御地缘政治冲击的能力。同时,木绒锂矿凭借其大规模开发带来的规模经济效益和优异的资源禀赋,生产成本预计将保持行业较低水平,将极大地提升公司穿越行业周期(883436)的能力。谢谢!
问:请董事长,能否为我们讲解碳酸锂市场最近的供需情况,碳酸锂期货波动如此之大,是否表明当前锂价不是公允的。
答:尊敬的投资者,您好!近期碳酸锂期货价格波动较大,期货价格受需求和供给预期、政策变动、资金和情绪等多方面因素影响。从需求方面来看,新能源汽车(885431)和储能(885921)等行业有望保持长期增长,各种新兴应用场景和领域也将持续带动锂产品需求的增长,公司看好锂行业的发展前景。从供给方面来看,有一些新增项目的产能释放以及部分现有项目的产能扩张,但也因部分地区的政策、矿证等因素影响存在扰动,供给增量存在一定不确定性。锂盐市场目前仍处于持续增长的过程,在这个过程中,整体供需格局也是处于动态变化的,未来供需关系仍需结合终端需求的增长情况、行业库存变化情况、以及新增资源项目的释放节奏和现有资源项目的产能扩张进度等因素综合研判。谢谢!
问:请,金鑫500W吨采矿如果批了,还是会按照不低于50产量给公司供货么?
答:您好!关于公司与金鑫矿业的合作事项,将由双方根据市场情况协商确定。谢谢!
问:董事长你好,请,下游开始限制扩产,是否影响公司对明年的预期。
答:尊敬的投资者,您好!目前锂产业链的部分环节存在一定的产能过剩,但新能源汽车(885431)、储能(885921)等终端应用领域仍将保持增长,公司看好行业的长期发展。谢谢!
问:碳酸锂目前的价格,公司利润并不算丰厚,为什么还大肆举债扩张呢?后续如果碳酸锂价格进一步下跌,公司亏损不是扩大吗
答:随着全球新能源汽车(885431)和储能(885921)行业的快速发展,锂产品市场需求旺盛,行业市场空间巨大。公司坚定看好锂行业的长期发展前景,将在全球范围内继续积极寻求优质的锂资源项目,重点围绕四川、非洲、阿根廷等地加强资源储备,并根据未来锂产品的市场需求适时扩大产能规划,推动公司长期可持续发展。同时,考虑到锂盐行业波动较大,公司也将密切关注外部环境变化及行业发展动态,加强对行业趋势的研判,统筹部署各项经营管理工作,强化对相关风险的应对能力。谢谢!
盛新锂能(002240)(002240)主营业务:锂矿采选、基础锂盐和金属锂产品的生产与销售。
盛新锂能(002240)2026年中报显示,上半年度公司主营收入73.58亿元,同比上升355.94%;归母净利润10.12亿元,同比上升220.3%;扣非净利润13.32亿元,同比上升248.96%;其中2026年第二季度,公司单季度主营收入40.74亿元,同比上升339.19%;单季度归母净利润5.48亿元,同比上升179.81%;单季度扣非净利润7.1亿元,同比上升202.34%;负债率58.84%,投资收益-4.0亿元,财务费用3.52亿元,毛利率31.75%。
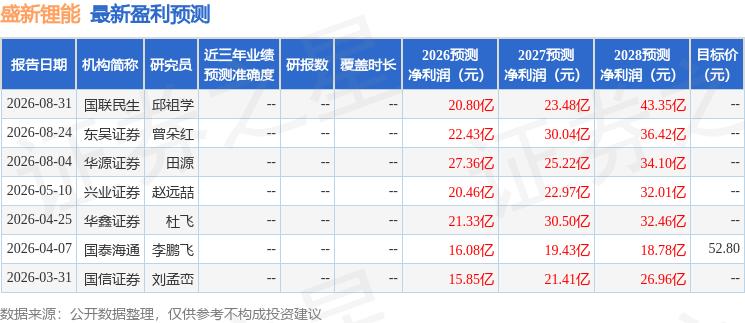
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出5.69亿,融资余额减少;融券净流出268.94万,融券余额减少。


