


长期增长确定性高。

2026年上半年,换料大修天数增加了100多天,总上网电量不可避免地出现下滑,但中国广核(003816)(003816.SZ)在二季度依然交出了一份扣非利润单季正增长的成绩单。这是为什么呢?
核心业绩与单季修复
中国广核(003816)的主要产品是电力。2026年1-6月,公司管理的核电(885571)站的总上网电量为1096亿千瓦时,占全国核电(885571)机组上网电量的52.2%。
2026年上半年,公司实现营业收入314.8亿元,同比下降2.8%。

同期归属于母公司股东的净利润为61.1亿元,同比上升2.7%,扣非后净利润55.8亿元,同比下降0.5%。

整体营收的小幅回落主要受制于上网电量的减少。上半年公司在运核电(885571)机组累计上网电量为1096.0亿千瓦时,同比下降3.3%。
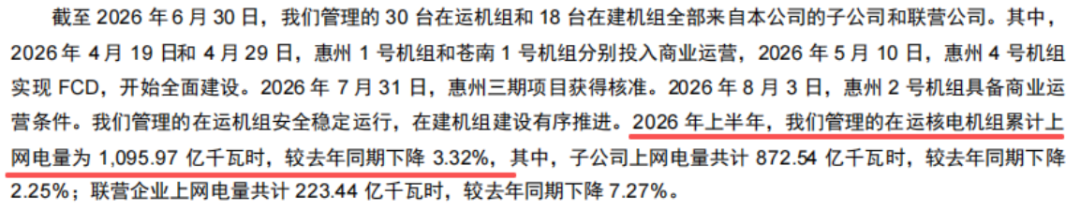
电量下滑的主要原因是机组换料大修时间的延长,期内共完成7个年度大修和4个十年大修,大修总天数达515天,同比增加101天。
结合一季度数据来看,今年一季度公司扣非净利润为26.6亿元,同比下降9.1%。经过计算,二季度单季扣非净利润达到29.2亿元,较去年同期实现9.1%的增长。主营业务盈利在二季度出现了实质性改善,填补了一季度造成的利润降幅。
成本收缩与毛利提升
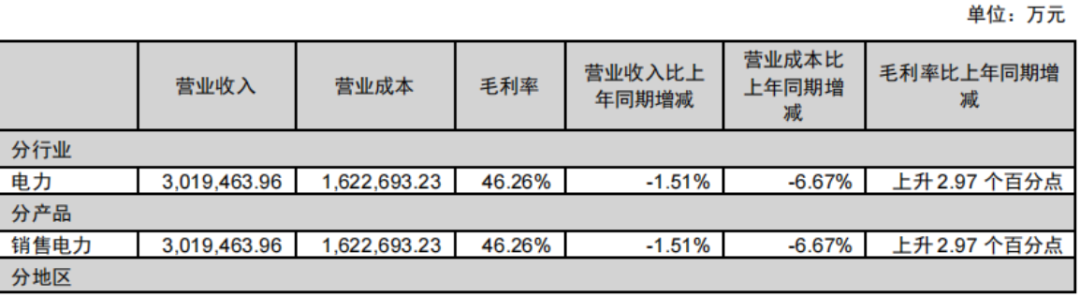
上半年,电力业务营收302亿元,同比下降1.5%。这主要是由于2026年上半年电力市场整体交易价格有所下降,平均结算电价同比小幅下滑,其中平均市场电价同比下降约1.7%。
但在营收承压的背景下,营业成本实现了更大幅度的压降。上半年,电力营业成本为162.3亿元,同比下降6.7%。
这主要得益于两方面:一是发电量受大修拖累下滑后,计提的乏燃料处置金等变动成本同步减少;二是新投产机组在调试期间暂不产生折旧与财务费用,有效控制了固定成本增量。
由于成本降幅大于营收降幅,对应毛利润达到139.7亿元,同比增长5.3%。最终,上半年电力业务毛利率达到了46.3%,同比上升3.0个百分点。
除了主业毛利的提升,利润的回升另一方面也受上年同期部分核电(885571)机组税收政策口径调整导致的高基数影响,期内所得税费用为20.4亿元,同比大幅下降17.4%,进一步增厚了利润。资产并购与产能释放周期(883436)
2026年不仅是新机组密集投产的一年,也是公司进行重大资产整合的窗口期。惠州1号及苍南1号机组已分别于4月投入商业运营。根据相关会计准则及交易方案,新投产机组在调试期间不产生折旧和财务费用,且2026年暂不参与市场交易,执行核准电价。
在产能池扩充方面,公司上半年使用自有资金83.5亿元,完成了对苍南核电(885571)46.0%股权及苍南第二核电(885571)51.0%股权的收购,同时宁德第二核电(885571)由合营公司变更为子公司并纳入合并报表。
在建工程推进上,惠州4号机组于5月实现核岛全面建设,惠州三期项目于7月获得国家核准。宏观产业政策端,“十五五”规划明确提出2030年在运核电(885571)装机达到1.1亿千瓦左右,并推动核电(885571)纳入绿电绿证体系,进一步探索核电(885571)的非电利用低碳价值。
综合来看,大修周期(883436)带来的电量下滑属于阶段性的生产节奏调整,并未动摇公司的基本盘。
随着资产并购落地与新机组的持续并网,核能产能的稳步扩容将构成公司中长期最核心的成长逻辑。


