


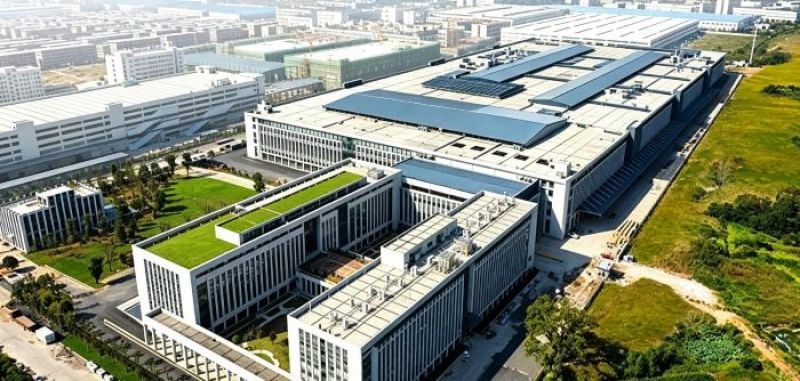
王力智造基地。源自:企业官网
9月14日,王力安防(605268)科技股份有限公司(605268.SH,下称“王力安防(605268)”)召开2026年半年度业绩说明会。
上半年,其实现营收13.82亿元,同比微降2.60%,归母净利润6922万元同比微增1.99%。扣非净利润同比暴跌17.55%,二季度单季扣非利润同比下滑约三成,13.87亿元应收账款占总资产比例升至33.03%。
王力安防(605268)交出了一份“不难看”的成绩单,却也留下了一串值得追问的财务信号。
利润正增长高度依赖政府补助、应收款减值转回等非经常性损益,地产坏账堰塞湖尚未排险,被寄予厚望的渠道转型则呈现“雷声大雨点小”的落差。
表里两面
地产周期(883436)退潮时,最先裸泳的不是销量,而是利润表。收入尚未明显下滑,但利润已经提前感知到了周期(883436)的重量。
上半年,王力安防(605268)营收微降、净利微增,表面上构成一份“韧性”叙事。但同期扣非净利润仅4598.84万元,同比大幅下滑17.55%。
归母与扣非之间2323.46万元的差额,几乎全部来自非经常性损益的“输血”。
半年报明细显示,计入当期损益的政府补助为1140.75万元,单独进行减值测试的应收款项减值准备转回高达1722.39万元。两项合计2863.14万元,已超过全部非经常性损益的税后净额。若剔除这两项非常态性收益,其主业盈利将被压缩至逼近盈亏平衡的区间。
王力安防(605268)财务总监陈俐向《华夏时报》记者表示,归母净利润与扣非净利润的差额主要系非经常性损益,公司主业仍保持盈利,减值计提严格遵循企业会计准则,依据充分、程序规范。管理层将持续聚焦主业、降本增效,努力提升扣非利润和经营质量。
季度数据揭示了更严峻的趋势。一季度,王力安防(605268)营收5.38亿元同比增长8.83%,扣非净利润1576.8万元同比增长26.31%,开局向好。但二季度单季营收约8.44亿元,同比下降约8.8%;单季扣非净利润约3022万元,同比下降约30.2%。一季度的增长被二季度的加速恶化吞没。
艾媒咨询首席分析师张毅博士向本报记者指出,在自建工厂、自动化产线的重资产模式下,固定折旧具备刚性属性,订单下滑会拉高单位产品的折旧分摊;即便收入仅出现小幅下滑,也会带来利润更大幅度的收缩,企业将同时面临产能闲置、成本刚性与盈利承压的多重压力,重资产模式在行业下行周期(883436)中,经营杠杆效应会被反向放大。
产品结构下移是毛利率承压的直接原因。核心产品钢质安全门收入8.03亿元,同比下降8.54%,占主营收入60.97%,作为工程渠道主力品类,其下滑与地产新开工萎缩直接相关。
“受房地产(881153)行业调整、行业竞争加剧等因素影响,公司主业盈利阶段性承压。”王力安防(605268)董事会秘书、副总经理陈泽鹏进一步分析道,下半年将通过优化渠道结构、加大C端及存量房更新市场开拓、推进降本增效和产品结构升级等措施改善经营质量,力争扣非利润环比向好。
被寄予“第二增长曲线”期望的智能锁业务体量仍然微小。上半年收入6419.58万元,仅占主营收入4.87%,同比增长3.07%,增速缓慢。
更关键的是,智能锁销量16.49万把,而包含配发量达29.52万把,配发量接近独立销售量,大量智能锁随安全门配套进入工程渠道,而非以独立品牌溢价面向C端。按收入除以销量计算,智能锁平均单价不足400元。
上半年研发费用3967.73万元同比增长13.48%,王力安防(605268)累计拥有专利440余项,但持续的技术投入尚未转化为可量化的产品溢价。
张毅博士表示,传统门企布局智能锁的先天优势在于门体制造能力、上门安装与售后体系,以及门锁一体化结构设计能力;劣势在于算法研发、软件迭代能力、用户需求洞察能力相对偏弱。“门带锁”模式能够形成硬件一体化的差异化优势,但单纯的硬件组合不足以实现市场突围,软硬结合才是核心突破路径。
坏账悬顶
一边是渠道升级的宏大蓝图,一边是地产客户留下的巨额应收账款,王力安防(605268)正在两种叙事之间寻找出口。
截至6月30日,王力安防(605268)应收账款账面价值13.87亿元,占总资产33.03%,较年初几乎没有下降;账面余额高达18.83亿元,已计提坏账准备4.96亿元,整体计提比例26.33%。每3元资产中就有1元是尚未收回的货款。
账龄结构更令人担忧。3年以上账龄合计4.66亿元,占比24.7%。按单项计提坏账准备的应收账款余额5.12亿元,平均计提比例61.85%,涉及八家因“出现财务困难”而被单项评估的客户,结合历史披露多为陷入流动性危机的房企。
据中期财报,王力安防(605268)其他应收款第一名欠款方余额9059.06万元,性质为“合作意向金”,账龄4至5年,计提比例80%。本期核销其他应收款4495.5万元,性质同为“合作意向金”,原因“确定无法收回”。
王力安防(605268)财务总监陈俐向《华夏时报》记者表示,公司持续跟踪地产客户经营、债务及资产情况,计提政策保持一贯审慎,不存在通过调节减值计提节奏平滑利润的情形,正积极通过催收、以房抵债、债务重组及诉讼等方式促进回收。
但“以房抵债”折射出坏账回收的复杂性。融创诉讼中,王力安防(605268)已在另案中将部分债权以“工抵房”形式抵扣940.94万元——接收的是流动性极差的房产而非现金,抵债价格往往高于市场可变现价值。
与地产坏账的沉重形成尖锐反差的,是半年报中大篇幅描绘的渠道转型蓝图,通过抖音、小红书、喵店等平台深度运营,打造SCRM门店数智化管理系统,推进“天网引流,地网覆盖,人网深耕,三网协同,全域拓客”。
然而经营数据给出了截然不同的答案——上半年电商渠道收入仅858.19万元,同比暴跌60.19%,占主营收入0.65%。所谓“深度运营”和“全域拓客”,在858万元收入面前格外单薄。
工程类渠道合计收入9.18亿元,占比69.7%,同比下降5.77%,其对地产工程的依赖并未因转型叙事而实质性降低。
C端零售是唯一增长的渠道,收入3.91亿元同比增长8.11%,占比29.65%。其董事长、总经理王跃斌将其归因于“存量房翻新、渠道拓展及新品推广等多因素共同作用”,但承认“半年报未单独拆分存量房翻新需求的具体贡献”。
从行业空间看,存量房翻新市场的长期潜力已形成共识。张毅博士判断,房龄超过8年的住宅通常会进入换门周期(883436),叠加旧房改造、局部加装需求的带动,入户门存量替换具备扎实的市场基础,国内入户门存量替换潜在市场规模约300亿元出头,当前市场渗透率较低,零售渠道占比仍有较大提升空间,存量替换市场将持续扩容。但短期来看,存量替换市场尚难以对冲B端工程业务的波动。
C端3.91亿元的体量尚不足以对冲工程渠道近6%的下滑,更无法填补13.87亿元应收款背后的地产敞口。
从2021年支付融创1亿元保(YB)证金时的意气风发,到2026年对簿公堂;从“三网协同全域拓客”的宏大叙事,到电商收入858万元的残酷现实——王力安防(605268)的中期财报,本质上是一家制造企业在地产周期(883436)退潮后被迫面对自己资产负债表的故事。
繁荣留下订单,也留下债务;穿越周期(883436)的企业,最终都要面对资产负债表的清算时刻。


