【导读】菲林格尔跨界收购收到上交所监管函
9月18日晚间,菲林格尔(603226)(证券代码:603226)发布公告称,拟以2.14亿元现金收购南京克锐斯自动化科技有限公司(以下简称克锐斯)51%股权,交易完成后取得控制权。
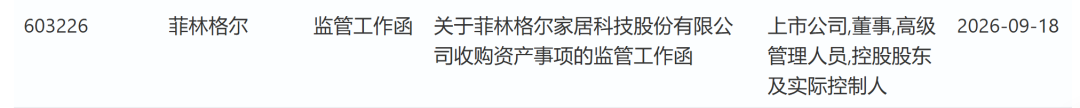
这是公司自实际控制人2025年9月变更以来首次筹划外延式收购,但交易本身的多重风险特征迅速引来监管关注。同日晚间,上交所向公司下发监管工作函,涉及对象包括上市公司、董事、高级管理人员、控股股东及实际控制人。
跨界收购PCB设备公司
根据公告,菲林格尔(603226)拟以现金向覃早才、杨振宇购买克锐斯51%股权,交易对价暂定为21420万元,最终定价将结合审计评估结果协商确定。
克锐斯成立于2017年,主要从事PCB(印制电路板(884092))压合工序自动化设备(881171)的研发、生产及销售,聚焦多层PCB生产流程中的裁切、铆钉、预叠等工序,主要产品为裁切机、铆钉机及预叠线。
此次收购是菲林格尔(603226)2025年9月完成实际控制人变更以来的首次外延式并购尝试。2025年5月,原实控人丁福如及其一致行动人拟向安吉以清及其实际控制人金亚伟协议转让25%股份,同年9月过户完成,公司控股股东变更为安吉以清,实际控制人由丁福如变更为金亚伟。
菲林格尔(603226)在公告中表示,国内木地板行业受房地产(881153)市场深度调整影响,整体面临增长瓶颈,公司积极寻求新的发展机遇。本次交易是“保护股东利益、提升上市公司持续经营能力和质量的举措”,有助于实现主营业务适度多元化。
上交所火速下发监管函
上述并购交易公告披露后,上交所火速下发监管工作函。
从公告披露的信息看,菲林格尔(603226)此次跨界收购面临多重风险点。
首先是估值与业绩承诺严重脱节。克锐斯2025年全年净利润仅509.22万元,2026年上半年净利润为972.10万元(均为未审数)。按2.14亿元收购51%股权计算,标的整体估值约4.2亿元,对应2025年净利润的市盈率超过80倍。
转让方承诺克锐斯2026年净利润不低于4000万元,较2025年增长约7倍,2026年至2029年四年合计承诺扣非净利润不低于1.85亿元。以2026年上半年不足1000万元的利润水平推算,完成全年4000万元目标存在显著缺口。为此,协议专门约定了2026年第四季度主营业务收入不低于5000万元的补充承诺,未达标则由转让方现金补足。
其次是商誉减值风险突出。本次交易完成后,菲林格尔(603226)预计形成约2亿元商誉,占公司净资产的比例可能超过20%。对于一家自身盈利能力持续恶化的公司而言,一旦标的业绩不达预期,商誉减值将对利润表造成重大冲击。
再者,标的公司自身竞争力有限。菲林格尔(603226)在公告中坦承,克锐斯“规模体量较小、市场占有率小”,现有产品集中在裁切、铆钉、预叠等技术壁垒相对较低的工序,尚未覆盖冲孔、回流、层压等更高价值的压合工序设备。同时,PCB压合设备市场规模较小,且市场竞争比较激烈,现有业务存在明确的天花板。此外,PCB下游需求存在周期(883436)性,当前处于相对高位,有步入下行趋势的风险。
最后是跨界整合能力存疑。菲林格尔(603226)在公告中明确提示,目前公司在PCB专用设备(881118)领域“无经营经验及技术、管理、市场人才储备”,本次收购存在跨界经营与业务整合风险,若整合不及预期,将对标的公司及上市公司的盈利能力造成不利影响。
业绩连亏三年,2026年上半年颓势未改
菲林格尔(603226)此次跨界收购的背景,是公司自身经营状况的持续恶化。
菲林格尔(603226)主营木地板及家居产品,曾是国内地板行业知名品牌。但近年来受房地产(881153)下行及行业竞争加剧影响,公司业绩急转直下。2023年至2025年,公司归母净利润分别为-1655.18万元、-3799.10万元、-7888.58万元,连续三年亏损且亏损额逐年扩大。
根据上交所股票上市规则,最近一个会计年度经审计的净利润为负值且营业收入低于3亿元,或追溯重述后最近一个会计年度净利润为负值且营业收入低于3亿元,将被实施退市风险警示。菲林格尔(603226)2025年营业收入约3.65亿元,虽暂未触及营收红线,但亏损持续扩大的趋势不容乐观。
进入2026年,公司经营颓势未改。2026年上半年,菲林格尔(603226)实现营收9629.76万元,同比下降30.42%;归母净利润为-3708.64万元,扣非净利润为-3902.86万元,亏损同比均有所扩大。经营活动产生的现金流量净额为-5394万元,较上年同期的-1459万元大幅恶化。截至2026年6月末,公司归母净资产约8.29亿元,较上年末下降4.28%。
市场分析人士指出,菲林格尔(603226)此次跨界收购带有“自救”意味,但以超过80倍市盈率的估值收购一家技术壁垒有限、业绩承诺与现有盈利能力严重脱节的小型设备商,其商业逻辑的合理性存疑。上交所监管工作函的发出,意味着这笔交易的推进将面临更严格的审视,后续能否在尽调、审计及评估完成后按原方案落地,存在较大不确定性。
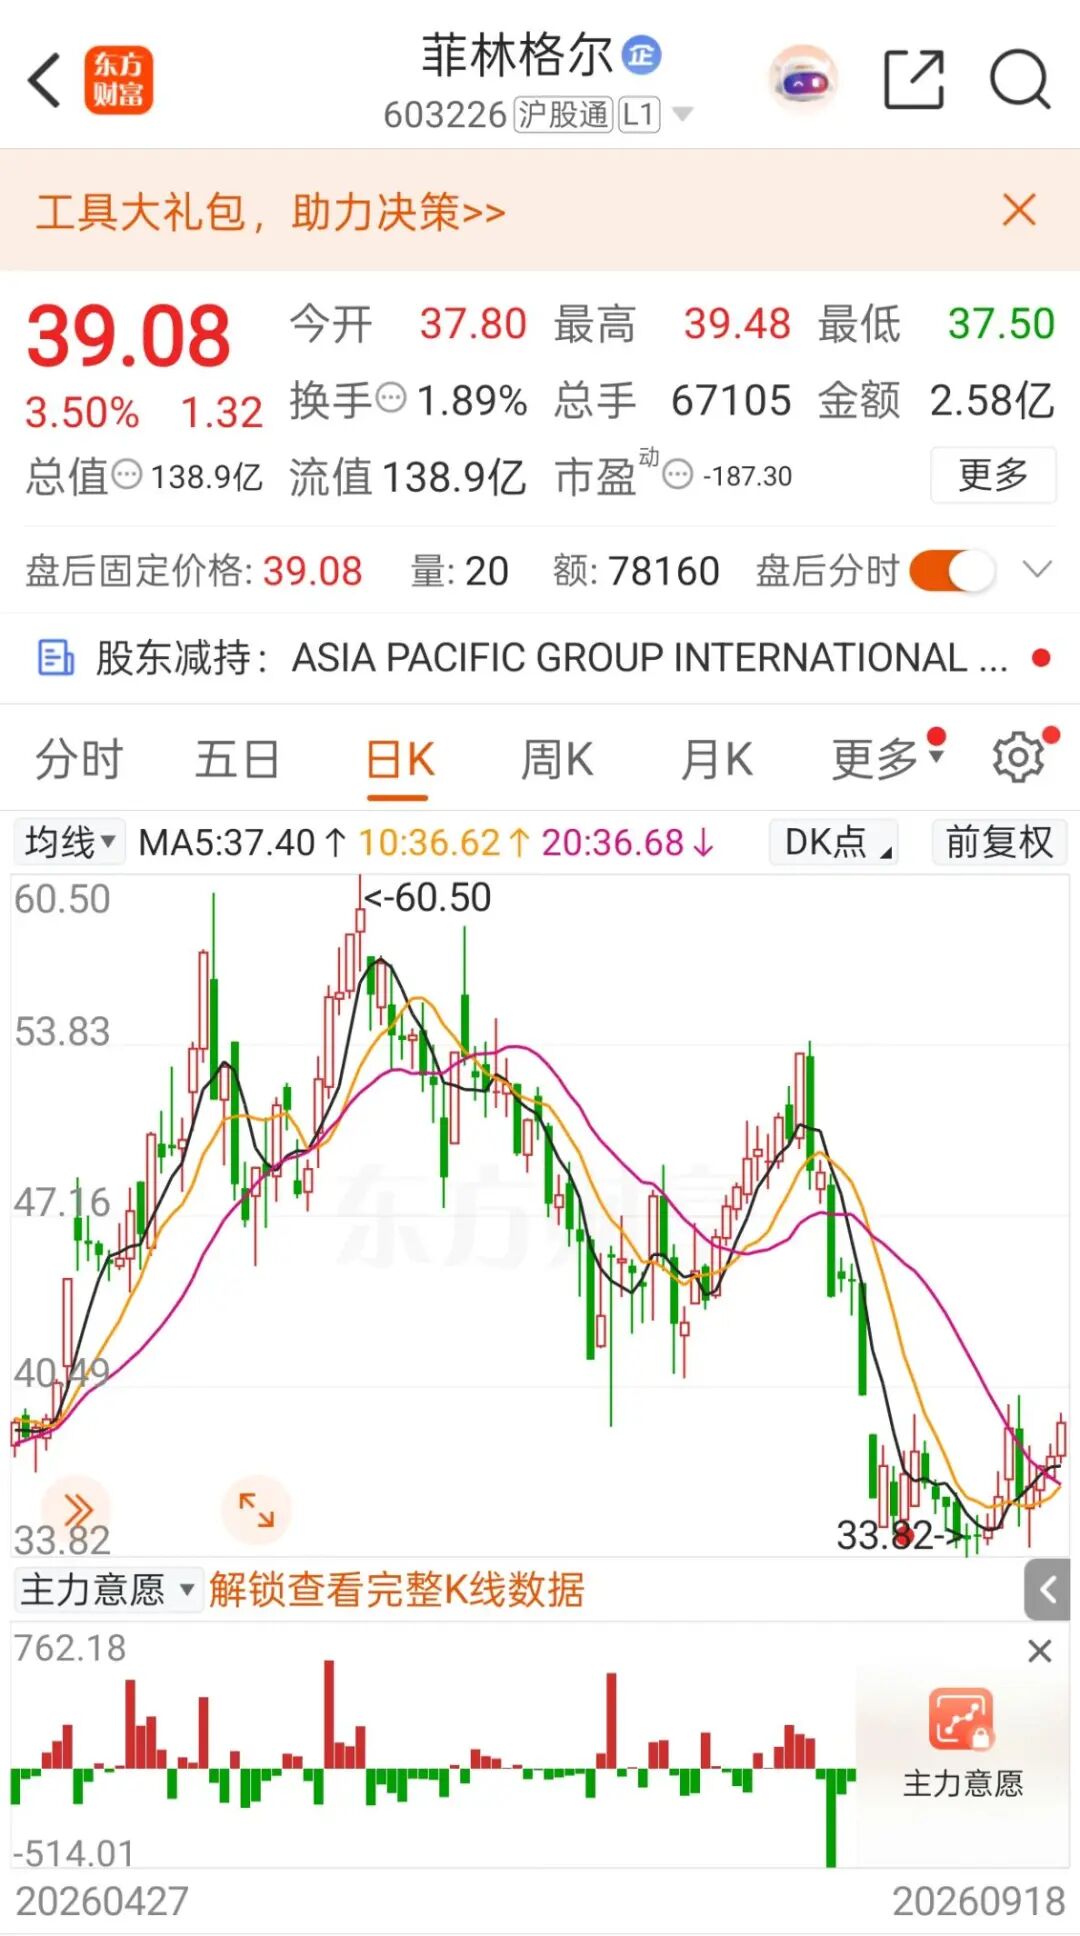
截至9月18日收盘,菲林格尔(603226)报39.08元/股,上涨3.50%,总市值为138.9亿元。