


【20260921】【商品期权专题】双节前后,如何寻找高赔率的卖波机会?
1 长假前后的波动规律
中秋、国庆双节长假将至,国内期货市场将连续休市,而海外市场仍正常交易。对于商品期权而言,这意味着更高的隔夜和跳空风险,持仓者在长假期间无法动态调仓,因此,节前期权市场往往会提前计入额外的风险溢价。
从历史表现来看,春节、国庆等长假前后,期权市场往往出现明显的波动率重新定价,容易出现“节前升波、节后降波”的长假效应。围绕这一特征,长假前后的波动率变化也常存在着一定的交易机会。
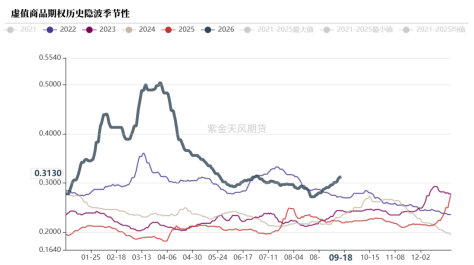
图1:全市场虚值商品期权隐波季节性
数据来源:紫金天风期货研究所
从隐波的季节性走势来看,国庆前后确实存在较明显的波动规律。虽然不同年份节前表现并不完全一致,但多数年份呈现隐波小幅抬升;节后走势则呈现出更强的一致性:过去几年全市场隐波均在开市后一段时间达到阶段性高点,随后逐步进入降波的阶段。
图2:商品指数实际波动率季节性

数据来源:紫金天风期货研究所
实际波动率方面,国庆前后同样存在较为明显的季节性特征,10月中旬实波出现阶段性高点,长假结束后市场集中消化信息后,真实波动快速回落。与实波相比,隐波包含了长假期间可能出现的突发事件风险溢价,因此隐波节前抬升和节后高位的维持性往往更明显,实波则更多表现为冲高后快速回落。
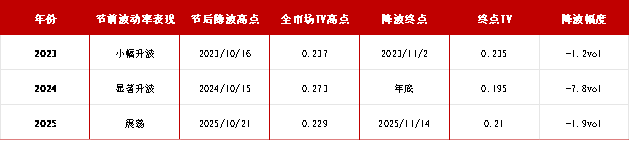
隐波高点形成后,市场均进入不同程度的降波阶段。23年、25年降波幅度相对温和,降波的持续时间约在2-3周,但24年降波幅度明显更大,且回落过程持续至当年年底。“节后降波”虽存在季节性特征,但持续时间和幅度与当年的宏观环境、事件风险等都有密切关联。
2 市场复盘
长假前后的波动率季节性变化是比较容易解释的:长假前,持仓者通常会买入期权进行风险对冲,推高隐含波动率;节后随着不确定性逐步消退,保护性需求弱化,隐波也就进入回落的阶段。因此,长假效应是有合理性的,但在不同宏观环境和事件背景下,波动见顶后的降波节奏并不相同。
图3:23-25年节后降波表现
数据来源:紫金天风期货研究所
2023年国庆假期期间,海外宏观环境整体偏紧,高利率环境对大宗商品形成压制,假期期间原油、工业品(850100)、油脂油料(850201)表现偏弱,其中外盘原油跌幅超过10%。节前9月波动率呈现小幅抬升,节后一周达到阶段性高点。同时也需注意,11月下旬后市场重新开始进入升波阶段,说明10月的降波更多是长假阶段性风险释放的结果,其降波的幅度也相对温和;
2024年国庆前后波动率表现明显强于另外两年,核心在于国内政策预期重新定价,国内政策与海外事件风险形成共振。“924”政策显著改善市场预期,商品市场在节前已经进入大幅升波的阶段,假期期间,中东地缘局势也推升原油等能源(850101)价格,同时美国非农数据超预期、美元走强也加大海外波动。节后市场IV继续冲高,市场隐波在开市后一周内达到阶段性高点。此后随着政策预期稳定、地缘溢价回吐,隐波长期回落,降波幅度较大;
2025年国庆前后市场环境较24年更平稳,假期内虽存在美国政府停摆、降息预期升温等宏观扰动,但外盘未出现剧烈波动。商品表现更多呈板块分化,贵金属(881169)受避险需求和降息预期推动突破历史高位,而原油偏弱,整体并未形成24年那样的系统性高波行情。因此,25年的升波更多是长假风险溢价叠加个别板块的事件驱动,而商品整体并没有普遍的高波驱动,直到11月,隐波一直呈现温和下降的态势。
3 哪些品种规律更突出?
根据复盘,不同年份的市场环境并不相同,波动率的长假效应也会受到影响。进一步来看,波动率涨跌的幅度也会因品种而分化。
2024年整体升波较为明显。原油、铁矿、螺纹、碳酸锂等多个品种在节前几天或开市初期均出现较明显的隐波抬升,但节后的走势并不一致。螺纹、铁矿等品种隐波走势与国内宏观情绪同步,隐波高点出现在节前或开市初,随后则在政策预期稳定后较快进入降波阶段;原油等则在海外局势的影响下,开市后继续升波,并在数个交易日后才形成阶段性高点。
图4:2024年国庆前后部分品种隐波走势

数据来源:紫金天风期货研究所
相比之下,2025年整体波动环境更温和,铁矿、螺纹、豆粕等许多品种节前后波动较平稳,而沪金等在节后继续升波,并在随后形成较大的降波空间。
图5:2025年国庆前后部分品种隐波走势

数据来源:紫金天风期货研究所
由此来看,品种的自身特性与事件环境都会影响长假后的波动率变化:国内定价程度较高的品种,长假效应更多依赖国内政策和节后实际供需;而黄金、原油等海外联动度较高的品种,则更容易受到假期期间海外宏观、地缘等的持续影响,隐波高点也可能明显滞后于开市时间。
从24—25年对比看,节后降波并不能机械套用到所有品种上。部分能化、黑色品种在高波年份中的降波弹性大,但在低波年份表现并不突出,说明其降波空间依然很大程度上取决于节前和假期期间是否累积了足够的风险溢价;有色虽然单次降波幅度不大,但节后回落相对稳定,更接近季节性特征;贵金属(881169)则表现出更强的事件驱动特征;新能源(850101)属于长期高波品种,降波空间大但尾部风险也高。
此外,部分存在11月仓单集中注销安排的品种在国庆后可能受到交割与仓单因素扰动。从其波动率变化来看,豆菜粕、甲醇在近两年均曾在前期降波后再次出现隐波回升,可能与仓单集中注销临近、库存向市场释放有关。但这一影响较依赖当年的库存和供需环境,并不在集中注销的品种中稳定出现。
图6:部分秋季集中注销品种节前后隐波走势

数据来源:紫金天风期货研究所
综上所述,从交易角度看,国庆后的卖波机会更适合作为一种条件策略。相比简单按照品种或固定日期入场,更值得关注的是:节前及假期期间隐波是否已经明显抬升、节后是否仍有新的事件驱动。在前期溢价充分升高、实际波动开始收敛后,节后才更可能形成卖波窗口。
4 当前的市场处在什么状态?
综上所述,长假效应在今年能否成立,最终取决于当时市场所处的位置。下面从市场波动率水平出发,观察26年中秋国庆前的整体环境。
图7:2026年隐波走势
数据来源:紫金天风期货研究所
全市场隐波水平来看,今年本身就是隐波较高的年份,当前隐波也显著高于22-25年同期。因此今年市场并非在低波环境中迎来长假,而是在隐波刚刚经历一轮抬升、整体水平偏高的背景下进入节前窗口。
图8:隐历差(9.18)

数据来源:紫金天风期货研究所
结合iv与rv的相对水平判断,目前多数品种分布在45度线附近或上方,市场的高隐波是有实际支撑的,同时,隐波也存在一定的风险溢价。分板块看,有色、部分农产品(850200)自身处在相对低波区间,且隐波溢价不极端;能化、新能源(850101)则多数位于45度线以上,受国际、地缘、事件驱动的影响强,隐历差偏高;贵金属(881169)虽绝对波动高,风险溢价却不显著。整体来看,当前市场具备一定的波动率溢价基础,但板块差异较大。
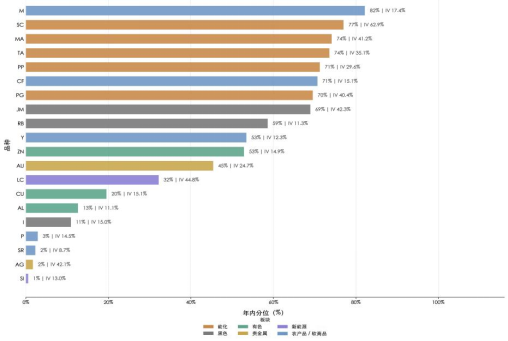
图9:部分品种隐波年内分位(9.18)
数据来源:紫金天风期货研究所
隐波分位来看,能化板块尤其突出,多数品种隐波处在年内80%左右分位,农产品(850200)中油脂油料(850201)、棉花等隐波也在高位,而多数有色、黑色、贵金属(881169)隐波则处于年内偏低水平。其中,近两日能化整体开始出现一些降波的迹象,需观察其高隐波溢价的状态是否延续至长假前后。
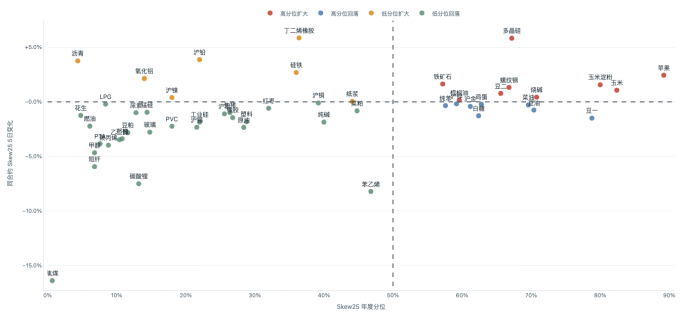
图10:商品期权偏度四象限(9.18)
数据来源:紫金天风期货研究所
偏度结构看,能化、焦煤、碳酸锂等品种处在“低偏度+回落”的区间,put端溢价较高,市场更重视下行风险。相比之下,部分黑色、农产品(850200)偏度处在高位并扩张,call端的风险定价更高。
5 长假前后选择什么策略?
整体来看,今年长假前后的波动率蕴含着交易机会,但要进行品种、结构、入场时机的筛选。
1节前不适宜盲目追买波动率。买方本身是低胜率的一方,且对当前多数品种,尤其能化和部分农产品(850200)中,iv已处在高位、隐历差显著,继续买波的成本较高。对于近月合约来说,即使方向判断正确、波动也抬升,依旧可能因时间价值的快速衰减而造成亏损。若节前有长假保护需求,更适合通过价差结构参与;
对于卖方来说,若在节前入场,可重点考虑当前具备高隐波溢价的品种,同时考虑选择更虚的执行价来降低尾部风险;若节前几个交易日内波动已明显回落,则需要控制仓位,避免承担长假跳空风险;而节后可能是更值得关注的时间窗口,历史经验表明,节后波动高点可能出现在开市一周之内,因此可等待长假市场消息重新定价,再评估双卖策略的适用性;此外,当单一品种遇到极端行情时,负gamma/vega敞口以及跳空风险同时放大,容易造成较大回撤,因此卖方仓位应尽量在不同板块和品种间分散,避免集中在单一品种;
品种选择上,卖方策略可重点关注能化、部分高波农产品(850200)、新能源(850101),这类品种当前具备高波动和高风险溢价,适合作为卖波的观察对象,但其中能化板块的地缘风险不确定性较大,若节前溢价就已经收窄,那么不宜持有过多裸卖头寸过节,更适合节后市场情绪消化后再寻找卖波机会;黑色板块偏向低波属性,适合获取相对稳定的theta收益,也需防范政策与突发事件导致的尾部风险;有色、贵金属(881169)则更适合从买方角度观察,加息落地后,多数品种已经经历了大幅的降波,且属于外盘联动高的品种,因此反而适合通过非近月合约博取长假期间的升波机会。
本报告的著作权属于紫金天风期货股份有限公司。未经紫金天风期货股份有限公司书面授权,任何人不得更改或以任何方式发送、翻版、复制或传播此报告的全部或部分材料、内容。如引用、刊发,须注明出处为紫金天风期货股份有限公司,且不得对本报告进行有悖原意的引用、删节和修改。
本报告基于紫金天风期货股份有限公司及其研究人员认为可信的公开资料或实地调研资料,仅反映本报告作者的不同设想、见解及分析方法,但紫金天风期货股份有限公司对这些信息的准确性和完整性均不作任何保证,且紫金天风期货股份有限公司不保证这些信息不会发生任何变更。本报告中的信息以及所表达意见,仅作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,紫金天风期货股份有限公司不就报告中的内容对最终操作建议做出任何担保,投资者根据本报告作出的任何投资决策与紫金天风期货股份有限公司及本报告作者无关。


