


黄酒板块突然爆发,会稽山(601579)走出5天4板行情,股价创出历史新高。公司公告称经营一切正常,股价大涨更多是资金与情绪推动。亮眼的半年报之下,利润结构却暗藏反差,这波黄酒行情究竟能不能持续?
白酒大商扎堆入局,黄酒板块迎来资金追捧
9月21日,会稽山(601579)再度涨停,收盘36.12元/股,拿下5天4板,股价创下历史新高,一个月内累计涨幅超86%。黄酒板块集体走强,古越龙山(600059)本月上涨超40%,体量更小的金枫酒业(600616)本月涨幅接近18%。

当晚会稽山(601579)发布股价异常波动公告,公司表示,目前生产经营正常,市场环境、行业政策没有重大调整,生产成本、销售情况没有大幅波动,不存在应披露而未披露的重大消息。公司也提醒,股价和大盘偏离较大,市场情绪过热,存在非理性炒作、股价快速回落的风险,投资者要理性参与。
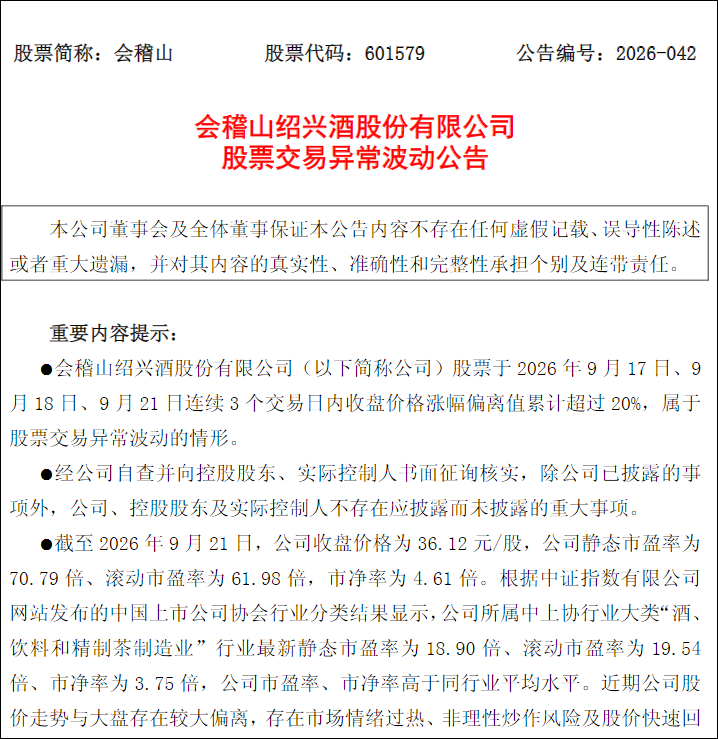
公告同时披露,9月17日、18日、21日换手率分别为8.64%、4.76%、7.19%,明显高于平时水平。另外,控股股东中建信创(886013)投质押股份约1.19亿股,占自身持股79.94%,占公司总股本24.87%。
业内人士分析,本轮行情一大诱因是白酒(881273)大经销商开始布局黄酒渠道,争抢黄酒市场。也有观点认为,这一轮上涨主要是资金和情绪带动,并不是黄酒基本面业绩大幅改善。会稽山(601579)从今年4月起密集签约名酒大商,主推高端单品“兰亭”,半年牵手近10家知名酒商,包括四川、北京、河南、东北等地头部经销商。券商研报提到,黄酒行业处于周期(883436)底部拐点,但还没进入上行阶段;白酒(881273)经销商主动接洽黄酒企业,算是底部信号,但经销商不会马上大规模打款,高端黄酒实际销售还需要时间。
登顶黄酒一哥,亮眼财报背后有隐忧
资本市场大涨的同时,会稽山(601579)近两年业绩稳步增长,今年上半年营收超过古越龙山(600059),坐上黄酒行业营收第一的位置。香颂资本董事沈萌认为,上半年净利润大幅增长,给游资炒作留下了预期空间。
今年上半年,会稽山(601579)营收8.53亿元,同比增长4.43%,归母净利润1.29亿元,同比大涨37.04%。在黄酒行业整体不景气的环境里,这份成绩十分突出。对比来看,古越龙山(600059)同期营收同比下滑11.89%,金枫酒业(600616)归母净利润亏损576万元。

不过这份好看的数据里,存在隐忧。利润高增很大一部分并非来自主业经营改善,上半年扣非归母净利润1.04亿元,同比增长16.77%,和归母净利润37.04%的增速相差超20个百分点,差额主要来自公允价值变动损益以及税收优惠。
单季度数据更值得警惕,今年第二季度,会稽山(601579)扣非归母净利润为-1056万元,去年同期亏损325万元,亏损幅度扩大225%。
橙柿互动·都市快报 记者 薛永军


