


9月22日,A股市场冲高回落。今日收盘,上证指数(1A0001)涨0.06%,深证成指(399001)跌0.05%,创业板指(399006)涨0.01%,科创综指(1B0680)涨0.3%。

全市场成交额21537亿元,较上一交易日增加1055亿元,2374只个股上涨。
盘面上,电力板块异动拉升,新能股份(000595)直线涨停;汽车整车(881125)板块局部走强,江淮汽车(600418)涨停;AI应用板块表现活跃,南威软件(603636)2连板,智度股份(000676)、新炬网络(605398)、中新赛克(002912)涨停;算力芯片概念(885756)上涨,旋极信息(300324)“20CM”涨停,禾盛新材(002290)、综艺股份(600770)涨停;医药板块强势,南华生物(000504)4连板,哈药股份(600664)、新华制药(000756)、华仁药业(300110)走出2连板。下跌方面,航运概念(885733)走弱,招商轮船(601872)、招商南油(601975)、国航远洋等纷纷回调。
今日午后,汽车整车(881125)板块走强,江淮汽车(600418)尾盘涨停,收盘报21.32元/股,最新市值480.59亿元,涨停板上封单超13万手。北汽蓝谷(600733)、宇通客车(600066)、比亚迪(002594)、长城汽车(601633)等跟涨。
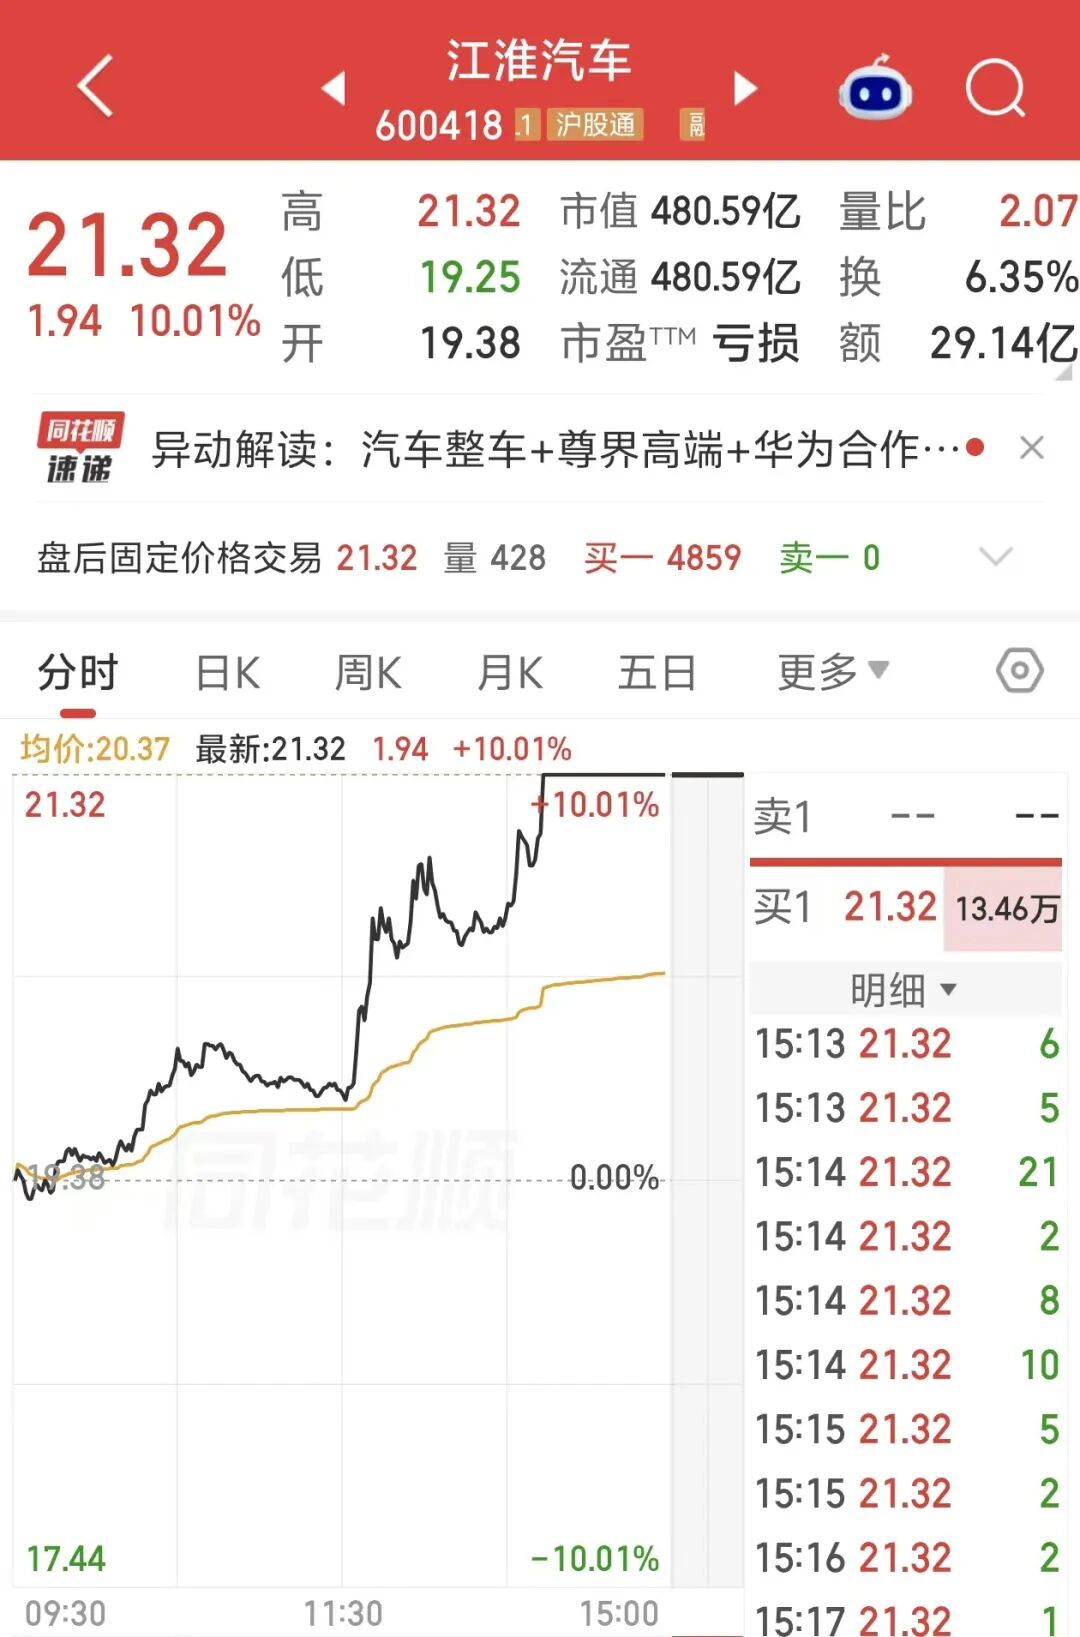
江淮汽车(600418)以商用车为基本盘,与华为合作打造尊界高端新能源(850101)乘用车(884099)。
方正证券(601901)研报称,随着江淮汽车(600418)与华为合作的尊界系列车型持续放量,新品进入密集上市周期(883436),尊界工厂产能逐步爬坡,带动整车制造规模抬升,产业链上下游零部件企业有望充分分享订单红利;高端车型放量也将带动单车均价上行,驱动江淮汽车(600418)盈利水平修复,但交付节奏、订单持续性仍需要持续跟踪。
国信证券(002736)研报称,汽车出海成为板块核心增量,自主整车企业持续完善海外渠道、丰富产品矩阵,乘用车(884099)、重卡、客车出口多点开花。不过海外贸易壁垒、地缘扰动仍为主要不确定性,出口高增能否转化为企业盈利改善,需要持续跟踪海外定价与本地化运营进展;智能化、自动驾驶相关创新则是中长期产业第二增长曲线。
电力板块午后局部异动,新能股份(000595)直线涨停,立新能源(001258)、芯能科技(603105)、闽东电力(000993)等冲高。

消息面上,国家能源(850101)局发布数据,8月,全国全社会用电量再破万亿,达到10332亿千瓦时,同比增长1.7%。全国最大用电负荷创历史新高,达到15.6亿千瓦。其中全国充换电服务业、互联网数据服务用电量增长强劲,分别为172亿、102亿千瓦时,同比增速分别达到51.2%、37.9%。
财通证券(601108)研报称,电力板块内部业绩分化明显,水电业绩稳健领跑,火电(884146)短期受煤价扰动成本承压,绿电面临消纳压力。往后看,电力供需格局边际趋紧,电价有望逐步修复;风光新增装机节奏放缓,供给释放存在滞后,板块定价逻辑正从短期高温旺季催化,转向对电价拐点与盈利弹性的中周期(883436)定价,高股息资产具备配置价值,但煤价上行等仍是主要风险。
(行情图片来自同花顺(300033))


