


9月18日,东莞证券更新第九版招股书,这家正在冲刺深交所主板的券商,上半年净赚8.22亿,接近去年全年水平,和已上市券商对比,东莞证券的净资产收益率更是排在前列。
但招股书更新之际,东莞证券也迎来了两个影响IPO进程的变量。
连续三年业绩增长
单看招股书,我们发现,近年来东莞证券的业绩表现不俗。

具体来说,2026年上半年东莞证券实现营业收入21.04亿元,净利润8.22亿元。
此前2025年,该公司全年营收33.86亿元,净利润12.45亿元,粗略估算,2026年上半年营收完成度约62%,净利润完成度约66%,进度不慢。
再看过去三年的走势,2023年到2025年,公司营业收入从21.55亿元增长到33.86亿元,净利润从6.35亿元增长到12.45亿元,连续三年保持增长。
其中,2024年营收增速27.7%,2025年23.0%,增速虽然有所回落,但绝对增量在扩大。
如果下半年市场环境不出现大的波动,东莞证券2026年全年净利润超过2025年的12.45亿元是大概率事件。
但利润增长的背后,有一个数字需要留意,2026年6月末,公司母公司口径资产负债率为78.93%,较2025年末的77.17%继续攀升。
较高的资产负债率或将给公司的生产经营带来一定的风险和影响,如财务成本提高、抗风险能力降低等。
这些负债是怎么来的,看资产负债表就清楚了,2026年6月末东莞证券应付债券余额183.08亿元,较2025年末增加33.4亿元;卖出回购金融资产款122.79亿元,较2025年末增加21.49亿元。
这两项合计占扣除代理买卖证券款后负债总额的七成以上,看来,东莞证券主要通过债券发行和回购融资来扩大业务规模。
值得一提的是,2026年上半年,该公司利息净收入4.92亿元,同比增长32.59%;自营业务收益总额4.17亿元,同比增长295.77%,这两项加起来已超9亿元,对上半年的利润贡献很大。
但这两块收益都易受市场行情影响,自营收益尤其明显,从过去几年的数据看,公司自营权益类收益率在2023年是-0.24%,2024年0.94%,2025年才回升到7.20%,波动幅度很大。
而自营收益在利润中的权重不小,一旦市场行情转弱,这部分收益回落,利润就会直接承压。
同业对比
要判断东莞证券是否具备上市的能力,就不能只看它自己的经营数据,还要把它和几家已上市的、规模相近的券商放在一起比一比。
在招股书中,东莞证券选取了华创云信(600155)、红塔证券(601236)、南京证券(601990)、国盛证券(002670)、第一创业(002797)5家总资产相近的上市券商作为同行业对比公司。
2025年该公司加权平均净资产收益率12.29%,根据数据统计,这一指标和A股上市证券公司(399975)对比排在第2位。
为什么东莞证券的资本效率能这么高?拆开收入结构看,我们发现融资融券(885338)利息收入是关键所在。
2025年东莞证券融资融券(885338)利息收入93,860.02万元,同业对比公司中南京证券(601990)57,799.54万元、国盛证券(002670)41,622.11万元、第一创业(002797)41,314.86万元、华创云信(600155)23,580.26万元、红塔证券(601236)13,256.52万元,东莞证券明显领先。

到了2026年上半年,东莞证券融资融券(885338)利息收入51,744.33万元,仍高于所有其他几家。
融资融券(885338)业务是资本消耗型业务,规模做得大,利息收入自然高,但这也意味着公司把大量资本投在了信用业务上。
除了融资融券(885338),经纪业务利润率也是东莞证券收益率高的原因之一,具体来看,2025年该公司经纪业务利润率52.00%,南京证券(601990)48.90%、红塔证券(601236)31.74%、华创云信(600155)28.10%、国盛金控(国盛证券(002670))26.64%、第一创业(002797)26.41%,东莞证券高于其他公司。
经纪业务利润率高,与东莞证券在东莞地区的市场地位有关,区域集中度高带来了成本优势和定价能力,这两块收入加起来,支撑了公司较高的净资产收益率。
但放在大盘中公司规模上的差距也很明显,2026年6月末,东莞证券总资产941.45亿元,在150家券商里处于中游偏下。
净资产收益率高但总资产规模不大,这表明公司目前的盈利模式更依赖效率而非规模。这种模式在区域市场里可以维持,但一旦要向全国扩张,资本规模就会成为约束。
自营业务规模占净资本比例的数据也说明了这一点,2026年6月末东莞证券228.82%,其他几家公司算术平均值190.50%,东莞证券略高于部分同行。
自营业务占用资本较多,而公司净资本规模有限,继续扩大自营配置会进一步消耗资本,对资本充足水平形成压力。
换句话说,东莞证券现在赚钱的效率高,是因为在东莞这个优势区域里,用有限的资本做了效率最高的事情,但要把这套模式复制到全国,就需要更多的资本,而这恰恰是东莞证券想要上市的原因之一。
两大变量
至于变量,得从陪伴东莞证券多年的两位高管说起。
先拿最近的来说,9月14日,东莞市纪检监察网站发布消息称,东莞证券原副总裁郜泽民涉嫌严重职务违法,主动投案,目前正接受东莞市监委监察调查。
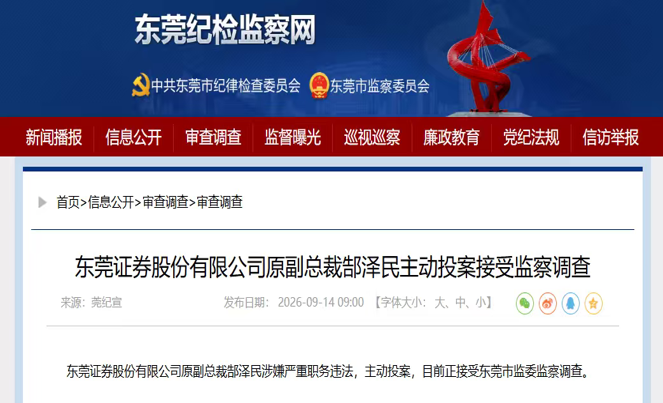
简历显示,郜泽民于2020年起担任东莞证券副总裁,2024年5月因工作调整他不再担任副总裁及代行职责,转任高级顾问。
更早之前, 8月7日,东莞市纪检监察网发布,东莞市投资控股集团有限公司原党委书记、董事长陈照星主动投案,接受纪律审查和监察调查。
陈照星是东莞证券的前任董事长,他2013年出任该公司总裁,2017年正式成为董事长,直到2025年11月才离任。
公开披露的信息里,关于他的离任只写了原董事长陈照星因个人身体原因辞任,由潘海标接任董事长。
这两位管理层任职期与东莞证券IPO受理期重合,若调查结果显示其在东莞证券任期内存在内控漏洞或违规行为,或将影响IPO审核中公司规范运作的评估。
前高管主动投案之外,该公司的股权结构变动也是变量之一, 9月3日,锦龙股份(000712)发布公告,公司与东莞市投资资本投资有限公司就转让东莞证券20%股份事宜达成初步意向,并签订了无约束力的交易备忘录。
锦龙股份(000712)目前持有东莞证券3亿股,占总股本的20%,如果这笔交易最终完成,锦龙股份(000712)将彻底退出东莞证券股东名单,东莞市国资委控制的三家国资股东合计持股比例将从75.40%进一步上升,监管机构和市场投资者的认可度也将发生变化,对上市审核推进或将有所帮助。
事实上,早在2023年3月深交所就受理了东莞证券的IPO平移申请,从过会到如今,已经过去三年。
这三年里,业绩在涨,合规风险事件也在增加,据不完全统计,2023年至今,东莞证券及分支机构被北交所、广东证监局、全国股转公司、上交所、深交所等监管机构采取了十余次监管措施,涉及保荐项目信息披露问题、客户交易行为管理问题、债券承销簿记建档问题等。
这些监管措施虽然总数不多,但相继出现,意味着公司在快速扩张过程中,合规风控的速度没有完全跟上业务节奏。
总的来说,业绩增长、业务效率高于部分上市同行同行、国资即将加持,这些都是东莞证券上市的有利条件。
但杠杆抬升、收入依赖单一区域、前管理层被查、合规记录变长,也都是审核中绕不开的关注点。
接下来,对于这家正在冲刺深交所主板的券商而言,经营数据只是基础,合规层面的整改和股权结构的稳定性,将是市场会持续关注的重点。


