


证券之星消息,2026年9月28日云南白药(000538)(000538)发布公告称公司于2026年9月28日接受机构调研,兴业证券(601377)董晓洁、嘉实基金刘杰刘志刚郝淼夏国强李慧郑舒泽参与。
具体内容如下:
问:请公司药品事业群主要产品2025年及2026年上半年的销售情况如何?
答:2025年,药品事业群单品销售过亿产品10个,其中,过10亿产品2个。核心系列产品销售收入总额超过55亿元,其中,云南白药(000538)气雾剂销售收入突破25亿元;云南白药(000538)膏销售收入突破12亿元;云南白药(000538)胶囊、云南白药(000538)(散剂)、云南白药(000538)创可贴均在上年销售收入基础上,实现显著增长。植物补益类产品气血康口服液销售收入同比增长约68%。其他品牌中药类产品增长亮眼,参苓健脾胃颗粒、蒲地蓝消炎片、血塞通胶囊等产品销售收入过1亿元,其中参苓健脾胃颗粒销售收入同比提升超53%。2026年上半年,公司药品事业群实现营业收入49.30亿元。一是云南
白药核心系列产品继续保持稳健增长,其中云南白药(000538)气雾剂销售收入突破15亿元,云南白药(000538)膏销售收入突破7亿元。二是第二曲线“大单品”持续突破。代表品种气血康口服液销售收入继续保持快速增长态势,销售收入达3.39亿元,同比增长约68.1%。三是其他品牌中药类产品取得亮眼成绩。蒲地蓝消炎片销售收入超1亿元,同比增长27.8%;藿香正气水销售收入突破5000万元,同比增长60.2%。
问:药品事业群未来的核心驱动是什么?
答:药品事业群未来有四个核心驱动一是战略驱动,药品事业群紧紧围绕“伤科疼痛全领域管理的第一品牌”这一战略牵引,围绕“1”个核心领域——伤痛管理,以专业研究项目不断提升产品临床价值及医疗渠道份额,以品牌专业化运营持续拉动零售渠道的稳定增长,同时筛选伤痛赛道高潜、高质、高值产品进行补充,补齐、补全、补强产品矩阵。二是研发驱动,对现有产品的二次开发将为我们的专业化推广提供有力支撑,也使我们未来能够在循证医学支撑下为市场提供更有效的治疗方案。三是“大单品”驱动,除了我们传统的伤痛管理领域“大单品”持续发力之外,我们也在培育心脑血管、呼吸系统、消化系统、泌尿系统等方面的潜力品种,如气血康口服液、参苓健脾胃颗粒、蒲地蓝消炎片、血塞通系列、痛舒系列、舒列安胶囊等,推动业务持续、良性增长。四是模式驱动,打造并持续升级“云鼎经纬”生态合作模式,依托数据直连系统推进,构建短链高效的一级经销商直供模式,实现产品从生产到终端的点对点直达,更好地进行“品牌+渠道+服务”三位一体的生态管理,同时持续强化溯源管理及动销服务,
打造医药行业渠道管理标杆。
问:公司第二梯队的大单品气血康、养元青增长迅速,请具体采取了哪些措施?
答:公司在气血康方面采取了以下措施一方面是研发助力气血康循证医学取得进展,使其从传统补气补血定位延展到血管健康领域。另一方面,在品牌营销上,打造了“气血声命力”音乐IP项目,围绕气血康口服液“气血滋养”核心功效,携手腾讯音乐(TME)娱乐集团正式推出全域音乐营销方案。面对滋补保健赛道产品同质化严重、品牌形象老化、营销打法零散等行业痛点,抓住音乐赛道差异化营销的机遇,依托“乐与气血同源”的文化内核,打造“气血声命力”专属音乐IP,打通线上传播、明星赋能、连锁终端全域营销链路。三是线上线下一体化融合推广,线上IP与线下实体门店结合赋能。四是“云鼎经纬”生态合作模式全面助力,构建短渠道运营、数智驱动的一级经销商直供模式,强化“品牌+渠道+服务”三位一体的生态管理,实现对渠道体系的精准管控、高效管理和持续赋能。
养元青增长是“精准定位+双证背书+数据洞察+功效扩容”叠加的结果。首先养元青聚焦“防脱”核心功效,精准定位建立了品牌差异化心智;防脱特证+国家发明专利双证加持,为复购提供了信任基础;2025年公司参与《中国女性5000人本态皮肤数据研究》,以真实用户数据为原点设计配方;研发上以云南特色功效植物成分为差异化壁垒,叠加特色香精香料,把“功效”与“情绪价值”结合。围绕防脱核心,精准覆盖控油、强韧、蓬松等多元需求,把单品做成矩阵、把防脱品牌向头皮健康管理品牌
升级。这一升级拓宽了用户生命周期(883436)价值,是支撑后续增长的核心驱动。
问:公司健康品事业群在渠道布局方面有哪些重点举措和成效?
答:公司紧紧围绕用户需求,对不同渠道用户画像做好不同渠道的产品画像,从而实现全渠道协同。线上聚焦新人群、新品类的突破,立足不同人群的口腔差异,持续迭代创新,精准捕捉消费(883434)者多元化、细分化的口腔护理需求。线下渠道持续巩固护龈核心产品的既有优势,积极开拓会员仓储、零食折扣店等新兴线下业态,同时通过即时零售抓住新消费(883434)场景,拓宽终端触达边界,做实线下基本盘。2026年上半年,公司在线上市场积极拓展新品类牙膏产品取得显著成效,上半年抗敏牙膏销售额达2.42亿元,美白牙膏销售额达2.08亿元。上半年公司健康品板块线上销售额同比显著提升21%。
在未来发展中,公司将继续发挥品牌全渠道的协同能力,通过研发的创新支撑产品的迭代创新,一方面夯实传统线下渠道优势,另一方面对即时零售、社区团商业洞察保持敏捷性,驱动品牌长期发展。
问:请介绍一下公司分红情况。
答:2024年以来,公司增加分红频次,通过特别分红提升投资者获得感。2025年9月完成2025年特别分红利润分派,现金分红总额18.18亿元;2026年4月完成2025年度分红利润分派,现金分红总额28.24亿元。2025年度累计现金分红总额达46.43亿元,占2025年公司归母净利润的90.09%。
公司2026年特别分红方案为以第二季度末公司总股本1,784,262,603股为基数,向全体股东每10股派发现金红利10.38元(含税),送红股0股(含税),不以资本公积金转增股本,分红总金额1,852,064,581.91元,占公司2026年上半年归母净利润的50.04%。该特别分红已于2026年9月24日派发完毕。
云南白药(000538)(000538)主营业务:自制工业品(850100)的研发、生产和销售,以及药品批发零售业务。
云南白药(000538)2026年中报显示,上半年度公司主营收入218.84亿元,同比上升2.95%;归母净利润37.01亿元,同比上升1.88%;扣非净利润35.18亿元,同比上升1.66%;其中2026年第二季度,公司单季度主营收入102.81亿元,同比下降1.29%;单季度归母净利润16.64亿元,同比下降2.03%;单季度扣非净利润15.53亿元,同比下降1.29%;负债率25.56%,投资收益6.02亿元,财务费用1817.5万元,毛利率30.06%。
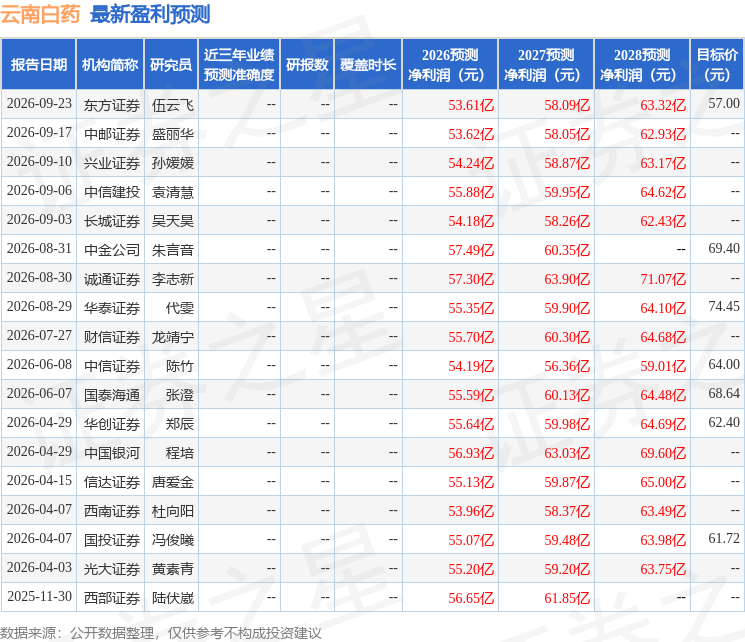
该股最近90天内共有7家机构给出评级,买入评级5家,增持评级2家;过去90天内机构目标均价为65.59。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出2.29亿,融资余额减少;融券净流入2.1亿,融券余额增加。


