


10 月 9 日晚间,天孚通信(300394)(300394)披露投资者关系活动记录,针对市场流传的海外进出口政策限制传闻作出明确回应,称现行相关政策并未对光器件产品形成约束,不会对公司经营造成影响。同时公司披露,北美市场收入占比极低,在手订单充足,供应链瓶颈也已得到缓解,长期看好 AI 带动下高速光互连赛道,CPO 配套产品已实现稳定量产交付。
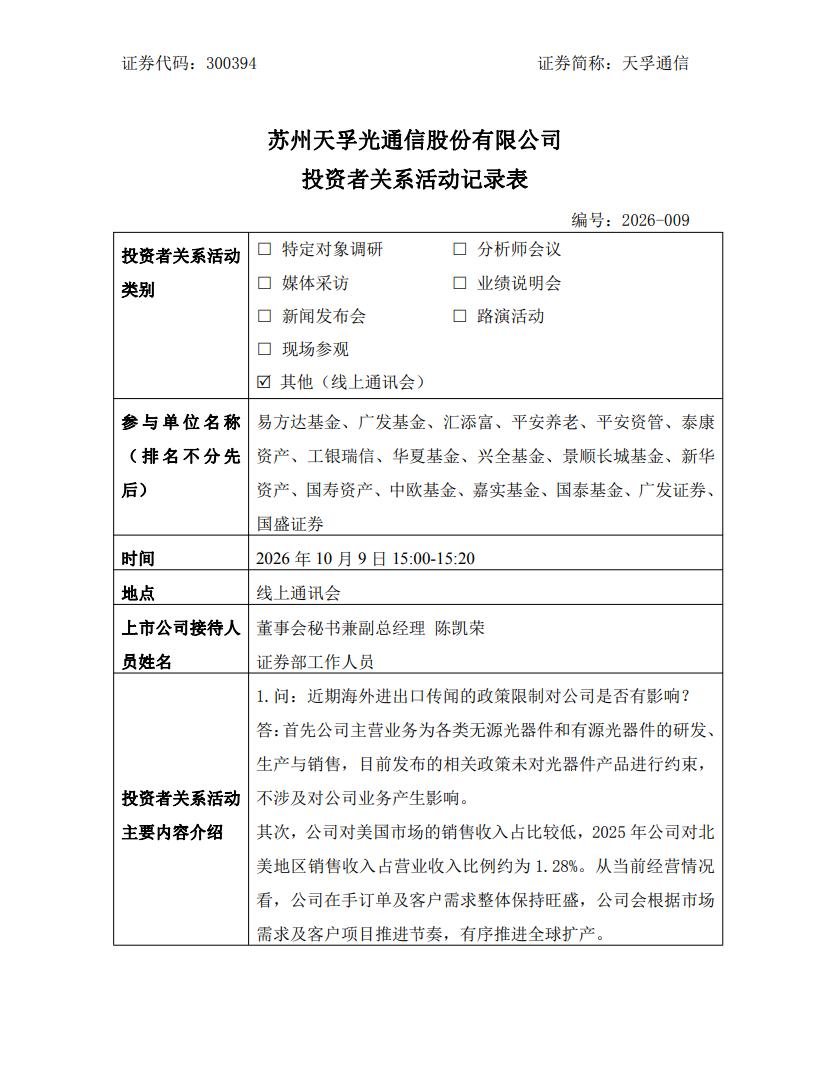

据公司介绍,天孚通信(300394)主营无源与有源光器件研发、生产及销售。2025 年,公司对北美地区销售收入仅占总营收约 1.28%,美国市场业务体量很小。从当前经营基本面来看,公司在手订单与客户需求整体保持旺盛,将跟随市场需求与客户项目进度,稳步落实全球扩产计划。
回顾上半年经营,公司坦言 2026 年上半年受部分瓶颈物料供应紧张拖累,阶段性制约产能释放与交付节奏,有源光器件业绩增长承压。不过目前关键物料紧缺局面已有明显改善。后续公司将强化关键物料供应链管理,完善供应保障体系,增强供应链抗风险能力,保障产能爬坡与产品交付。分业务板块看,无源光器件产能利用率维持高位;有源光器件随着物料供给改善,产能利用率正逐步回升。
算力基建浪潮之下,高速光互连需求持续上行,天孚通信(300394)对行业前景保持乐观,重点看好 CPO、NPO 等新兴技术方向成长空间。公司推出的 2026 年限制性股票激励计划,设置了 2027 至 2029 年业绩考核目标,目标设定综合考量行业景气度、客户需求以及 CPO、NPO 核心产品放量预期,彰显对中长期业务增长的信心。
CPO 赛道进展是市场焦点。天孚通信(300394)表示持续看好 CPO 发展前景,对业务落地节奏保持乐观。依托光学耦合、精密制造以及规模化交付能力积淀,公司面向 CPO 配套的 FAU、ELS 等产品,在性能、良率和交付保障层面已打下扎实基础,现已稳定量产交付。伴随下游算力需求持续扩容,公司有望持续抓住 CPO 产业化机遇。
整体来看,短期外部政策扰动对天孚通信(300394)冲击有限,北美低占比的收入结构也进一步降低海外地缘风险。上半年供应链压力逐步出清,有源业务有望迎来修复。中长期维度,AI 算力建设带动高速光互连需求扩容,CPO 等新技术产业化提速,公司凭借光器件配套能力,有望持续受益行业红利。不过,光通信行业技术迭代快、客户验证周期(883436)长,CPO 商业化落地进度、行业竞争加剧等因素,仍会对公司业绩兑现带来不确定性。


