


播放音频
00:00/00:00
总规划投资近300亿元的新增产能,正在把鹏鼎控股(002938)(002938.SZ)推向AI算力硬件供应链更深处。2026年上半年,公司AI服务器印制电路板(884092)(PCB)收入接近10亿元,光模块板收入6.26亿元,均较上年同期实现了大幅增长,带动公司总营收、归母净利润分别增长5.14%和4.11%。
近日,“寻找中国龙——高质量上市公司调研行”走进鹏鼎控股(002938),本次活动由南方财经全媒体集团旗下《21世纪经济报道》和越声理财公司、投资快报公司联合发起,南方财经投教基地联合出品。

(鹏鼎控股(002938)高管与投资者座谈交流。)
资本市场关心的是:AI业务何时足以改写以消费电子(881124)为主的盈利结构;在高速光互联规格不断迭代、行业集中扩产的背景下,新产能又将如何弥补与客户需求之间的时间差。AI业务开始放量盈利结构有待改善
鹏鼎控股(002938)当前的利润基石仍是通讯和消费电子(881124)。上半年,通讯用板收入100.48亿元,同比下降2.15%;消费电子(881124)及计算机用板收入47.42亿元,同比下降8.36%。两项业务毛利率分别提升3.96个和1.02个百分点,体现出成熟产品的成本控制和价格韧性,但收入端仍受传统终端需求影响。
这解释了公司利润增速为何未能追上部分PCB厂商。一方面,AI服务器板收入约占总营收5.8%,加上光模块板也不到一成,尚未改变整体收入结构;另一方面,公司上半年汇兑损失4.48亿元,研发费用增至15.97亿元,同比增长49%,泰国园区仍处于单厂运营、配套成本待摊薄的阶段。
中金公司(HK3908)在研报中将鹏鼎控股(002938)上半年利润增速偏慢归因于汇兑压力和算力产品研发投入增加。
不过,增量业务已显出更高的盈利能力。汽车及服务器用板合并口径收入22.67亿元,同比增长181.58%,毛利率37.42%,显著高于公司整体23.82%的水平。这意味着,高端产品占比提高正在改善公司利润水平。
鹏鼎控股(002938)副总经理兼董事会秘书周红告诉记者,部分产品“已经开始放量在供货”。公司将2026年界定为算力板块“订单起步元年”,意味着业务已形成收入,将进入大规模、稳定交付的产能爬坡期。

(鹏鼎控股(002938)副总经理、董事会秘书周红与投资者座谈交流。)产能落地与需求匹配的时间差
PCB企业纷纷进行大规模扩产的直接背景是AI服务器和高速互联带来的结构性需求。
中国银河(HK6881)证券的报告指出,2024年至2029年,AI服务器高密度互连板(High Density Interconnect,HDI)市场年均复合增速为29.6%,AI相关18层以上高多层板增速为33.8%,均高于全球PCB行业8.2%的增速。
这说明,对已有高端制程基础的PCB企业而言,订单能见度提高时不扩产,反而可能失去机会窗口。
鹏鼎控股(002938)正在加速布局:淮安AI服务器及高速光模块项目总投资127.30亿元,深圳第三园区拟投资100亿元,泰国园区2026年新增投资计划为42.97亿元。
公开资料显示,鹏鼎控股(002938)共有十余座厂房在建,计划投资合计近300亿元,在建产能自2027年起陆续投产。淮安募投项目建设期为3年,第二年开始投产,到第六年才达到设计产能,投资周期(883436)与产业发展周期(883436)可能存在一定时间差。
这也使产品代际成为扩产后的首要变量。
从行业整体格局来看,光模块的主力规格正由800G、1.6T继续向更高速率演进,同规格产品平均售价长期趋降,高速产品占比提升才是维持行业价值量的关键。若产线建成时客户已转向下一代产品,设备能力、材料体系与良率都需要重新进行匹配。
公司在募投测算中亦假设产品价格随行业新增供给逐步下降,达产年新增折旧摊销约11.30亿元。
换言之,高投资规模的扩产能否形成稳定盈利,取决于新产线能否在折旧上升前,切入仍有技术溢价的规格并取得稳定订单。切入AI算力业务的优势和竞争压力
鹏鼎控股(002938)的优势在于高精密制造的积累。
据了解,公司自2017年起布局细线路高阶HDI和SLP,并在消费电子(881124)领域形成规模化量产及良率管理经验;改进型半加成法可支持更细线路制作,适配服务器和高速光模块对高密度互连的要求。
鹏鼎控股(002938)相关负责人表示,公司2017年至2025年连续位居全球PCB企业营收首位,成熟的客户服务、供应链管理和大规模交付能力,是其进入算力板市场的基础。
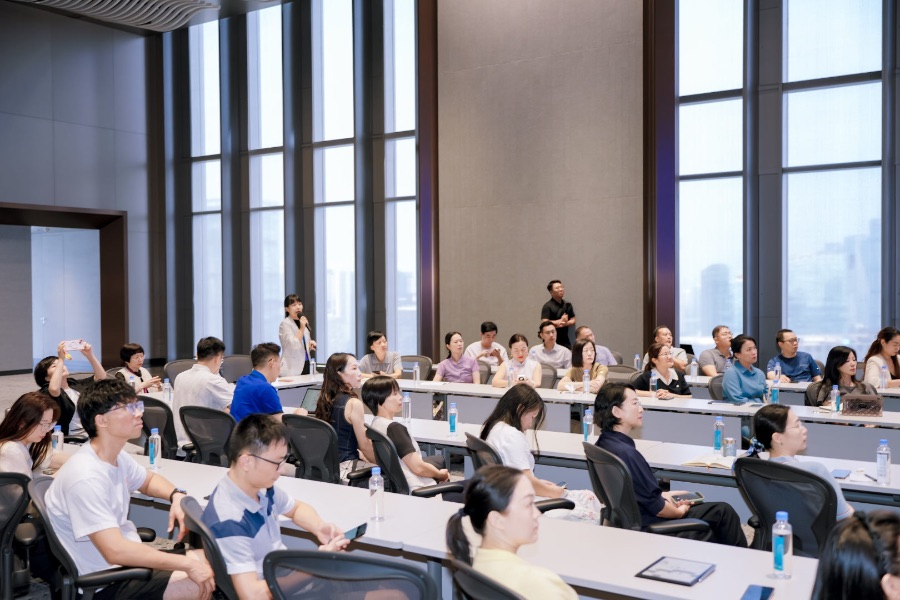
(投资者认真聆听,了解企业基本面。)
泰国园区则为客户供应链多元化起到了补位作用。公司披露,泰国一厂的良率、效率和品质已达到预期,但园区整体尚未摆脱固定成本摊销压力。此外,与消费电子(881124)领域的长期客户基础相比,AI服务器业务需要更长的客户认证周期(883436)和连续批量交付记录。
整个行业的投入也在加大。数据显示,20家PCB产业链公司年内披露的扩产规模超过800亿元,新增供给主要在未来两三年释放。
越声理财投资顾问莫云驹认为,随着800G、1.6T光模块市场的蓬勃发展,鹏鼎控股(002938)相关业务实现了快速增长。在互联网云厂商大规模推进数据中心建设、加速AI算力集群扩张的背景下,公司相关业务将继续保持快速成长的良好势头。
对鹏鼎控股(002938)而言,消费电子(881124)业务的毛利修复构成投入基础,AI服务器与光模块则成为第二增长曲线。2027年以后,客户份额、新线良率、产能利用率等关键因素,将共同决定公司这轮近300亿元扩产能否转化为持续的盈利增长。


