


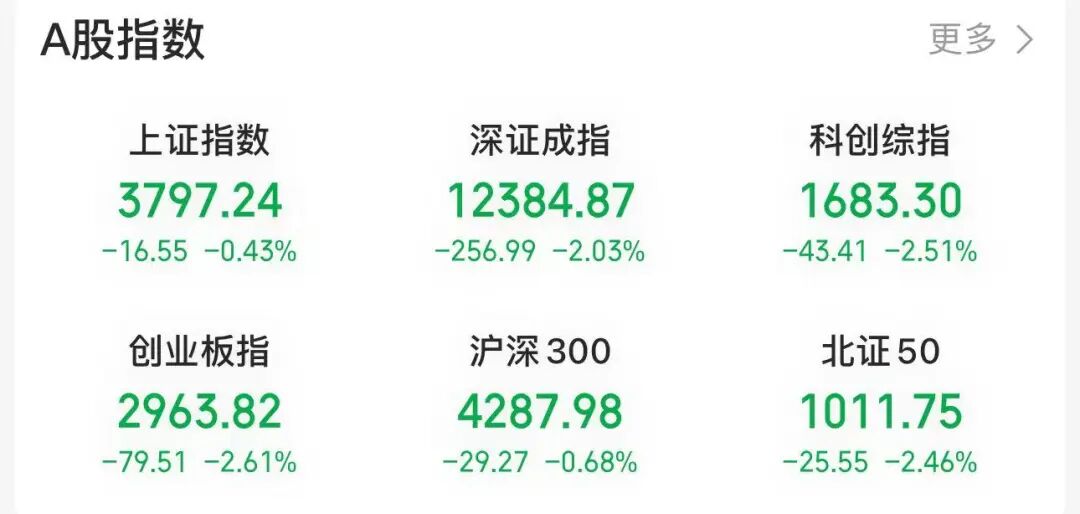
10月12日,A股市场继续调整。截至收盘,上证指数(1A0001)下跌0.43%,深证成指(399001)下跌2.03%,创业板指(399006)下跌2.61%,科创综指(1B0680)下跌2.51%。
全市场成交额15507亿元,4325只个股下跌,1167只个股上涨。
盘面上,AI视频、风电设备(881280)、银行、游戏(881275)、证券板块涨幅居前,银行板块持续上涨,工商银行(601398)、建设银行(601939)、中国银行(601988)股价盘中再创历史新高;算力硬件股持续下跌,CPO、MLCC等板块跌幅居前,星网锐捷(002396)跌停,中际旭创(HK3308)、东山精密(002384)、长鑫科技(688825)等多股跌超5%。粮食概念(885995)股跌幅也位居前列。
今日尾盘,A股千元股排名再度生变。贵州茅台(600519)股价超越联讯仪器(688808),重夺A股第一高价股的“股王”宝座。当前,A股共有3只千元股,其中两只为科技股,一只为白酒(881273)股。投资者在股吧感慨:“熟悉的酱香科技又回来了!”
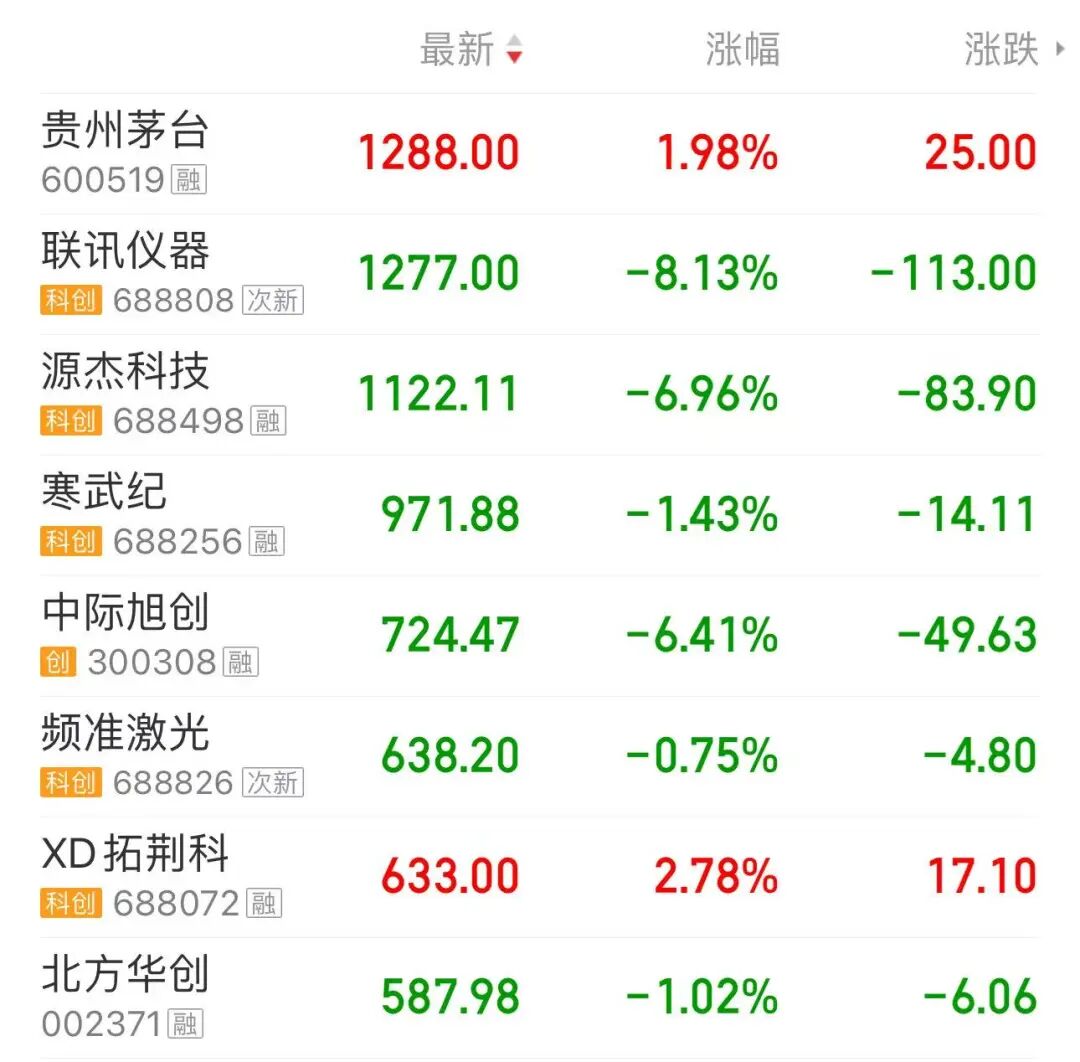
截至收盘,贵州茅台(600519)涨近2%,股价报1288元/股;联讯仪器(688808)跌超8%,股价报1277元/股,总市值跌破2000亿元,自6月25日历史高点回落超30%。
今年4月以来,A股“股王”多次易主。上半年科技行情下,联讯仪器(688808)、源杰科技(688498)、贵州茅台(600519)、寒武纪(688256)等个股轮番成为A股“股王”。
文化传媒(881164)方向全天活跃,影视院线(881274)、AI视频、短剧游戏(886060)等方向领涨。新华传媒(600825)走出10连板,果麦文化(301052)“20CM”涨停,博纳影业(001330)、慈文传媒(002343)、上海电影(601595)、掌阅科技(603533)等2连板。

近期,文化传媒(881164)板块出现多个催化因素。
据“博纳影业(001330)集团”微博(WB),博纳影业(001330)出品的国内首部AI超写实院线电影《三星堆:未来往事》将于10月23日登陆全国院线。另据博纳影业(001330)AIGMS(AI Generated Movie/Series)制作中心10月7日消息,博纳影业(001330)智能原生科幻电影项目《计划外:广寒行动》开机。
此外,今年以来,电影市场持续火热。灯塔专业版数据显示,截至10月11日,2026年度电影总票房(含预售)突破310亿元,总观影人次达7.91亿,放映总场次1.16亿场。同时,今年已经有9部影片票房超过10亿元。
东吴证券(601555)研报认为,AI内容开始进入大银幕交付阶段。东吴证券(601555)表示,AI剧、漫剧凭借低成本、快速迭代和系列化生产,率先形成内容供给,行业由短视频向电影、剧集和院线延伸。行业竞争将从单一模型能力转向技术、内容和制片流程协同,核心在于优质IP和规模化交付能力。AI影视走向产业化,短内容先行验证,长片制作加速落地。看好AI影视从技术展示迈向商业化交付,模型能力提升与制片流程协同有望推动内容供给扩容、制作效率改善,关注具备优质IP储备、内容制作能力或AI工具平台布局的相关公司。
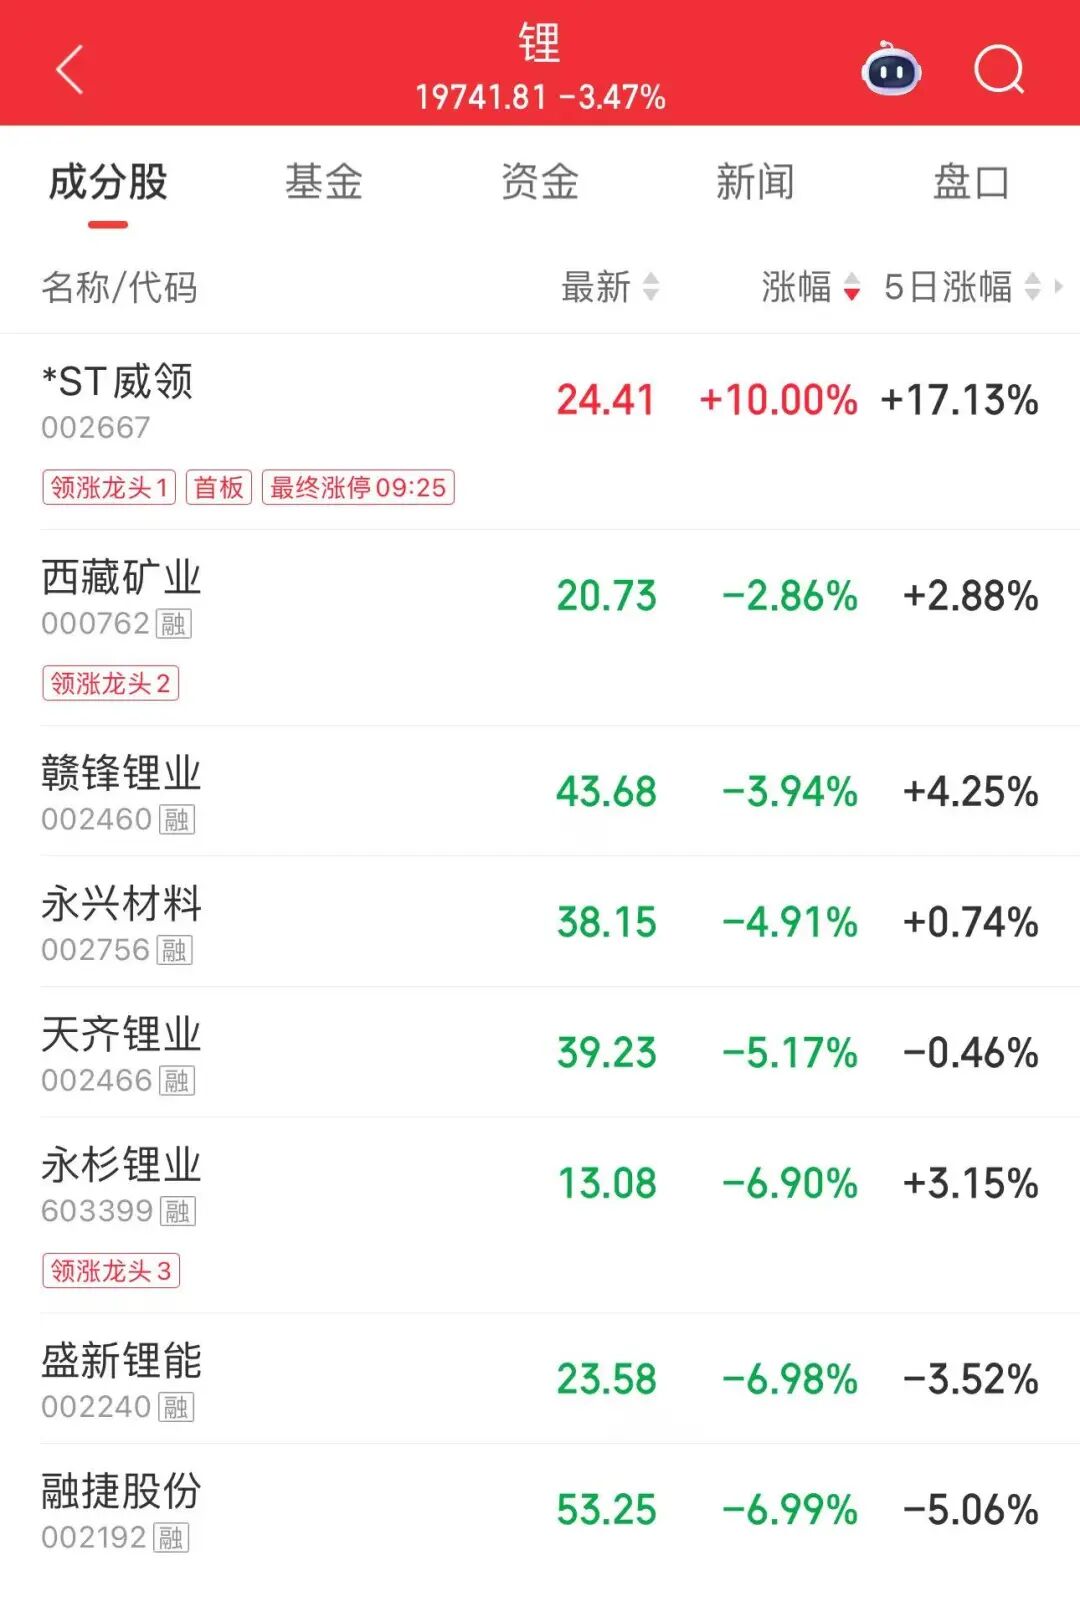
受碳酸锂期货主力合约大跌带动,10月12日午后,A股锂板块继续走低。盛新锂能(002240)、融捷股份(002192)、永杉锂业(603399)跌超6%,“锂矿双雄”天齐锂业(002466)、赣锋锂业(002460)跌超3%。
碳酸锂期货主力合约跌超11%,价格跌破11万元/吨关口,盘中最低触及104680元/吨,创今年以来新低,较今年5月的20.98万元/吨高点“腰斩”。

国泰君安(603977)期货认为,往远期看,四季度终端需求整体偏弱,锂电企业锂盐采购增量或随之受限。此外,碳酸锂远期供给增加、需求放缓的预期被强化,共同推动价格走低。市场判断明年碳酸锂供需格局将边际转松,甚至出现小幅过剩,这一远期宽松预期也被提前计入盘面。
天风期货认为,供给端,碳酸锂周产量环比小幅减少,辉石提锂、云母提锂产量小幅下降,盐湖提锂(885922)产量有所增加,需关注枧下窝锂矿复产进程。需求端,下游正极材料、动力电池8月排产环比正增长,需求淡季不淡的趋势延续。综合来看,短期碳酸锂价格维持震荡格局,后续关注锂矿到港情况及精矿价格,下游正极材料与电池订单,行业库存以及仓单变动,枧下窝锂矿实际复产进度等。
国泰君安(603977)期货分析师表示,当下碳酸锂现实端仍具韧性。10月电池与三元、磷酸铁锂正极排产继续环比提升,下游订单尚在,产线未收缩。供给一侧,国内锂盐厂周产环比减少,锂矿可售库存同步下降,矿端供应边际收紧。库存结构上,总库存继续去化且集中在正极厂环节,说明库存由下游实际生产消化而非仓库间转移。


