



银河期货研究员刘倩楠
期货从业证号:F3013727投资咨询证号:Z0014425
第一部分背景
近期苹果(AAPL)1月合约价格大幅下跌,从之前连日小幅度阴跌到今天的大幅重挫,苹果(AAPL)1月合约这波下跌可以说是非常顺畅的。1月合约从跌破震荡区间的7300元/吨到今天的跌破6300元/吨仅用了不到一个月时间,而1月合约的持仓量也从之前的12万手左右增加至目前的17万手。本轮下跌实际上是超出大部分苹果(AAPL)市场人士的预期的,市场预估苹果(AAPL)价格会下跌但是没有想到跌幅这么大下跌速度这么快,毕竟目前苹果(AAPL)现货价格还算是比预期要好很多。因此对于目前苹果(AAPL)价格是否触底以及未来价格走势市场存在一定的分歧。
第二部分行情分析
一、新果季产量大增,但是冷库入库量仍存疑
新果季苹果(AAPL)产量大增基本上是市场共识,这个共识从6、7月份套袋之后大家就已经比较认可了,不同机构也给出几乎相近的结论,就是2026年苹果(AAPL)产量预计同比大幅增加,且苹果(AAPL)产量来到了一个历年的高位。
Mysteel苹果(AAPL)团队以2026年种植面积为基础,结合2026年套袋量情况、果径变化幅度三大板块数据,对2026-2027产季全国苹果(AAPL)产量数据进行科学预估,2026年苹果(AAPL)产量约为4061.93万吨,较2025年套袋估产数据增加325.59万吨,同比增产8.71%;较2025年最终定产数据增加18.37%,其中今年甘肃产区明显增长,增幅30.01%;陕西产区增长,增幅9.55%;山东地区微幅增长,增幅0.76%(对比去年同期套袋估产数据)。另外,本年度苹果(AAPL)整体果径优于去年,本次产量预估已将果径变大这一正向因素纳入测算,最终估产结果相比仅单纯参考套袋数量更高。
卓创的调研报告显示,预计今年产量4011.68万吨,同比增加17.18%,与近五年均值(不含2026年)相比增加413.12万吨,增幅11.48%。从目前产量预测数值来看,今年苹果(AAPL)总体产量明显高于去年,高于近五年平均值。

产量高确实给市场以压力,因此苹果(AAPL)1月期货合约在4月份的时候从8500跌下来,跌至7300-7700的价格区间,而之后期货盘面价格持续震荡,在区间内不断等待新的驱动。到9月中旬开始,增产预期逐渐趋于兑现,而市场担心的质量问题也随着时间推移越来越明朗,因此盘面价格一路下跌。但是跌至6200元/吨附近还有继续下跌的动力吗?
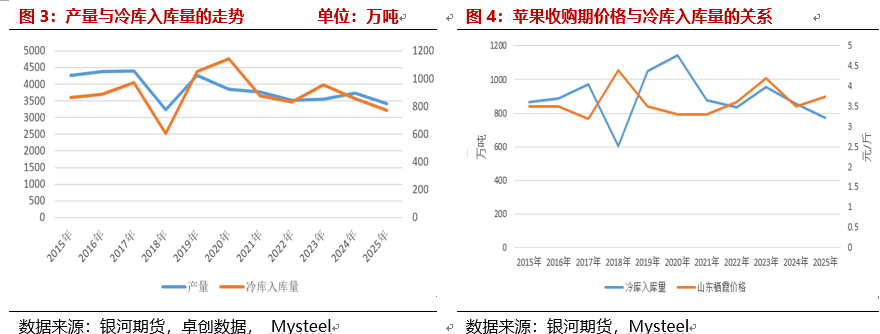
首先,我们要说产量高并不代表1月合约的供应量就大,1月合约的供应量要看11月份的苹果(AAPL)冷库入库量情况。当然如果产量大增对于入库量天然就有一个可以大量入库的基础,但是实际入库量多少更多取决于10月份和11月份市场的直接消化量。从历史数据来看,产量和入库量大体走势趋同,但是也并非产量高峰的时候对应的入库量就是最高位。
从目前的情况来看,今年苹果(AAPL)的上市价格实际上并没有如预期的那么低,所以到现在为止客商采购都是一种比较谨慎的状态,而最近盘面的大幅下跌会使得客商采购更加谨慎。如果后面现货价格跌不下来那么今年客商的采购量大概率将维持在低位,这就会导致大量的果农货卖不出,从而不得不被动选择入冷库。同时如果苹果(AAPL)现货价格跌不下来,那么苹果(AAPL)下树后的直接消费(883434)量可能也会比较低,从而使得更多的果农选择被动入库,从而增加冷库苹果(AAPL)入库量。相反如果经过这轮苹果(AAPL)期货价格的下跌带动现货苹果(AAPL)价格也开始大幅走低,那么无论是客商采购积极性还是直接消费(883434)量都将会好转,从而使得冷库苹果(AAPL)入库量减少,那么对于1月合约来说反而是一种潜在利多。从历史数据来看,大部分情况下苹果(AAPL)收购期的价格和冷库入库量存在一定的负相关关系,但是也存在一定的例外。目前西部产区开始批量下树,而东部产区也陆续开始下树,东部产区的收购价格和直接消费(883434)量还存在一定的变数,所以未来一段时间苹果(AAPL)现货价格的走势将是决定未来苹果(AAPL)冷库入库量的关键因素之一。
二、2026年苹果消费情况较差
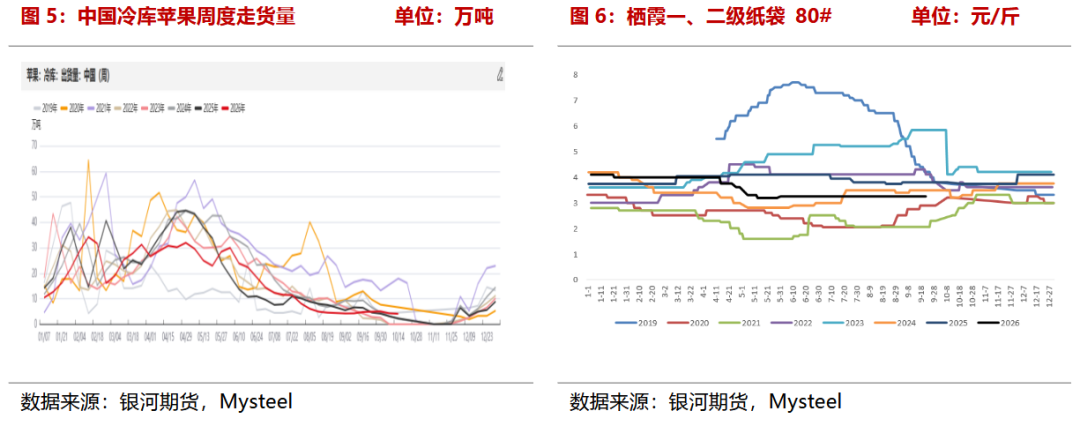
2026年需求情况较差,从冷库苹果(AAPL)的周度出库量可以看出今年的苹果(AAPL)周度出库量基本上处于历年同期的偏低位,特别是在出库高峰的4、5月份冷库苹果(AAPL)周度出库量也处于历年同期的低位。即便是后期苹果(AAPL)价格跌下来之后周度走货量仍没有出现明显好转。
苹果(AAPL)作为农产品(850200)以及一个极其贴近终端的直接消费(883434)品,季节性消费(883434)对其销售影响非常大,今年中秋、国庆备货阶段客商多以小单采购,礼盒需求不及往年,假期后销区走货明显放缓。大宗商品里面和苹果(AAPL)情况类似的品种包括红枣、鸡蛋和生猪等生鲜品最近跌幅都非常大,可能也从侧面说明了今年中秋和国庆的消费(883434)情况不及预期。
三、苹果仓单成本较高
1月合约交易重心在供需上,但是10月合约交易的更多体现在仓单成本上。从最近一段时间1月合约和10月合约价差不断拉大的情况来看,实际上目前的苹果(AAPL)价格制成仓单成本并不低,目前10月合约即使经过今天的大跌价格仍在7800元/吨附近,可见如果从仓单成本角度考虑期货合约价格确实比较高。但是我们也需要注意1月合约代表的是1月份的仓单成本,而仓单成本是随着苹果(AAPL)现货价格变动的,所以1月合约目前的价格我们短期也不能证伪。
第三部分结论
供应端,今年苹果(AAPL)产量大增且品质整体尚可确实给目前盘面以压力。不过苹果(AAPL)1月合约的有效供给,核心取决于11月冷库苹果(AAPL)入库数据:如果收购季现货价格保持坚挺,今年的入库量大概率维持高位;如果苹果(AAPL)现货受近期期货下行带动走弱,反而会构成盘面潜在利多。因此,1月合约的供给端仍存在不确定性。
需求端来看,今年苹果(AAPL)消费(883434)整体偏弱,节日拉动效果不及预期;近期生鲜品类价格大幅回落,也是市场在计价弱需求的现实。综合而言,苹果(AAPL)当前基本面偏弱。但当苹果(AAPL)1月合约回落至6200元/吨附近,且1月合约的有效供给仍存变数时,供需基本面对于行情的指引作用将有所弱化,盘面走势更多取决于资金动向。


