


本期观点:
十一假期后,国内有色板块整体有所承压,其中铝价走势偏弱,市场对其基本面预期发生了一定变化。
一、中东电解铝产能逐步复产
中东地区(主要包括阿联酋、巴林、沙特、卡塔尔、阿曼等)的电解铝总产能约为650万吨,占全球电解铝总产能的9%左右,是仅次于中国的全球第二大电解铝产区。中东地区的电解铝主要用于出口,供应欧盟原铝进口约19%、美国原铝进口约21%、日本原铝进口约28%,是欧美日非常关键的供应区域。2026年3月中东冲突爆发后,阿联酋环球铝业(EGA)和巴林铝业(Alba)因受到袭击而紧急减产,卡塔尔铝业(Qatalum)因天然气(885430)断供宣告部分产能停产,中东地区合计减产产能规模超200万吨。6月份,随着美伊签署谅解备忘录,中东局势有所降温,电解铝企业开始积极推动复产。7月份,海德鲁发布报告称,Qatalum运行产能一直维持在60%左右。8月份,EGA表示旗下Al Taweelah铝厂电解槽复产进度已完成25%,预计2027年一季度恢复满产。9月份,Alba表示产能已经恢复至战前约80%的水平。据SMM统计,截止9月底,中东地区电解铝运行总产能已恢复至450-500万吨附近,预计10月继续推进复产。需要注意的是,目前霍尔木兹海峡仍未完全恢复至正常通行情况,物流受阻仍将对中东地区电解铝的供应和贸易形成一定影响。
数据显示,2026年4月起,中东地区电解铝月度产量开始出现大幅回落;2026年8月,中东地区电解铝月度产量为29.9万吨,连续两个月环比回升,但与去年同期相比仍下滑42.6%,产量恢复至同期水平仍需一定时日。

二、海外现货升水回落明显
2026年6月初,LME铝升贴水(0-3)最高突破100美元/吨,创出近二十年以来新高。后续随着中东局势缓和,LME铝价开始高位回落,LME铝升贴水(0-3)同样快速下跌,不到半个月的时间,LME铝升贴水(0-3)就跌至负值区间。各区域来看,截至10月9日,SMM数据显示,泰国CIF P1020A升水为249美元/吨,韩国FCA升水为223美元/吨,韩国CIF升水为216美元/吨,日本CIF MJP现货升水为230美元/吨,较年内高点均已出现明显下降。
日本作为亚洲重要原铝进口市场,其季度升水是亚洲地区铝贸易定价的关键参考。日本季度铝升水(MJP)为日本主要港口交货价较LME现货价的溢价部分,覆盖海运、保险、仓储等物流成本,反映区域现货供需状况。受中东地缘冲突影响,2026年日本一季度MJP上涨至195美元/吨,二季度MJP跳升至350-353美元/吨,三季度MJP继续上涨至395美元/吨,创出近11年以来新高,四季度MJP大幅回落至255美元/吨。

三、海外电解铝新增投产加速
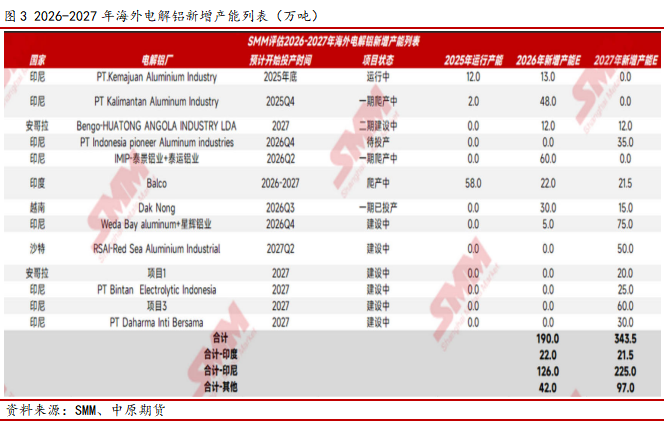
据SMM统计,2026年海外新增电解铝产能约190万吨,其中已有148万吨完成投产,剩余42万吨预期在2026年四季度投产运行。2027年预计将新增电解铝产能约343.5万吨,其中印尼地区约225万吨,占比高达65.5%。近期,海外又释放出一批远期新增产能计划,分别来自尼日利亚、坦桑尼亚、印度、阿塞拜疆及哈萨克斯坦,共计产能约266万吨。预计2025年底至远期,海外电解铝新增投产计划累计高达2349.5万吨,需要进行持续跟踪。
近些年来,由于国际地缘政治局势变化,全球铝贸易流向发生重大变化,各国对铝资源供应安全保障高度重视,欧美地区也开始进行电解铝新增产能投产。2026年7月20日,美国总统特朗普签署公告,依据《1962年贸易扩展法》第232条,调整铝进口关税,推出了原铝进口投资激励计划。根据公告,在美国新建、扩建或改造的电解铝企业,其项目获批后可适用当前232关税(50%)的一半,即25%来进口原铝;若企业未履行项目承诺,对应的关税优惠资格和电价优惠将被取消。美国已经宣布多个电解铝新建、复产项目,包括阿联酋环球铝业(EGA)与世纪铝业(CENX)(Century Aluminum)合作建设75万吨电解铝项目,Magnitude(MAGH)7Metals公司计划重启其第一条电解铝生产线,产能约7.5万吨/年,世纪铝业(CENX)(Century Aluminum)旗下的Mt.Holly铝厂预计今年实现满产,产能约23万吨/年。2026年10月份,欧盟委员会正式将芬兰Arctial电解铝项目认定为战略项目。这是欧洲三十多年来计划新建的首座电解铝厂,设计年产能为61万吨,项目建成后,欧洲原铝产能将提升约20%,为欧洲工业、能源(850101)转型及国防领域稳定提供关键原材料。
四、总结
随着中东电解铝逐步复产和新增产能计划增加,海外电解铝供应预期逐步转向宽松,LME铝价逐步回落至年初低点一线,内外盘铝价或走出新一轮分化。
免责条款
此报告并非针对或意图送发给或为任何就送发、发布、可得到或使用此报告而使中原期货股份有限公司违反当地的法律或法规或可致使中原期货股份有限公司受制于的法律或法规的任何地区、国家或其它管辖区域的公民或居民。除非另有显示,否则所有此报告中的材料的版权均属中原期货股份有限公司。未经中原期货股份有限公司事先书面授权下,不得更改或以任何方式发送、复印此报告的材料、内容或其复印本予任何其它人。所有于此报告中使用的商标、服务标记及标记均为中原期货股份有限公司的商标、服务标记及标记。
此报告所载的资料、工具及材料只提供给阁下作查照之用。此报告的内容并不构成对任何人的投资建议,而中原期货股份有限公司不会因接收人收到此报告而视他们为其客户。
此报告所载资料的来源及观点的出处皆被中原期货股份有限公司认为可靠,但中原期货股份有限公司不能担保其准确性或完整性,而中原期货股份有限公司不对因使用此报告的材料而引致的损失而负任何责任。并不能依靠此报告以取代行使独立判断。中原期货股份有限公司可发出其它与本报告所载资料不一致及有不同结论的报告。本报告及该等报告反映编写分析员的不同设想、见解及分析方法。为免生疑,本报告所载的观点并不代表中原期货股份有限公司,或任何其附属或联营公司的立场。此报告中所指的投资及服务可能不适合阁下,我们建议阁下如有任何疑问应咨询独立投资顾问。此报告并不构成投资、法律、会计或税务建议或担保任何投资或策略适合或切合阁下个别情况。此报告并不构成给予阁下私人咨询建议。


