



银河期货研究员周琴
期货从业证号:F3076447投资咨询证号:Z0015943

第一部分
专题的写作背景及目的
烧碱和PVC的绝对价格目前都处于历史低位区间,PVC自2022年7月步入亏损,至今已经4年多时间,而烧碱自身也从2025年10月陷入亏损境地,当下呈现烧碱、PVC双亏困境。两者之间的链接为氯碱(884023)平衡问题,PVC产业在讲氯碱(884023)平衡,烧碱产业也在讲氯碱(884023)平衡,两者是否可以等同,或者有何差异。氯碱(884023)平衡的历史表现如何?未来又将如何演绎?烧碱和PVC未来谁将率先走出困局?我们在2024年8月26日曾经发布过专题报告《【银河专题】全国氯碱(884023)PVC配套情况及利润指标分析》,厘清了全国以及各省份烧碱和PVC的装置匹配情况,时隔两年PVC和烧碱均有了不小的变动,本篇专题一方面是对该专题的更新,并对氯碱(884023)平衡的底层逻辑做进一步梳理。更重要的一方面是对氯碱(884023)格局的历史做详细观察,进而通过对比烧碱和PVC在产能投放、利润和存量开工、内需、外需方面的差异,探讨未来的氯碱(884023)供需格局。
第二部分
氯碱平衡的底层逻辑再梳理
一、氯碱平衡问题的底层逻辑
氯碱(884023)跷跷板的底层逻辑:供应因联产锁定,需求又相对独立,价格经常背离,所谓“以氯补碱”或者“以碱补氯”是在考量氯碱(884023)厂的综合利润。
烧碱和液氯的生产化学方程式为:
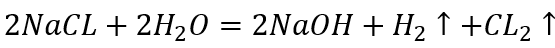
烧碱和液氯是伴生生产关系,两者都是电解氯化钠的产物,生产1吨烧碱伴随生产0.886吨液氯,重点是烧碱和液氯产量配比不可单独调节,供应同增同减,因此烧碱和液氯供应锁定。但需求端又相对独立,烧碱的下游主要为氧化铝、化工(850102)、印染(884130)化纤、水处理、轻工(除造纸(881137))、纸浆造纸(881137)、锂电等,2025年占比分别为28%、14%、12%、9%、8%、8%和6%。液氯有众多的下游,包括PVC(占比46%)、甲烷氯化物(9%)、盐酸(占比8%)、环氧氯丙烷(占比5%)、环氧丙烷(885903)(占比4.7%)、次氯酸钠(占比4.3%)、TDI(占比4.2%)、氯化石蜡(占比3.8%)、MDI、氯乙酸、CPE、氯化苯、三氯化磷、三氯乙烯等,进一步细化到液氯直接下游的下游去看需求,如图1所示,可以较为明确的看到,烧碱和液氯下游需求重合度小。
氯碱(884023)跷跷板主要是两种情况:第一种情况是烧碱涨、液氯跌。传导链条为烧碱价格上涨→烧碱盈利向好→氯碱(884023)企业提高负荷生产→液氯供应增加→液氯价格承压。第二种情况是,烧碱价格下跌→烧碱盈利收缩→氯碱(884023)企业降负检修→液氯供应收紧→液氯价格回升。

二、PVC产业的氯碱平衡和烧碱产业的氯碱平衡问题有何不同
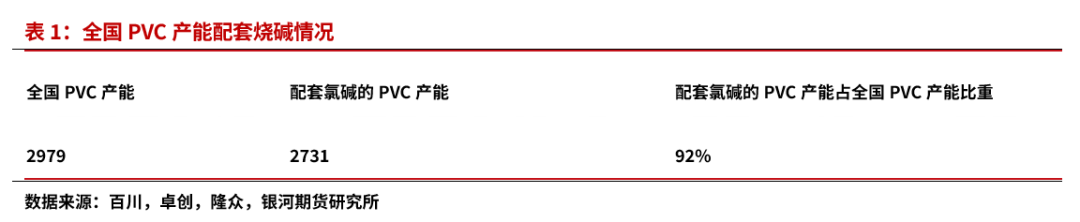
PVC行业基本完全配套烧碱,PVC产业基于利润去考量PVC的开工和估值时,必须综合PVC和烧碱利润,PVC行业所说的氯碱(884023)平衡问题就是PVC和烧碱的平衡问题。液氯最大下游是PVC,2025年PVC占到液氯下游需求的46.4%。PVC产业在讲氯碱(884023)平衡问题,对全国的PVC装置和烧碱装置做深入梳理发现,全国92%的PVC产能配套烧碱。PVC生产企业没有配套氯碱(884023)的企业涉及PVC产能248万吨,其中128万吨产能属于外购VCM的装置,VCM本身已经含氯,不再需要额外的氯元素。80万吨配套氢氧化钾,40万吨外购乙烯并外购液氯。
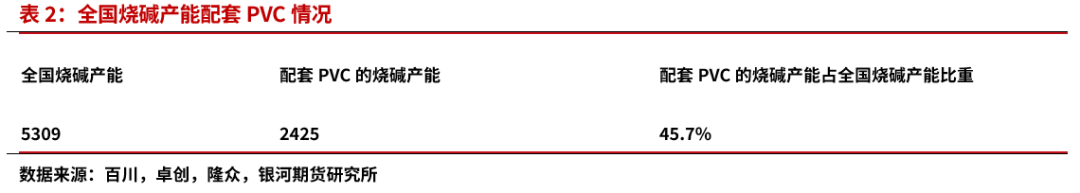
全国46%的烧碱产能配套PVC,烧碱产业基于利润去考量烧碱的开工和估值时,需综合看烧碱和PVC综合利润、烧碱和液氯综合利润。烧碱产业也在讲氯碱(884023)平衡问题,但全国烧碱总产能5309万吨,仅2425万吨的烧碱产能配套PVC,占比46%,还有2884万吨烧碱产能未配套PVC,烧碱产业的氯碱(884023)平衡问题更为复杂,其中46%指的是烧碱和PVC的平衡。内蒙、新疆、陕西等地烧碱与PVC基本完全配套,但山东、浙江、河南、江苏等地大部分烧碱并没有配套PVC。
三、氯碱平衡的三种表现形式
液氯属于剧毒危化品,不容易存储和运输,因此液氯要么配套加工成PVC等含氯产品,要么即产即销。2025年全国液氯商品量691万吨,山东占比最大为45%,液氯商品量313万吨,江苏第二为70万吨,占比10%,河南48万吨,占比6.9%,河北51万吨,占比7.4%,安徽41万吨,占比6%,湖北38万吨,占比5.5%。通过观察得到,液氯商品量高的省份,配套PVC的烧碱产能占比也比较低。
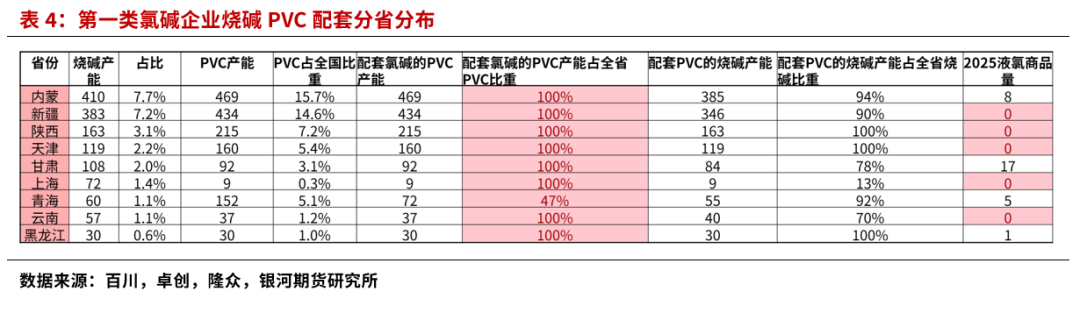
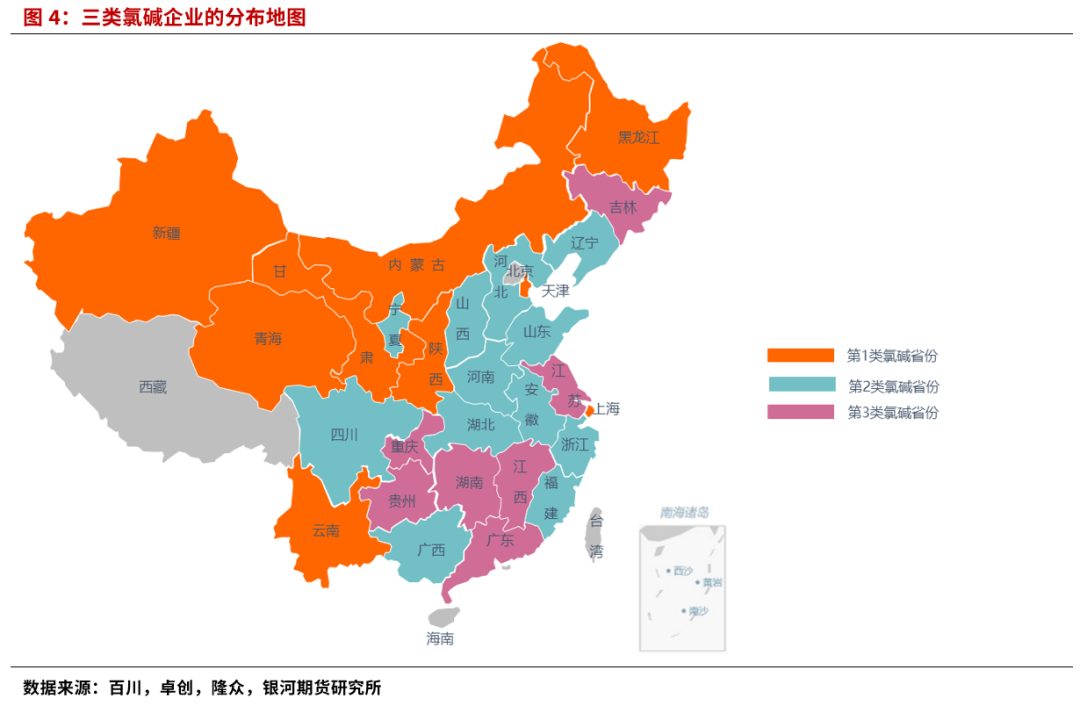
我们在对各个省份的烧碱和PVC装置作梳理时候发现,部分省份PVC和烧碱配套情况类似,部分则差异较大。我们综合各个省份烧碱和PVC的装置配套情况以及液氯商品量的情况,按照烧碱和PVC配套比例从高到低,将其分为三类。
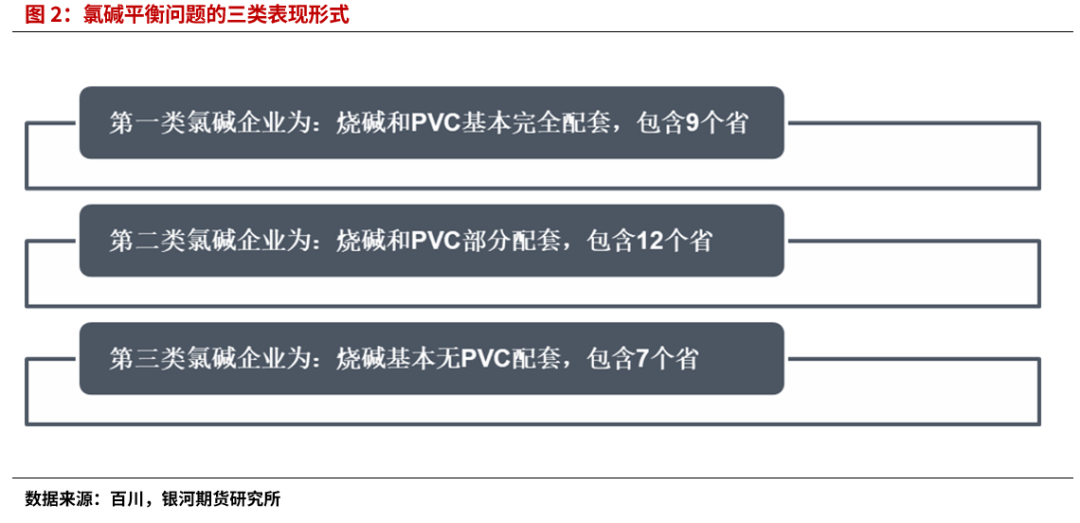

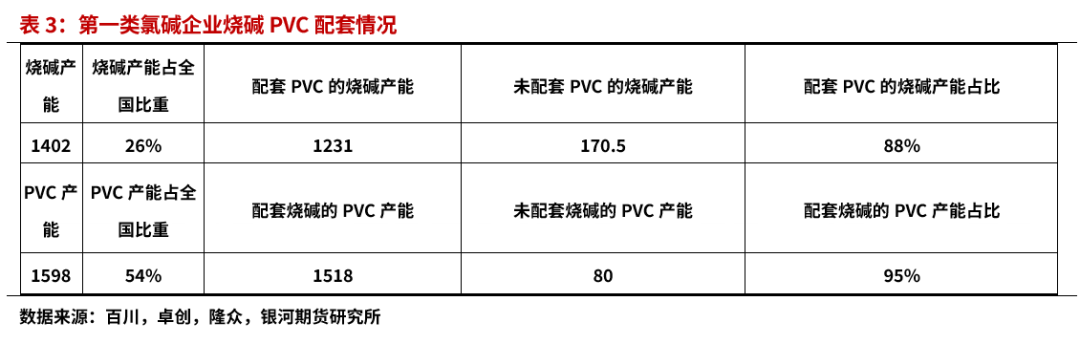
第一类氯碱(884023)企业为:烧碱和PVC基本完全配套。该类企业包含:内蒙、新疆、陕西、天津、甘肃、上海、青海、云南、黑龙江共9个省市。这类企业包含烧碱产能1402万吨,占全国烧碱产能26%,其中配套PVC的烧碱产能为1231万吨,未配套PVC的烧碱产能170.5万吨,配套占比88%。包含PVC产能1598万吨,占全国PVC产能54%,配套烧碱的PVC产能1518万吨,未配套烧碱的PVC产能80万吨,配套占比95%。
该类企业的特点为:厂家PVC和烧碱基本完全配套,PVC和烧碱的装置联动性强。氯碱(884023)综合利润以PVC和烧碱综合利润考量,如果氯碱(884023)综合利润亏损,预计会同时影响PVC和烧碱的开工。所谓“以碱补氯”或者“以氯补碱”通过PVC和烧碱来衡量。
第二类氯碱(884023)企业为:烧碱和PVC部分配套。该类企业包含:山东、浙江、河南、河北、四川、山西、宁夏、安徽、湖北、福建、广西、辽宁共12个省份。这类企业包含烧碱产能3185万吨,占全国烧碱产能60%,其中配套PVC的烧碱产能为1119万吨,未配套PVC的烧碱产能2066万吨,配套占比35%。包含PVC产能1243万吨,占全国PVC产能42%,配套烧碱的PVC产能1163万吨,未配套烧碱的PVC产能80万吨,配套占比94%。
该类企业的特点为:PVC基本100%配套氯碱(884023),但烧碱仅部分配套PVC,当地耗氯下游除了PVC以外,还有较大比重是其他耗氯下游,有一定的液氯商品量。这类地区由于有商品氯市场,企业可以在外销液氯或者调整PVC等配套下游的开工之间进行选择,比如在PVC亏损时,企业可以降低PVC开工,但不降低烧碱开工,通过增加液氯外销量来实现。氯碱(884023)综合利润不仅看烧碱&PVC利润,还得看烧碱&液氯的综合利润。


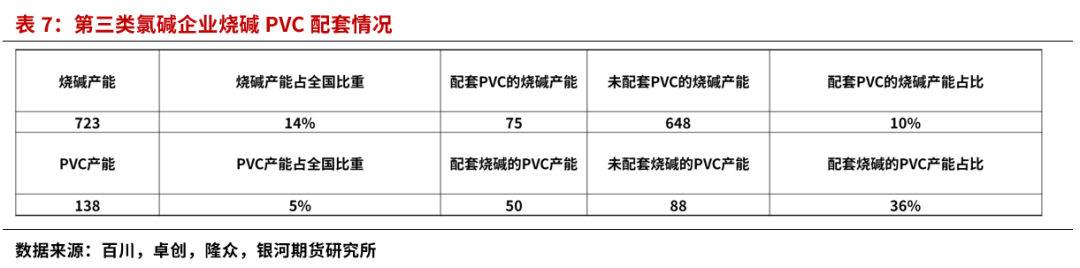
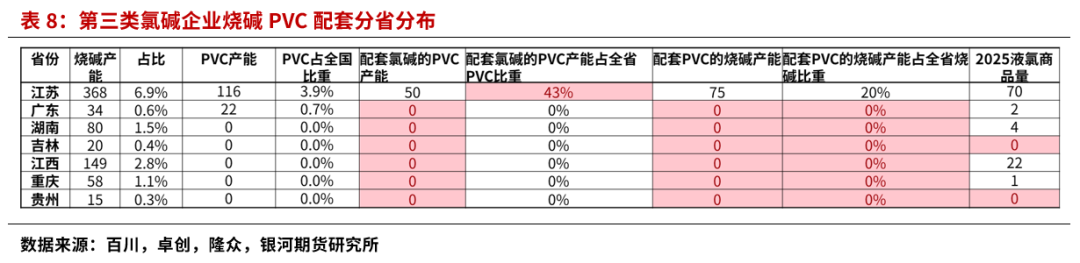
第三类氯碱(884023)企业为:烧碱基本无PVC配套。该类企业包含:江苏、广东、湖南、吉林、江西、重庆、贵州共7个省份。这类企业包含烧碱产能723万吨,占全国烧碱产能14%,其中配套PVC的烧碱产能为75万吨,未配套PVC的烧碱产能648万吨,配套占比10%。包含PVC产能138万吨,占全国PVC产能5%,配套烧碱的PVC产能50万吨,未配套烧碱的PVC产能88万吨,配套占比36%。
该类企业的特点为:完全以烧碱为主导,相应省份要么没有PVC装置,要么为外购VCM的PVC装置,不再需要额外的氯元素。衡量这类企业氯碱(884023)综合利润参考烧碱利润&液氯价格为主。
根据不同类别氯碱(884023)和PVC的配套情况绘制氯碱(884023)配套地图。从氯碱(884023)装置配套的地图上看,我国北部和西北PVC和烧碱装置相互配套程度高,烧碱和PVC的装置联动性强,氯碱(884023)平衡以PVC和烧碱来综合评价。我国东部和南部烧碱要么配套PVC后仍有一定的商品氯市场,PVC企业不仅要评估PVC&烧碱利润,也需要对比看烧碱&液氯价格。要么没有配套PVC,完全以碱为主。
第三部分
氯碱格局的历史观察
经过此前论述,烧碱和PVC并不完全对等,我们分为PVC视角和烧碱视角来观察历史上的氯碱(884023)平衡问题,时间跨度为2017年至今共10年时间。
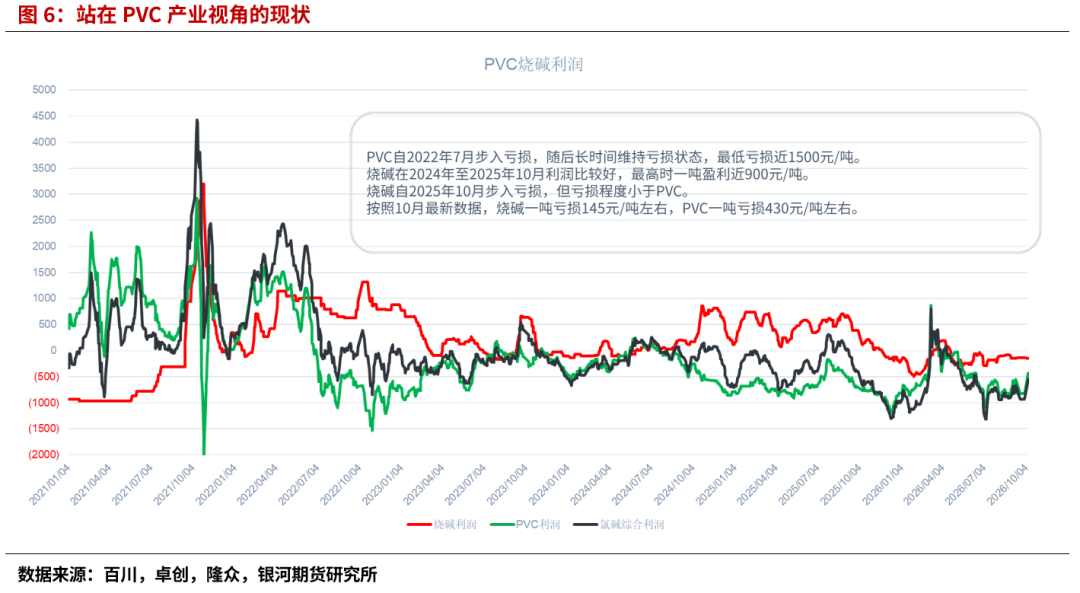
一、站在PVC产业视角的氯碱平衡观察
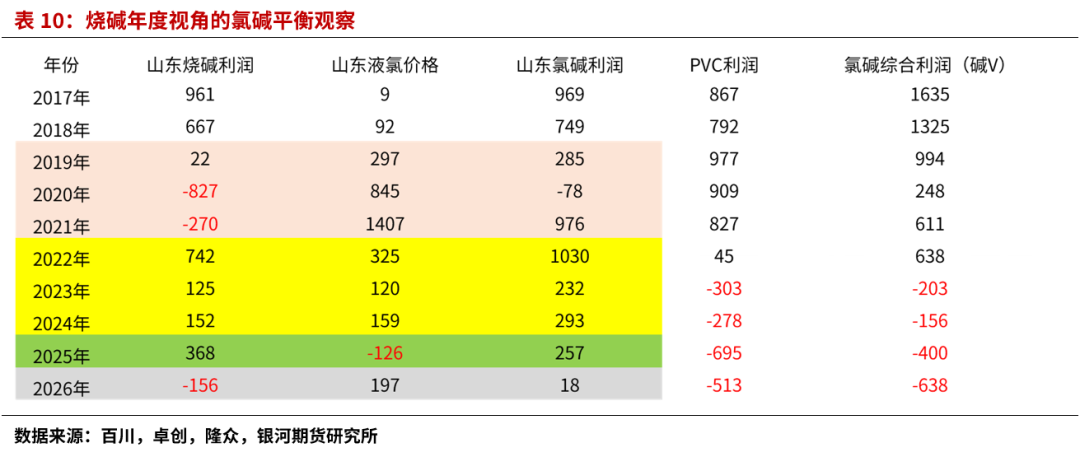
站在PVC产业年度视角看:氯碱(884023)利润格局分为几个阶段。
2017-2018为PVC、烧碱双强格局,PVC和烧碱利润表现均不错。2017-2018年烧碱利润分别为961、667元/吨,PVC利润分别为867、792元/吨,PVC和烧碱综合利润分别为1635、1325元/吨。
2019-2021年是典型的以氯补碱格局,烧碱利润表现较差甚至处于亏损状态,但PVC利润不错。2019-2021年烧碱利润分别为22、-827、-270元/吨,PVC利润分别为977、909、827元/吨,PVC和烧碱综合利润分别为994、248、611元/吨,由于PVC利润较好,能够完全覆盖掉烧碱的亏损,企业综合利润为正。
2022-2025年是典型的以碱补氯格局,烧碱利润表现不错,但PVC利润较差,连续处于亏损状态,但烧碱盈利逐步难以覆盖PVC的亏损,综合利润亏损。2022-2025年烧碱利润分别为742、125、152、368元/吨,PVC利润分别为45、-303、-278、-695元/吨,PVC和烧碱综合利润分别为638、-203、-156、-400元/吨,2022年氯碱(884023)综合利润为正,但2023-2025年烧碱盈利已经无法覆盖PVC的亏损,企业综合利润亏损。
2026年切换为PVC、烧碱双弱格局,PVC和烧碱同时陷入亏损境地。截至目前,2026年烧碱利润为-156元/吨,PVC利润为-513元/吨,PVC和烧碱综合利润为-638元/吨。
因此,站在PVC产业视角,近10年来,PVC产业由氯碱(884023)双强,切换为以氯补碱,再切换为以碱补氯,到如今,进一步演变为PVC烧碱双亏格局,PVC和烧碱综合利润已经连亏近4年时间,在烧碱也陷入亏损的情况下,PVC企业经营压力显著增大。


二、站在烧碱产业视角的氯碱平衡观察
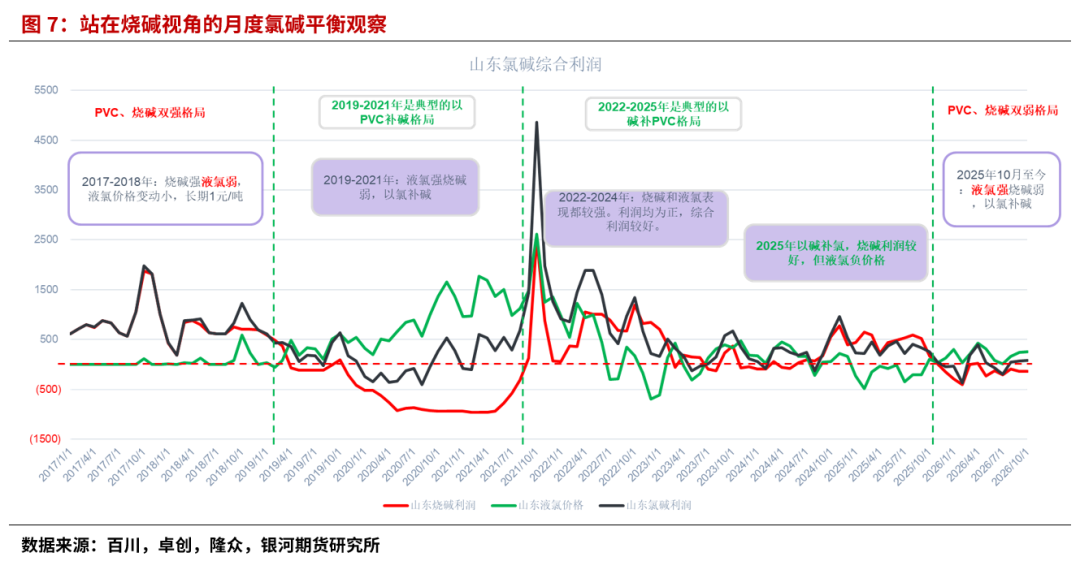
站在烧碱产业视角看:
2017-2018为烧碱强液氯弱,液氯价格变动小,长期1元/吨,但烧碱利润表现不错。2017-2018年烧碱利润分别为961、667元/吨,液氯价格为9、92元/吨,变动较小,氯碱(884023)综合利润分别为969、749元/吨。
2019-2021年是典型的以氯补碱格局,烧碱利润表现较差甚至处于亏损状态,但液氯正价格。2019-2021年烧碱利润分别为22、-827、-270元/吨,液氯价格分别为297、845、1407元/吨,氯碱(884023)综合利润分别为285、-78、976元/吨。
2022-2024年烧碱和液氯表现都较强。利润均为正,综合利润较好。2022-2024年烧碱利润分别为742、125、152元/吨,山东液氯价格分别为325、120、159元/吨,氯碱(884023)综合利润分别为1030、232、293元/吨。
2025年为以碱补氯,烧碱利润较好,但液氯负价格。2025年烧碱利润为368元/吨,液氯价格-126元/吨,氯碱(884023)综合利润为257元/吨。
2026年切换为液氯强烧碱弱,以氯补碱。截至目前,2026年烧碱利润-156元/吨,液氯价格197元/吨,氯碱(884023)综合利润18元/吨。
因此,站在烧碱产业视角,与PVC联动的部分占比近46%,呈现出PVC烧碱双亏格局。以烧碱和液氯衡量的部分,已经由2025年的以碱补氯切换至如今的以氯补碱,在烧碱本身亏损的情况下,氯碱(884023)综合利润的变动非常依赖于液氯价格,而液氯由于本身难以存储,价格变动迅速。如果液氯贴钱,氯碱(884023)综合利润将迅速恶化,进而使得氯碱(884023)厂降负检修。但降负荷检修又会使得液氯供应下降,价格可能会快速反弹,氯碱(884023)综合利润得到快速修正。所以由液氯驱动下的烧碱反弹可能偏短期。

第四部分
氯碱供需格局展望
一、库存对比:烧碱PVC同为高库存,但PVC库存结构已经有所转好
2026年烧碱持续的高库存,库存持续在历年高位,而开工自5月以来持续处于历年同期低位,反推需求表现持续比较差。山东、江苏库存压力都比较大。截至10月7日,全国液碱工厂库存56.3万吨,同比+33.5%,烧碱开工78.8%,同比-5.5%。山东液碱湿吨库存23.5万吨,同比+34%。江苏液碱湿吨库存10.7万吨,同比+70%。
PVC自2022年7月开始持续处于高库存的重压之下,当前PVC高库存仍在继续,但2026年库存格局已较2022-2025年明显好转。截至2026年10月9日,PVC行业库存在139万吨,同比减少5.4%,社会库存在106.5万吨,同比增加2.8%,其华东社库103.5万吨,同比增加6.4%,华南社库3万吨,同比减少52.5%。PVC生产企业库存在32万吨,同比去年减少22%。2026年3-10月PVC行业库存去库60万吨,社库最高去库37万吨,厂家库存去库最高27万吨。从去库态势看已经较2022-2025年明显好转。

二、新产能对比:烧碱仍旧处于扩能周期,PVC产能出清已经在进行当中
烧碱仍旧处于扩能周期(883436),而PVC不仅无新产能投放,且PVC产能出清已经在进行当中。
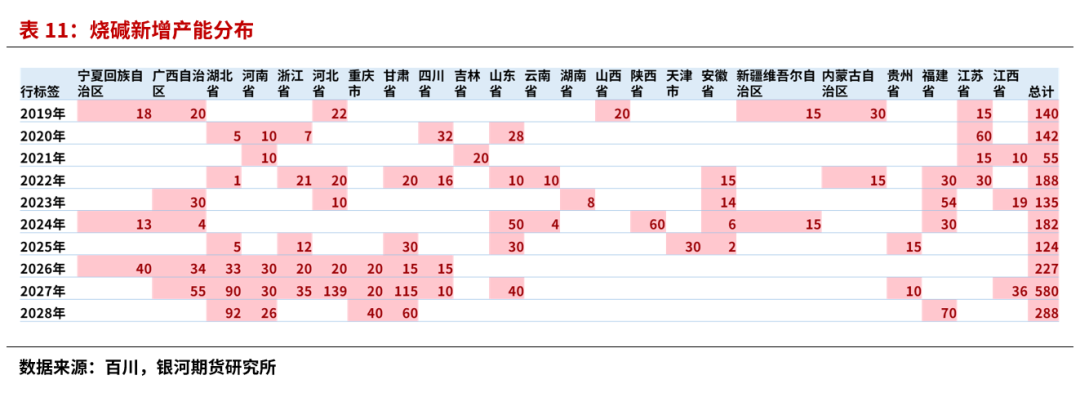
2026年1-9月烧碱已经投产177万吨新装置,四季度预期仍有50万吨新装置待投产,2026年预期共有227万吨新装置投产,2027-2028年预估有868万吨新装置投产,2026-2028新产能区域集中于湖北、河南、河北、广西、重庆、甘肃等地。
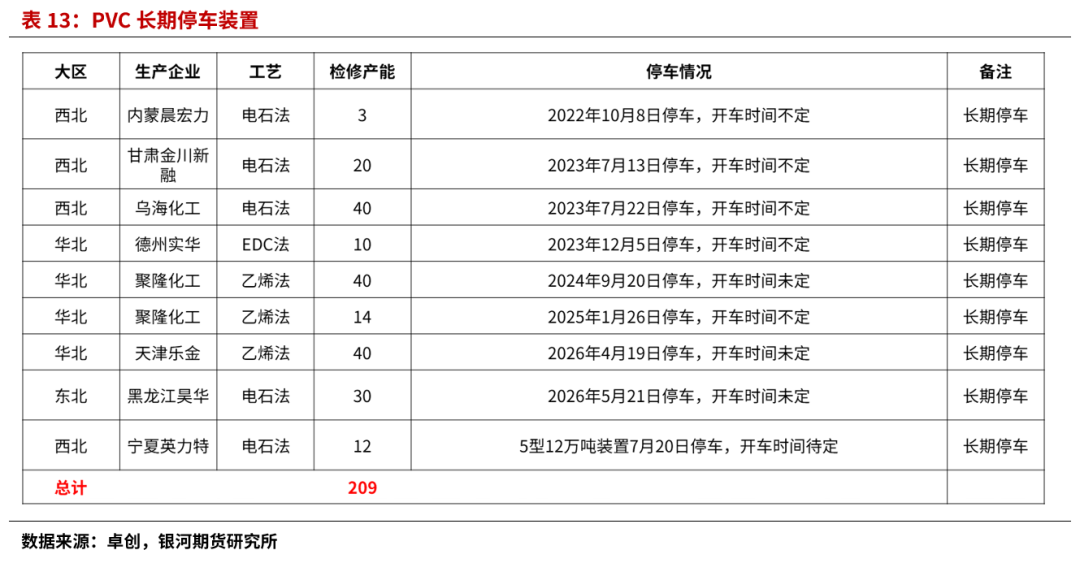
反观PVC,2026-2027年PVC无新增产能投放,2022年来PVC累计退出装置144万吨,除此之外,截至目前,有209万吨PVC装置处于长期停车状态,PVC产能出清已经在进行当中。


三、利润与存量开工对比:开工均处于低位,烧碱仍在以氯补碱,PVC全线亏损
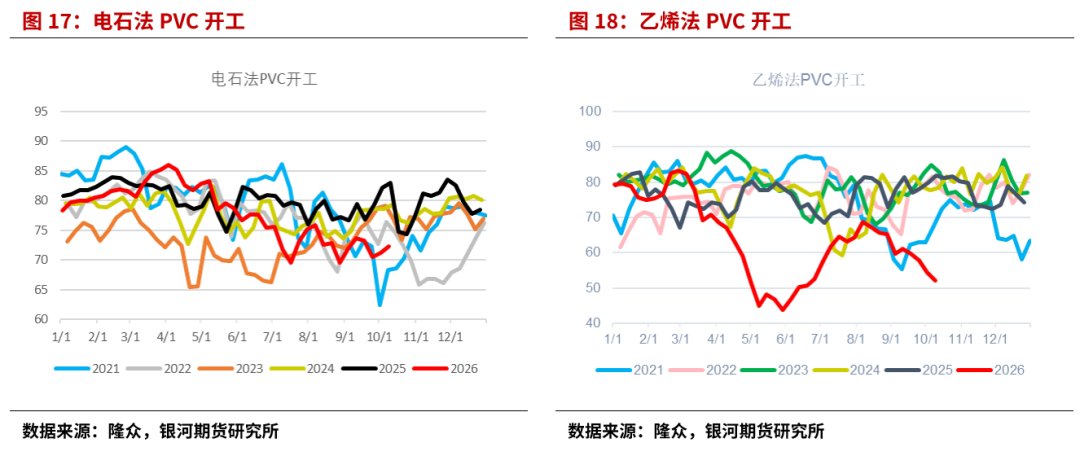
烧碱利润在以氯补碱当中,烧碱存量开工处于低位,PVC电石法利润、乙烯法利润均处于亏损状态,PVC电石法开工、乙烯法开工同比均在低位。
当前烧碱开工78.8%,同比-5.5%,当前烧碱利润-145元/吨,山东液氯价格300元/吨,氯碱(884023)综合利润121元/吨。在当前利润下,企业减产意愿不足,后期仍要关注液氯价格的变动对氯碱(884023)综合利润的影响。从检修计划看,10月烧碱检修仍旧较多,山东检修也处于高位,但往后检修存减少预期。
当前PVC电石法、乙烯法利润均处于亏损状态,且亏损时间较长,对于PVC开工低位。截至10月9日,PVC生产企业产能利用率在66.3%,同比减少16.4%;电石法PVC开工在72.3%,同比减少10.7%;乙烯法PVC开工52.2%,同比减少29.7%。PVC周度产量40万吨,同比下降10万吨。


四、内需对比:烧碱PVC内需均弱
内需方面,烧碱端非铝需求弱势、氧化铝投产大部分已经完成而存量产能有减产可能,PVC内需仍将受房地产(881153)拖累而无起色。
烧碱方面,2026年氧化铝预估新增产能1070万吨,目前广投北海200万吨、隆安和泰120万吨、特变电工(600089)240万吨、鲁北化工(600727)50万吨已经投产,9月东方希望投产120万吨,目前合计投产730万吨,四季度关注东方希望120万吨、重庆九龙万博100万吨以及隆安和泰120万吨新装置投产节奏。在前Q3氧化铝集中投产下,烧碱需求并无起色,后期投产放缓,需求更无指望。截止10月9日,全国氧化铝建成产能12192万吨,运行9895万吨,处于高位。由于氧化铝自身也是供需过剩,需要关注其是否因为亏损或者受到矿端的影响而降负减产。今年以来,烧碱非铝需求表现持续弱势,江苏、浙江库存高企。直观的数据看,江浙印染(884130)开机率持续处于历年同期低位,截至10月9日浙江地区印染(884130)企业平均开机率为53%,同比-14%。盛泽地区印染(884130)企业平均开机率为56%,同比-11%。
PVC方面,内需持续弱势,截至10月9日,PVC下游制品企业开工率在22.29%,同比减少16.92%。型材开机率21.09%,同比增加5.22%;管材(884064)开机率18.65%,同比减少14.18%。PVC终端主要用在房地产(881153),房地产(881153)弱势仍是拖累PVC消费(883434)的主要原因,这一影响仍将延续。1-8月商品房销售面积累计同比下降12.1%,8月当月同比下降15%,本轮商品房销售面积自2021年7月以来连续下降。1-8月房屋新开工面积累计同比下降24.8%,8月当月同比下降30%,本轮新开工面积自2020年开始持续下降。1-8月房屋竣工面积累计同比下降23.7%,8月当月同比下降28%。从房屋新开工向竣工面积的传导时滞,大概三四年时间,2026年终端地产对PVC的需求仍有拖累,今年年内这一影响仍会延续,PVC内需预计维持弱势。


五、出口对比:烧碱PVC出口均在增长,PVC出口占比更大
烧碱方面,近几年烧碱出口逐年增长,出口占比也呈上升态势,2025年烧碱出口量411万吨,出口依赖度10%。1-8月烧碱出口累计308万吨,同比增长15%,1-8月液碱出口累计239万吨,同比增长6.7%,1-8月片碱出口累计68万吨,同比增长56.9%。受中东地缘影响,海外氯碱(884023)装置停工,国内出口增量明显。出口近期弱势,50%碱供应低位但内外需双弱,价格表现较为弱势,对32%碱支撑不足。
PVC方面,2021年至今PVC出口逐年增长,2025年出口量达382万吨,出口依赖度达到19%。2026年1-8月PVC出口量累计291.8万吨,累计同比增长13.3%。3月创下单月68万吨的历史新高,主要受到出口退税取消前抢出口影响,4-8月PVC出口量已经回到正常水平。随着印度雨季结束,出口预计仍有支撑,但由于出口退税影响消退,出口增速预计下滑,近期海运费高企,对出口也较为利空。


六、氯碱未来的供需格局展望
当下的现状是烧碱和PVC绝对价格都处于历史低位,同为高库存状态,但2026年PVC去库态势已较2022-2025年显著好转。烧碱和PVC在产能周期(883436)上存在明显的差异,烧碱仍旧处于扩能周期(883436),2026-2028年新增产能仍多,2026-2027PVC已无新产能投放,产能出清已经在进行当中,2022年退出产能144万吨,目前长期停车209万吨。存量开工烧碱和PVC均处于历年同期低位,烧碱目前仍有液氯补碱,PVC自2022年7月就步入亏损境地,亏损时间更长,加之烧碱步入亏损,企业无法以碱补氯,经营压力更大。烧碱和PVC内外需均弱,外需均在扩张,但PVC出口依赖度更高。
综合而言,未来预计逐步呈现以PVC补烧碱的格局。大的方向上,PVC以逢低做多为主,而烧碱则以反弹抛空为主。


