



10月20日,绝味食品(603517.SH)撤销其他风险警示后复牌,证券简称由“st绝味(603517)”恢复为“绝味食品”。复牌首日,公司股价盘中一度涨超3%,随后冲高回落,最终收于10.78元/股,下跌0.83%。
摘帽意味着绝味食品相关治理分险出清,但并不代表着经营压力消退。
过去,绝味食品依靠加盟网络、集中采购、区域生产和冷链配送,建立起覆盖全国的卤味连锁体系。
而如今,随着门店网络调整、营收持续收缩,曾经支撑公司快速扩张的规模优势正面临重新检验。
摘帽解决的只是治理风险,之后还有一场更长期的经营转型考验。

01
2025年9月,绝味食品收到湖南证监局下发的行政处罚决定书,公司因未确认加盟门店装修业务收入,导致2017年至2021年年度报告未如实披露营业收入。
对此,湖南证监局对绝味食品给予警告,并处以400万元罚款;对公司董事长兼总经理戴文军等3名相关负责人员合计处以450万元罚款。
也正是受上述信息披露违法违规事项影响,绝味食品股票实施其他风险警示。
2026年4月,绝味食品启动前期会计差错更正及追溯调整。根据年报披露,2017年-2021年度累计少计营业收入约7.24亿元,少计成本及费用约7.04亿元,调整后累计增加可比期间其他应收款与未分配利润约1943.69万元。
随着相关整改工作推进,绝味食品迎来撤销其他风险警示的进展。
最新公告显示,行政处罚决定作出已满12个月,相关财务会计报告已追溯重述,并就已受理但尚未开庭的投资者诉讼计提预计负债100万元,符合撤销其他风险警示的相关条件。
撤销其他风险警示,意味着绝味食品已满足交易所规定的相应条件,也有望逐步摆脱风险警示标签带来的负面影响,修复资本市场形象、改善投资者信心。
10月20日复牌首日,绝味食品开盘冲高回落,最高涨超3%;截至收盘,报收10.78元/股,跌幅0.83%。
02
绝味食品曾是国内休闲卤味连锁扩张的典型代表。
2017年末,绝味食品在中国大陆地区拥有9053家门店,此后门店规模持续增长,至2023年末达到15950家。不过,2024年上半年这一数字降至14969家。自2024年年度报告起,绝味食品未再披露期末门店总数。
2026年6月,绝味食品在业绩说明会上表示,仍拥有逾万家门店,但未披露精确数字。
随着门店网络调整,绝味食品的营收规模也持续收缩。
2023年至2025年,绝味食品营收分别为72.61亿元、62.57亿元和54.67亿元,两年累计下降约24.7%。
这种变化对以加盟模式为主的绝味食品尤为重要。
与以直营网点为主要经营主体的连锁企业不同,绝味食品的营收并不主要来自门店向消费(883434)者出售鸭脖等收到的零售货款,更多来自向加盟网络批发卤制食品,以及供应链物流、加盟管理等。
2025年,绝味食品卤制食品销售营收44.90亿元,其中卤制食品批发营收41.98亿元,而直接面向加盟商的批发营收又达到39.31亿元;此外,加盟商管理营收5695.22万元,集采业务营收1.97亿元,供应链物流营收5.88亿元。
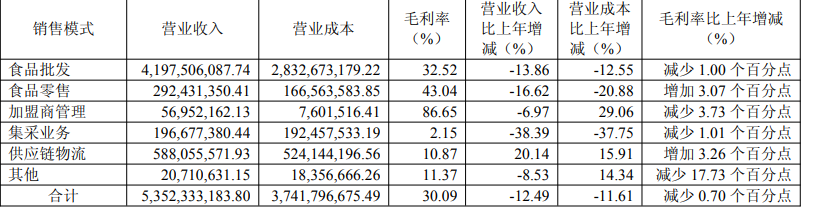
这一模式在扩张阶段具有明显优势:门店密度提升能够扩大原材料采购规模,分摊工厂和冷链配送成本,并为生产和物流体系提供更稳定的需求。
但当门店数量减少、终端销售承压时,上述优势则需重新检验。
加盟店销量下降,首先影响门店订货量,继而传导至区域工厂生产负荷、配送密度和单位履约成本。如果销量下降幅度快于供应链调整速度,原本依靠规模效应分摊的成本就可能成为利润压力。
财务数据已经反映出这种经营压力。
2025年,绝味食品归母净利润亏损1.91亿元,扣非净利润仍盈利7544.47万元。虽说2.97亿元的补缴税款及滞纳金是当年归母净利润转亏的重要因素,但扣非净利润62%的降幅,也不难显示出绝味食品主营业务盈利压力。
进入2026年,这一趋势尚未扭转。
根据财报,绝味食品上半年毛利率约26.36%,较上年同期的29.92%下降约3.56个百分点;同期毛利额由8.44亿元降至6.63亿元,扣非归母净利润下降40.08%至7987万元。
这意味着,进一步压缩营销等费用,已经不能单独解决绝味食品主营盈利空间收窄的问题。
经营现金流的变化同样值得关注。
2026年上半年,绝味食品经营活动现金流量净额为负1.82亿元,上年同期则为正4.84亿元,同比减少约6.66亿元,由净流入转为净流出。
03
绝味食品也在尝试改变过去的增长策略。
2026年半年报中,绝味食品将门店调改列为核心经营策略,计划推动终端从单一零食卤味店,升级为覆盖早、中、晚不同时段和不同消费(883434)需求的跨品类集合店。
产品方面,绝味食品提出从传统鸭副产品延伸至禽类、畜类、素食、水产等品类;场景方面,则希望从休闲零食扩展至佐餐、夜宵、礼赠等消费(883434)需求,同时推进即时零售、线上线下协同和数字化运营。
这一战略调整有其商业逻辑。
传统鸭脖店较为依赖消费(883434)者的即时购买和休闲消费(883434)需求,能通过新品类增加佐餐消费(883434),提高进店频率,门店便有机会提升客流、客单价和营业时段利用效率。
但在加盟经营体系中,增加产品品类与提升加盟商利润,并不是一回事。
更多产品可能带来更高销售收入,同时也可能增加采购、陈列、库存、损耗和人工管理成本,而门店改造还可能涉及设备采购、装修、人员培训等新增投入。
若新增销售带来的毛利不足以覆盖新增成本,即使门店营收增长,实际投资回报也未必改善。
这也是绝味食品转型必须面对的一项管理问题:企业考核的重点,应该从门店数量和新增销售规模,进一步转向单店经营贡献与投资回收能力。
2026年6月的业绩说明会上,绝味食品表示,新鲜零食业务仍处于模式验证和探索阶段,将结合试点评估产品结构、门店模型、供应链适配及盈利能力,不会简单追求规模扩张。
这意味着,绝味食品也认识到门店盈利模型的重要性。
门店客流能否持续增加、客单价提升是否稳定、新增品类能否形成合理利润、加盟商投入需要多久收回……这些问题得到充分验证之前,新模式还难言是绝味食品的经营拐点。


