


昨晚,SpaceX(SPCX)交出了上市以来第一份盈利季报。
Q3营收145.75亿美元,同比增长161%;净利润44亿美元,去年同期为-11.05亿美元。
最大亮点是xAI整合的超级智能业务,营收75.60亿美元,同比暴增830%。
换句话说,AI不只是SpaceX(SPCX)的新增长点,已经撑起了公司营收增长的半边天。
马斯克趁热打铁:
SpaceX(SPCX)新增算力的投资回本周期(883436)已不到一年,未来有望缩减到6个月内。
这段时间,市场一直担心AI是个见不到回报的无底洞,投进去那么多钱,究竟什么时候能赚回来?
现在SpaceX(SPCX)交出一份高增长、高周转的成绩单,正面回答了市场的担忧。
然后今天韩国kospi(KS11)早盘涨到熔断,之前有多压抑,宣泄起来就有多彻底。
至于咱们大A,到底是压抑中爆发,还是压抑中“灭亡”,我真回答不上来。
都在逢高减仓
讲真的,3700点有大资金护盘,双创的回撤幅度已经和21年差不多,抛压应该降低才对。
但你们看,从9月22日短期高点到现在,一个月时间,不管外部环境是好是坏,双创一次像样的反弹都没有。
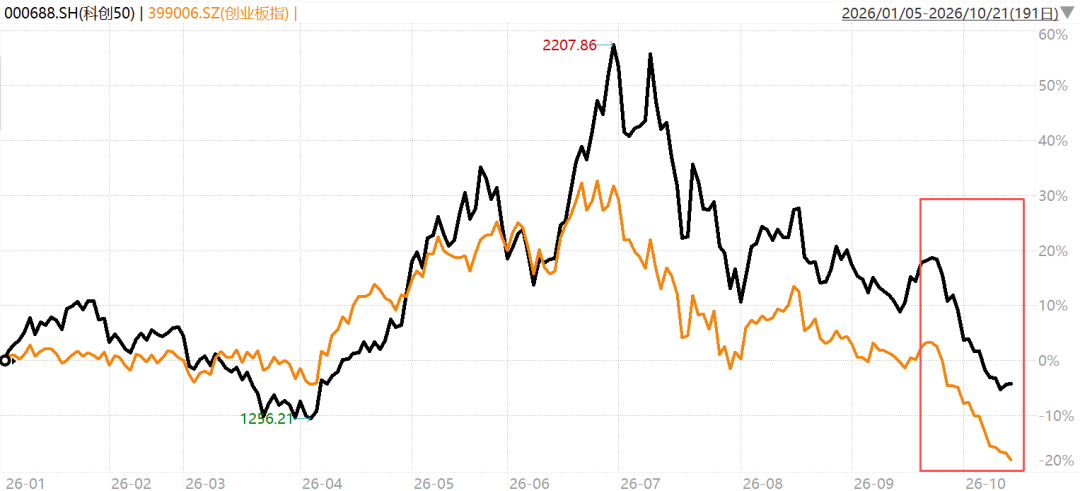
这种现象已经不能用基本面和宏观环境来解释了,只能是情绪和筹码结构的问题。
AI硬件之前有多热,CPO、PCB和半设是各类资管绕不开的方向。
公募、私募和杠杆资金不必多说,追求绝对收益的“固收+”和险资也大幅加仓。
一开始基本面很好,大家对产业前景的预期高度一致,资金抱团越来越紧。
但随着AI硬件的估值,被拔高到充分定价未来几年的高增长,问题来了。
有盈利的资金要保住收益,亏损的资金想趁反弹降低仓位,谁也不想进去帮别人解套。
于是最近的行情很有意思,有资金根据产业新闻、利好消息搏反弹,却刻意避开了之前被重仓的方向。
特斯拉(TSLA)Optimus的量产预期最早在国庆期间,AI应用也没有爆炸性的新闻和设备,还是率先反弹。
要我说,不过是筹码比较干净,不像CPO、半设和半导体(881121),稍微拉起来就有资金跑路。
那这个问题要怎么解决?
一是观察宽基ETF的成交量,大资金能不能把仓位打上来,把机构、散户抛出来的筹码接住;
二是等AI业绩兑现,或者出现爆款AI应用,推动看基本面、看估值的资金重新买入。
毕竟AI的基本面一直没什么问题,现在只是coding、设计和影视制作等少数场景,算力消耗就大到数据中心供不应求。
一旦实现从硬件到应用、最终是物理AI的商业闭环,难以想象空间到底有多大。
而在此之前,千万别想着哪个位置能抄底,也别抱有全面回到二季度的幻想。
做好配置,保证自己拿得住,比啥都强。
或许,可以关注微盘策略
说到做好配置,我觉得大家最近可以看看微盘策略,因为市场环境比较顺风。
自上周一以来,沪深300(399300)相关的ETF净流入503亿元,大资金维稳的态度十分坚决。
再加上这一轮回调幅度较大,进一步向下的空间相对有限,近期已经有不少资金在找方向做反弹。
微盘策略与科技、价值红利,以及宽基指数的相关性较低,在抱团瓦解的行情中,是再平衡的重要受益方向。
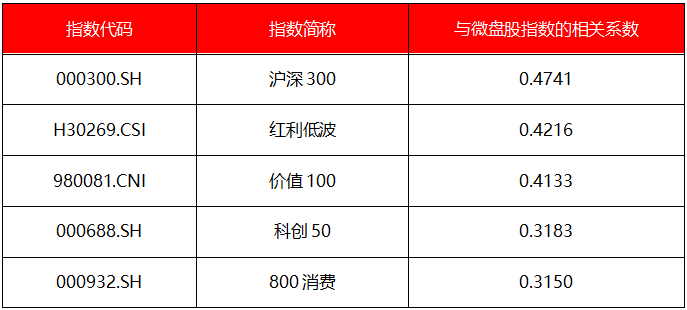
数据来源:区间为2016年10月22日至2026年10月21日
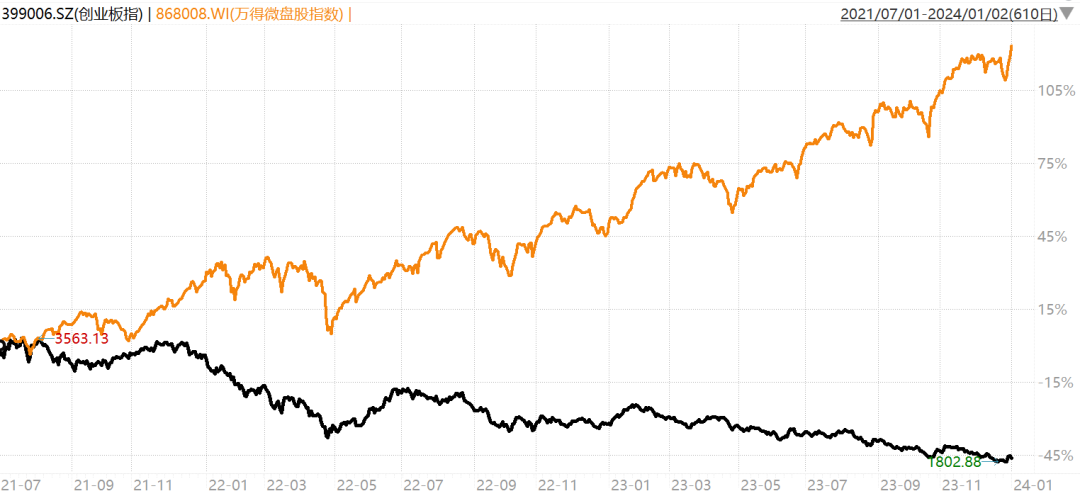
以上一轮核心资产抱团瓦解为例:
21年7月,市场极致分化后开始收敛,创业板指回调,微盘开启修复;
22年二季度,科技成长阶段性触底反弹,资金重回新能源(850101)、医药等核心资产,微盘遭遇流动性挤出;
随后的22年7月,科技拥挤度触及极值,抱团彻底松动,资金寻找阻力更小方向,带来微盘持续近两年的强势行情。
而且我之前跟大家讲过,微盘策略不赚基本面的钱,是持续挖掘低估值标的并等估值修复后卖掉,本质是流动性溢价。戳链接:大佬加仓了,当前可能是个好机会?
当然,这里说的流动性不是市场成交额,是多少钱能流进金融市场。
前广发策略首席戴康曾做过研究,剩余流动性越高的环境,微盘策略具备更高的超额。
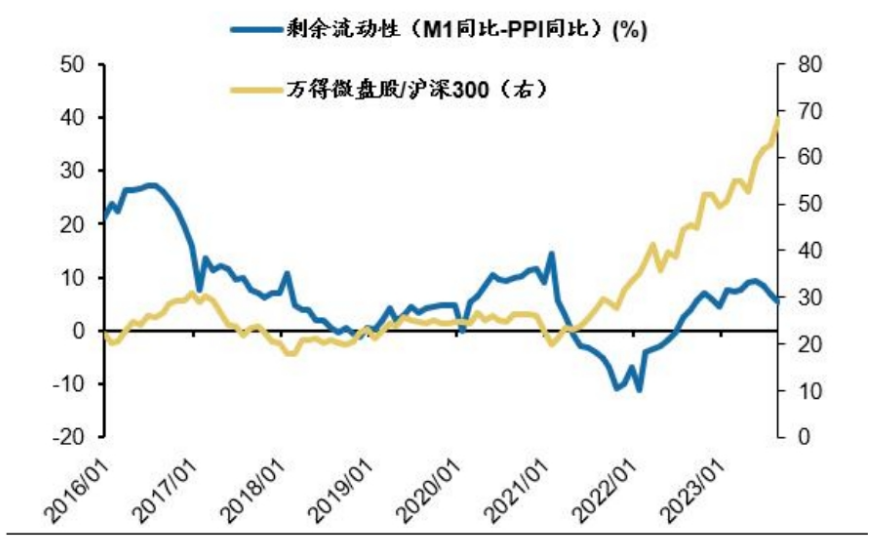
数据来源:戴康的策略世界,发布时间为2023年10月16日
截至目前,10年期国债收益率已降至1.63%,距离2025年1月的历史低点一步之遥,肯定是流动性宽松。
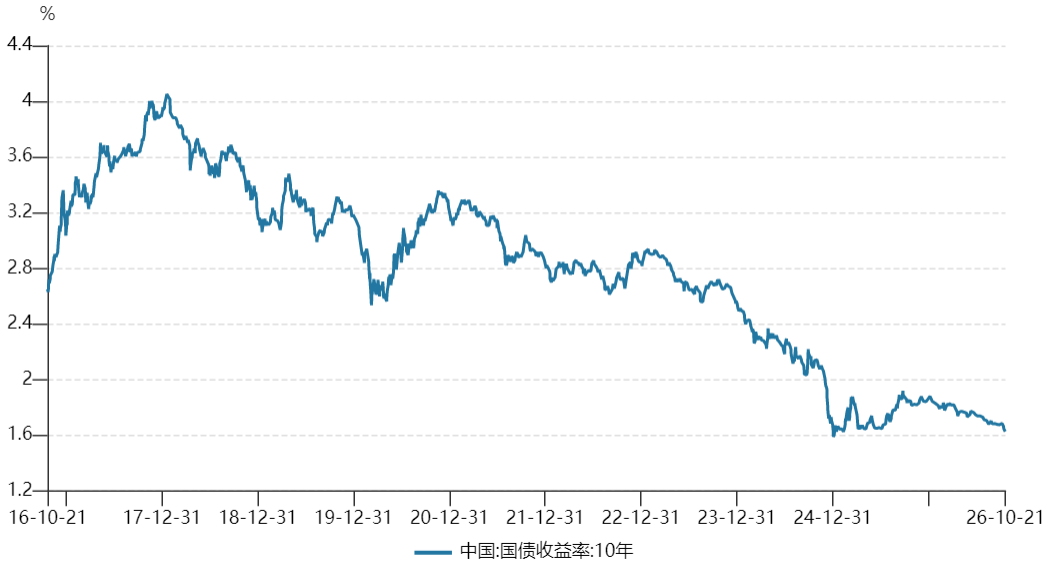
筹码结构、流动性,甚至包括市场情绪,看起来都站在微盘策略这边。
如何进行配置?
事实上,如果是经历过2022年、2023年行情的老基民,应该耳熟能详。
答案就是杠铃结构。
杠铃的右端比较确定,是策略长期有效,现阶段相对顺风的微盘策略;
杠铃的左端,可以科技与红利各一部分仓位,做个混搭。
这是因为,短期来看,科技尚待基本面去伪存真,红利的拥挤度又比较高,单选任何一方都可能承受较大波动。
至于相关基金,科技和红利近期都讲过,大家可以看看前几天的文章。今天只筛选了微盘策略基金,需要名单的话,后台(菜单栏,点私信)发送“微盘”获取。


