


10月23日,A股呈现探底回升的走势,成交额放大。
上证指数(1A0001)在3600点附近获得支撑后上攻;深证成指(399001)在11000点附近获得支撑后,连续收复多个整数点位关卡;创业板指(399006)、科创综指(1B0680)均大涨超3%。市场超4500只个股上涨,成交额快速放大至1.97万亿元。

盘面上,电机制造、软件服务、人工智能(885728)、芯片等板块涨幅居前,银行、钢铁(850106)、电力、油气工程等板块跌幅居前。
数据显示,绝大部分申万一级行业都获得主力资金的净流入,电子获得逾263亿元净流入,计算机获得逾117亿元净流入,电力设备获得逾108亿元净流入,机械设备获得逾94亿元净流入,有色金属(1B0819)、通信、医药生物等均获得超40亿元净流入。仅银行、公用事业、农林牧渔三个行业小幅净流出。
概念板块方面,人工智能(885728)、5G(885556)应用、华为概念(885806)等板块均获得超200亿元主力资金净流入,消费电子(881124)、自主可控、人形机器人(886069)、芯片等板块亦获得超百亿元净流入。跨境支付净流出超10亿元,电力、预制菜(885951)等板块也小幅净流出。
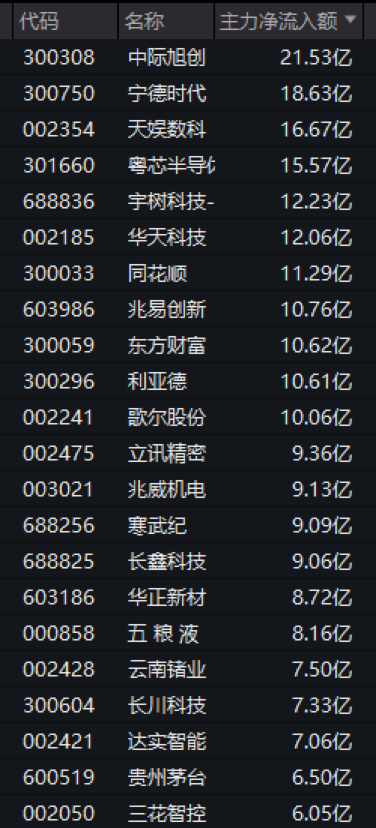
个股方面,中际旭创(300308)获得逾21亿元主力资金净流入,宁德时代(300750)、天娱数科(002354)、粤芯半导体(301660)、宇树科技(688836)等多股获得超10亿元净流入,寒武纪(688256)、立讯精密(002475)等也获得超9亿元净流入。
机器人概念(885517)股持续走强,电机制造方向领涨。华阳智能(301502)20%涨停,连续2日封涨停板;晨光电机、兆威机电(003021)等涨停或涨超10%。
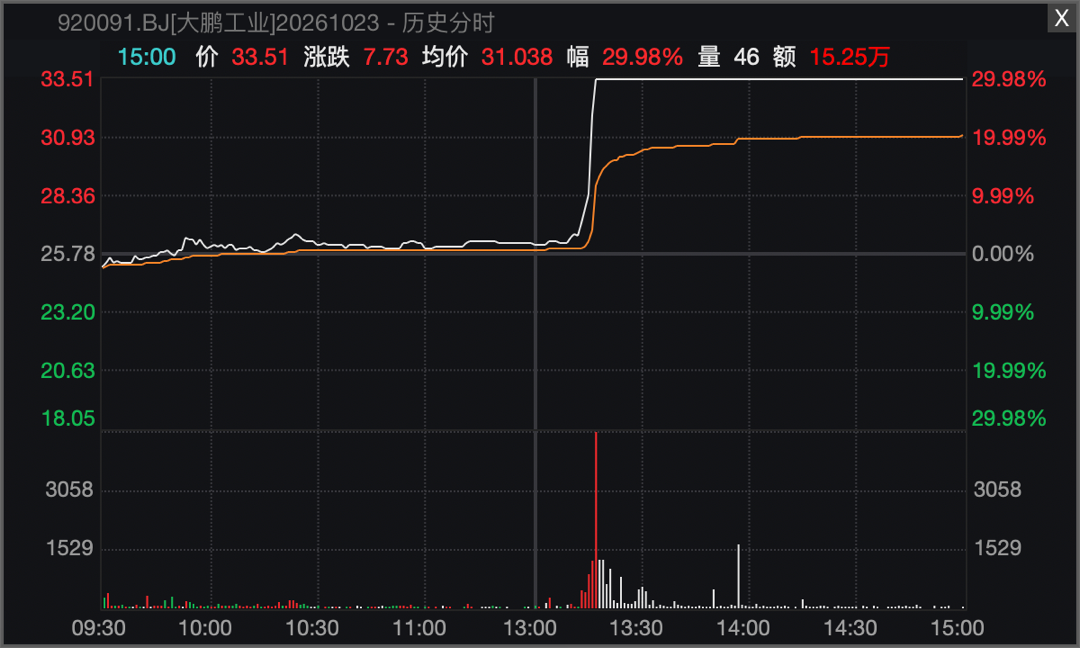
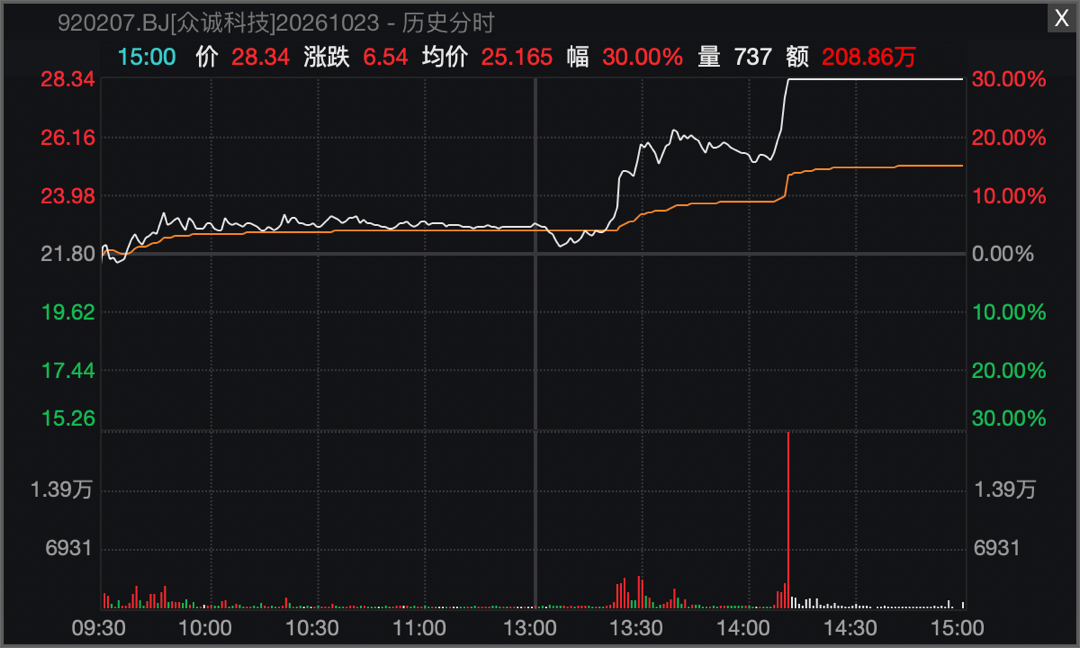
减速器(886008)、人形机器人(886069)、外骨骼机器人、机器视觉(886002)等细分板块纷纷放量强势上攻。大鹏工业午后直线拉升至30%涨停,众诚科技临近收盘直线“30cm”封板,宇树科技(688836)、晶丰明源(688368)、华依科技(688071)、世纪恒通(301428)等批量尾盘20%涨停。
人工智能(885728)概念也集体强势上攻,智谱(HK2513)AI方向领涨。凡拓数创(301313)(301313)午后20%涨停,本周三度“20cm”封板,周涨幅超89%;海天瑞声(688787)亦于午后20%涨停,周涨幅接近80%,沐曦股份(688802)、凌云光(688400)、阿尔特(300825)也涨停或涨超10%。

ChatGPT概念(886031)、多模态AI、AI营销、AI眼镜(886085)等相关板块均放量大涨,科远智慧(002380)、汇金科技(300561)、启明星辰(002439)、理工能科(002322)等批量涨停。
展望后市,国联民生(601456)表示,近期A股调整过程中,银行等高股息资产表现相对稳健,体现资金对现金流与分红确定性的重视。与此同时,随着三季报进入披露期,后续算力、光模块、半导体(881121)等领域的订单与盈利表现,也为科技投资提供了进一步筛选的依据。当前宜以分红可持续的红利资产稳固底仓,同时结合业绩兑现与估值消化情况,择机布局科技方向,通过不同类型ETF的搭配平衡短期防御与中期收益弹性。
渤海证券认为,A股结束了连续调整,呈现一定的震荡特征。ETF连续出现大幅流入,对冲了市场的整体下行风险。市场也迎来三季报的业绩密集发布阶段。11月开始,市场将进入较长的业绩真空期,为题材的再度活跃提供了时间窗口,届时市场情绪或逐步恢复,并带动指数企稳回升。行业方面,整体延续“成长+红利”的哑铃型配置策略。


