


昨晚,高油价以及对云厂商资本支出可持续性的质疑,重创了美科技股,纳指-2.6%,费半大跌6.72%。
美股讨不了好,A股下跌就是可预见的,开盘即恐慌性杀跌,上证指数(1A0001)一度跌破3600。
不过午后“易中天”同步发公告,宽基ETF也成交放量,创业板指(399006)旱地拔葱,从-3%拉到+4.16%。

按照过往经验,放量止跌,是阶段性企稳的信号,因为放大的卖盘被接住了,愿意进场捡筹码的资金变多。
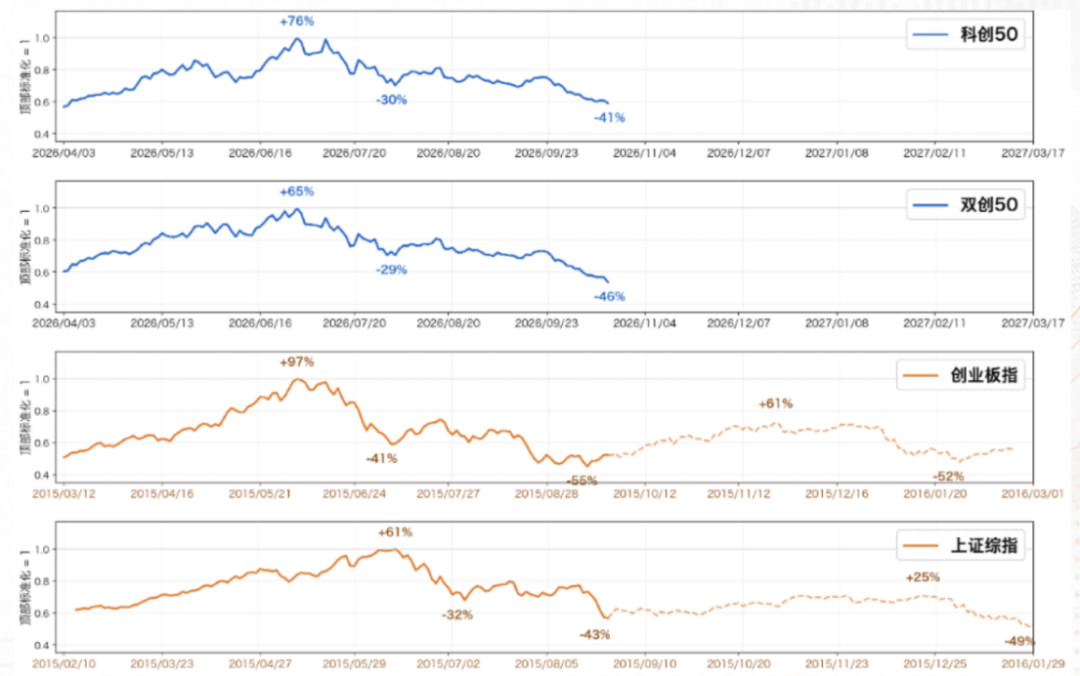
写到这里,我想起昨天看到的、陈果团队的对比测算——
双创50和科创50(1B0688)分别自高点回撤约46%、41%,调整幅度已接近2015年上证指数(1A0001)。
数据来源:东方财富(300059)证券研究所
而2015年上证指数(1A0001)自高点回撤43%后,反弹了25%。所以,老乡别走?
大资金现在20%仓位
我昨天粗略测算了大资金的买入力度,用9月28日以来宽基ETF的资金净流入情况,是1800亿左右。
然后我看到机构分析,大资金上半年撤出2310亿美元,但重新建仓的时间比预想中早,7月份恢复买入。
不算今天,大资金一共加仓430亿美元,仓位约19%,还有1880亿美元的子弹尚待打出。
这也能解释,为什么有不少人敢薅羊毛,每天等着大资金买完就砸盘赚差价,因为在今天之前,大资金明显不着急。
至于为什么不急,我推测有两种可能。
首先,他们也许觉得现在的风险可控,只需要掐断流动性负反馈,避免系统性风险即可,没到全力救市的时候。
其次,市场情绪太差、抛压太大,买进去也是便宜薅羊毛和趁反弹出货的人,于长期行情无益。
但不管是哪种可能,都说明目前只能说低位,谈不上完全见底。
油价的压力还在,美联储的货币政策路径还不明朗,客观上也不具备完全转涨的条件。
不过也不用过度悲观,市场不可能一直处在极端情绪里,何况这轮下跌最大的原因不在基本面。
最近是三季报披露期,基本面有没有问题、估值是高是低,财报数据不会骗人。
哪怕后续继续杀跌,也更可能是基本面没有增长,或者与高估值不匹配的方向,把水分挤干。
那些交得出业绩的个股或行业,等市场冷静下来、情绪恢复正常后,往往会启动修复。
建议大家放平心态,要离场不是现在,但也别急着上仓位,珍惜手上还没有打出去的子弹,
如果想要适度接一点便宜筹码,可以借鉴大资金的策略,有序的分批买入或者定投,做好仓位管理。
有完善的做空机制,会不会好一点
我这段时间一直在思考,如果做空机制完善的话,A股的波动会不会小一些。
因为不能做空,遇到大行情的时候,散户、机构、杠杆资金扎堆做多,导致上涨弹性非常大,基本面不好的个股也跟着“鸡犬升天”。
但抱团终有尽头,增量资金终有消耗完的一天,一旦一部分人率先止盈,带来“卖出—下跌—更要卖出”的负反馈。
狂暴的欢愉,最终会面临狂暴的结局。
以这轮行情为例,从“924”到今年6月底高点,创业板指(399006)上涨183.74%,科创50(1B0688)上涨243.35%。
抱团过于极致,AI硬件产业链中,一些没有技术优势,光靠囤货赚涨价钱的公司,也能获得翻倍涨幅。
结果就是,6月还在庆祝指数突破前高,到10月时回撤已超过40%,极端到大部分人刚意识到下跌,已经是技术性熊市了。
如果有完善的做空机制,是不是能在上涨期间点一下刹车,甚至大资金都不用通过卖出降温,做空对冲就行。
让无脑抱团的资金好好掂量一下,定价是不是过高、情绪是不是过热?
这样一来,上涨不会玩成击鼓传花的游戏(881275),下跌的时候,由于之前踩过刹车,也相对可控。
一来一回,其实有利于降低A股的长期波动,打造长牛、慢牛的市场。
信心跌没了,才是最大的风险
提到长牛、慢牛,问大家一句,现在还相信这个说法吗?
说实话,新国九条、平准基金、收紧IPO以及引导长期资金入市等政策后,我对A股充满信心,认为市场要变成投资市,慢慢告别暴涨暴跌的日子。
大资金高位卖出时,我也觉得,既然是慢牛确实也该平抑向上的波动,让A股走的稳一点,毕竟当时的情绪太热。
但二季度以来的下跌,我发现很多资管机构依然只关注短期业绩,不在乎可持续性。
有行情时埋头猛干,想着吃“断头饭”,遇事不对又立马跑到另一种风格抱团,扩大行情风险。
我之前就说过,从2024年9月24日开始,市场好不容易建立起“长牛”、“慢牛”的氛围,一旦信心被击穿,再建立起来会更困难。
我也知道没办法,历史上遗留的诸多问题,高开必低走、牛熊周期(883436)更迭这些思想钢印,短时间很难改变,还得慢慢磨。
可是,越是难而正确,不应该越要努力实现吗?
千言万语,希望大哥再给点力,带兄弟们再冲一次吧。


