


10月19日,荣盛发展(002146)(002146.SZ)抛出一份悬殊的债务重组方案:38.516亿元未偿本金叠加约12亿元利息,用以抵债的车位使用权资产评估值仅3889.83万元。
在资产负债率逼近94%、可动用现金不足7亿元的现状下,这场以车位化解巨额债券债务的操作,折射出千亿房企债务黑洞持续扩大的现实。
本次重组涉及四只2020年发行的债券,本金合计40亿元,目前本息合计超50亿元,且全部已经到期。公司给出的方案为部分本金以车位使用权抵债、12亿元利息全额豁免,剩余本金另行协商清偿。
抵债车位账面价值4704.88万元,评估减值17.32%,仅能覆盖极小一部分债权。这已经不是荣盛发展(002146)首次以物抵债,此前公司多次用实物资产置换债务,部分抵债资产仍保留运营控制权,偿债力度大打折扣。
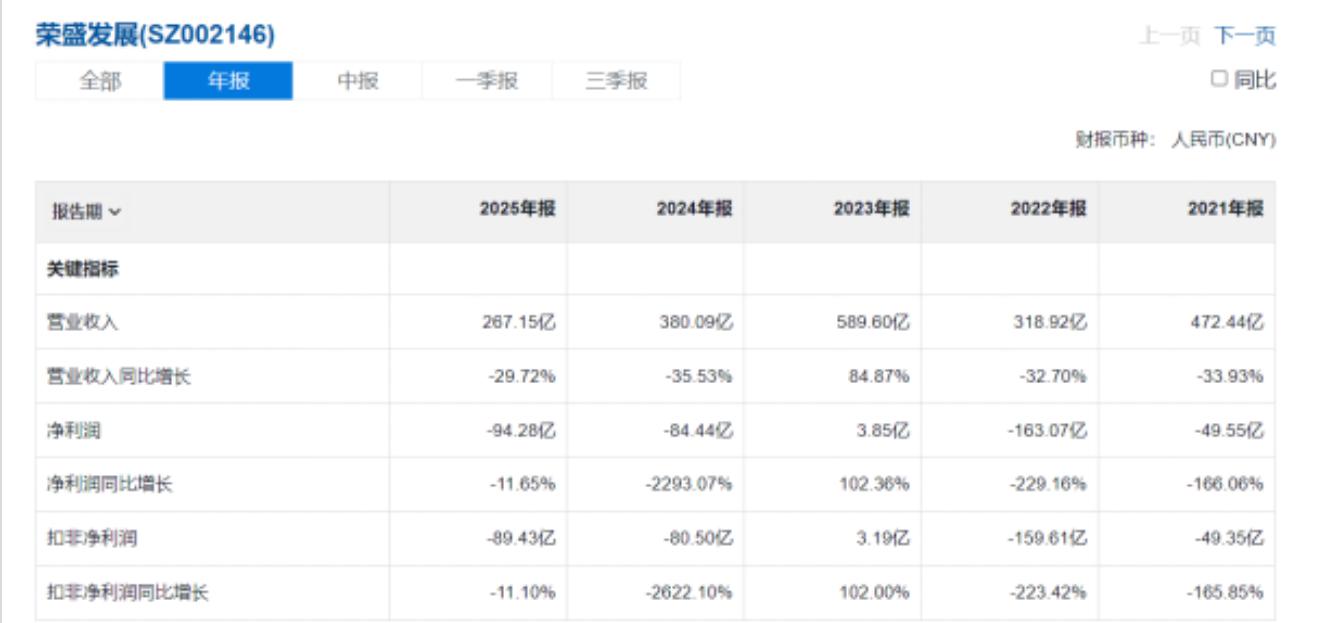
这场不对等的债务清场,根源在于主业持续失血。荣盛发展(002146)曾跻身千亿房企行列,自行业下行以来业绩断崖下滑。2021至2025年公司累计亏损超380亿元;2026年上半年营收同比腰斩,房地产(881153)业毛利率仅2.94%,几乎没有盈利空间。公司停止新增拿地,土储持续收缩,项目集中在环渤海区域,去化难度居高不下。
经营回款乏力,直接造成流动性缺口。截至今年半年末,荣盛发展(002146)资产负债率高达93.90%,一年内到期有息债务高达248.55亿元,而剔除受限资金后,自由现金不足7亿元,短期资金缺口超过240亿元。
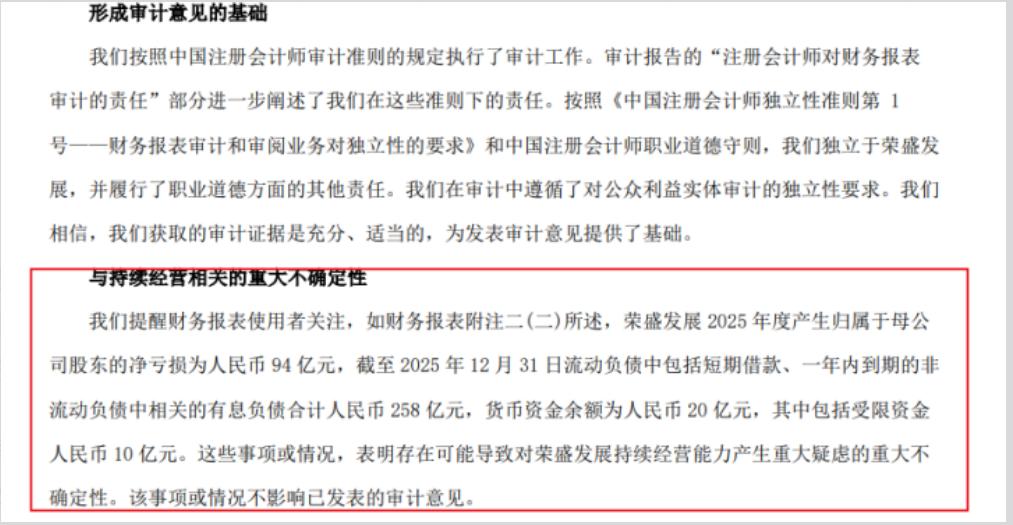
公司对外担保余额445.62亿元,近四成资产遭到抵押冻结,可处置资产所剩无几。审计机构连续两年提示持续经营重大不确定性,债务风险警报始终未能解除。
目前这份车位抵债方案尚未签署协议,还需要股东大会与债券持有人会议表决,落地存在较大不确定性。依靠少量车位换取大额利息豁免,只能暂时缓解现金兑付压力,却无法补上主业造血不足的短板。在销售持续低迷、资产大量受限的局面下,荣盛发展(002146)想要走出债务泥潭,依然前路漫漫。


