


国元证券(000728)股份有限公司李典近期对行动教育(605098)进行研究并发布了研究报告《2026年三季报点评:Q3高基数下收入小幅增长,利润率持续提升》,给予行动教育(605098)买入评级。
行动教育(605098)
事件:
公司发布2026年三季报。
点评:
Q3高基数下收入小幅增长,利润增速更优
2026年前三季度,公司实现营业收入6.57亿元,同比增长16.14%;归母净利润2.71亿元,同比增长26.14%;扣非归母净利润2.43亿元,同比增长20.93%。盈利能力方面,公司前三季度毛利率79.80%,同比提升1.27个百分点;销售/管理/研发费用率分别为23.33%/11.17%/3.38%,同比分别-1.22/-0.63/+0.14个百分点;归母净利润率41.24%,同比提升3.27个百分点。单季度来看,26Q3公司实现营业收入2.29亿元,同比增长3.26%;归母净利润9926万元,同比增长19.01%;扣非归母净利润9210万元,同比增长14.92%。单Q3毛利率81.56%,同比提升1.40个百分点;销售/管理/研发费用率分别为21.40%/9.41%/3.81%,同比分别-3.22/-1.49/+0.61个百分点;归母净利润率43.32%,同比提升约5.75个百分点。截至2026年9月末,公司合同负债达到12.70亿元,同比增长约21.2%,较年初增长7.61%。
延续高比例现金分红,重视股东回报
公司发布2026年第三季度利润分配预案,拟向全体股东每股派发现金红利0.80元(含税),合计拟派发现金红利约9504万元,占Q3归母净利润的95.75%。公司2026年前三季度拟累计派发现金红利2.38亿元,占前三季度归母净利润的87.68%。公司持续维持高比例现金分红政策,积极回馈股东。
“百校计划”与AI战略双轮驱动内生增长
公司有效执行“五星校长”的战略升级,提升了产品研发质量、服务交付质量,加强了客户粘性。另外,持续推进“百校计划”,加速全国化布局,并深化“AI赋能”战略,以科技驱动产品与服务升级。
投资建议与盈利预测
公司深耕企业管理培训和管理咨询业务,在品牌、师资、营销等方面积累核心竞争优势,“百校计划”以及AI战略升级支撑业绩成长。我们预计公司2026-2028年实现归母净利润为4.09/4.82/5.63亿元,对应EPS为3.43/4.04/4.72元/股,对应PE为16/13/11x,维持“买入”评级。
风险提示
招生不及预期的风险、核心讲师流失风险、行业竞争加剧风险等。
最新盈利预测明细如下:
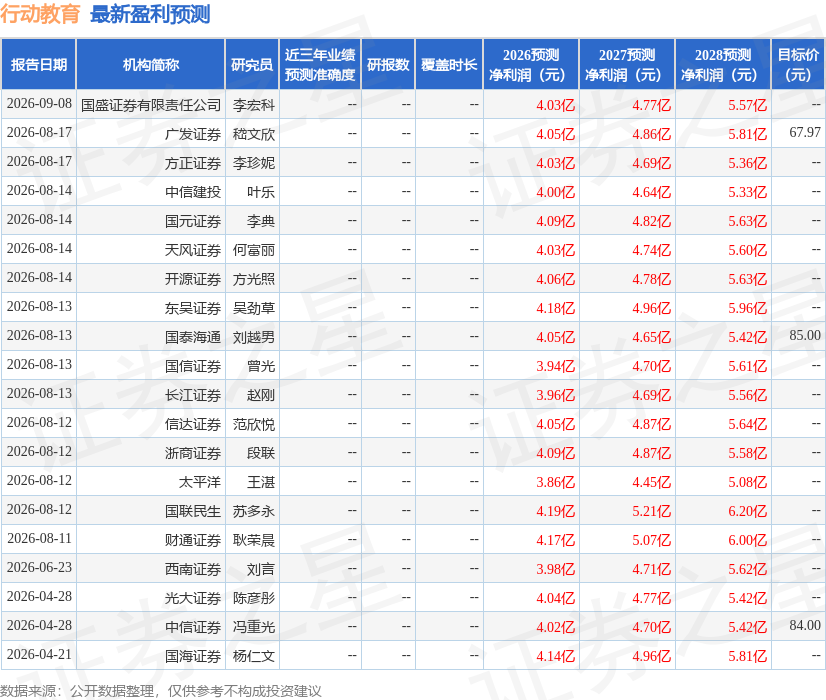
该股最近90天内共有18家机构给出评级,买入评级15家,增持评级3家;过去90天内机构目标均价为67.97。
本文数据来源于国元证券(000728)股份有限公司,仅供参考不构成投资建议。


