


开源证券股份有限公司吕明,林文隆近期对小熊电器(002959)进行研究并发布了研究报告《公司信息更新报告:2026Q3业绩仍有压力,关注提质增效后利润率改善及外销增长》,给予小熊电器(002959)买入评级。
小熊电器(002959)
2026Q3业绩承压,关注长期外销增长以及利润率改善,维持“买入”评级公司发布2026Q3业绩报告,2026Q3公司实现营收10.4亿元(-10%),归母净利润0.3亿元(-25%),扣非归母净利润0.3亿元(-35%)。利润下滑主要系竞争加剧+汇率+原材料等多重影响使得罗曼智能利润率下降,因此我们下调2026~2028年盈利预测,预计2026~2028年归母净利润为2.21/2.84/3.13亿元(原值为3.33/3.91/4.38亿元),对应EPS为1.42/1.82/2.01元,当前股价对应PE为23.7/18.5/16.8倍。展望长期,关注外销改善+提质增效后利润率改善,维持“买入”评级。
2026Q3罗曼智能营收维持稳定,小熊品牌内销仍承压&外销阶段性波动拆分品牌,罗曼智能2026Q3营收1.7亿元(同比持平),整体延续H1表现。罗曼以海外代工业务为主,年初汇率以及竞争等影响持续扰动。小熊品牌方面,2026Q3营收8.6亿元(-13%),在同期较高基数下延续Q2下滑态势,预计量减价增系结构升级。其中小熊内销预计双位数下滑,外销预计下滑幅度更大些,内销仍主要受到需求疲软影响(奥维云网推总数据显示,2026Q1-Q3国内厨房小家电(881173)零售额同比-5.2%),外销增速较H1环比放缓或主要系新品类阶段性波动。
毛利率仍受外销影响阶段性下滑,收入下滑致摊薄效应减弱费用率提升2026Q1/Q2/Q3毛利率分别36.4%/37.0%/36.1%(-0.4/-0.6/-1.0pct),Q3毛利率仍延续此前下滑态势,拆分来看预计小熊品牌毛利率维持相对稳定,罗曼智能受汇率及竞争影响下滑幅度较大,此外罗曼收入占比提升也结构性扰动毛利率水平。费用端,2026Q1/Q2/Q3期间费用率分别27.3%/31.2%/32.4%(+3.8/+3.9/+2.6pct)。其中Q3销售/管理/研发/财务费用率分别21.2%/5.4%/4.3%/1.6%(+2.6/-0.5/-0.6/+1.1pct),销售费用率整体延续此前提升趋势,财务费用率提升或系汇兑影响。综合影响下Q1/Q2/Q3净利率6.4%/3.7%/3.0%(-3.4/-2.5/-0.6pct),Q3所得税费用率和信用减值损失减少一定程序上增厚利润表现。
风险提示:新品拓展不及预期;行业竞争持续激烈;原材料价格上涨等。
最新盈利预测明细如下:
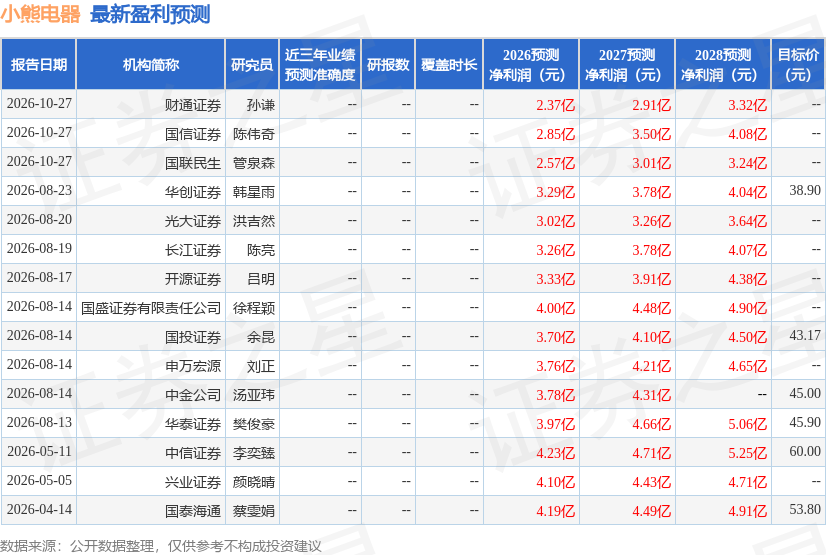
该股最近90天内共有12家机构给出评级,买入评级6家,增持评级6家;过去90天内机构目标均价为45.68。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


