


国金证券(600109)股份有限公司樊志远近期对长光华芯(688048)进行研究并发布了研究报告《Q3营收高增,光通信业务持续加速》,给予长光华芯(688048)买入评级。
长光华芯(688048)
公司发布2026年三季报业绩:
1)2026年前三季度公司实现营收6.33亿元,同比增长86.43%;公司实现归母净利润0.52亿元,同比增长148.66%。
2)单三季度公司实现营收2.42亿元,同比增长92.86%;实现归母净利润0.22亿元,同比增长81.63%。
经营分析
公司营收维持高增长,下游景气度向好:公司26年前三季度实现营业收入6.33亿元,同比增长86.43%,主要归因于公司前期布局的光通信业务快速增长,同时其他下游景气度向好。公司26年第三季度毛利率为24.54%,环比+1.93pct,同比-16.21pct。毛利率阶段性承压归因于光通信芯片放量初期,良率较低拉低了公司综合毛利率,随着光通信芯片量产加速产能爬坡带动良率提升,综合毛利率将持续改善。
全面布局光通信市场,打造公司第二成长曲线:当前AI需求呈现指数级增长,带动全球算力需求快速提升,各类AI基础设施需求正在加速。公司持续深耕光通信赛道,为目前供需紧张的光芯片市场提供完整解决方案,已形成VCSEL、DFB、EML、PIN四大类光通信芯片产品矩阵,可满足超大容量的数据通信需求。根据公司26年中报,公司的光通信产品订单已经实现批量交付,正在持续加大产能建设以满足客户需求的增长。
盈利预测、估值与评级
预计2026-2028年公司净利润为0.95亿元、2.36亿元、4.04亿元,对应EPS为0.54元、1.34元和2.29元,维持“买入”评级
风险提示
下游需求不如预期;市场竞争加剧;产品迭代不及预期。
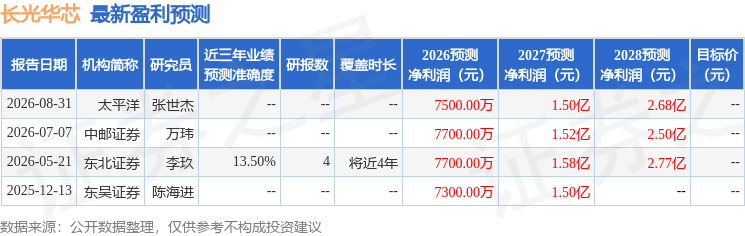
证券之星数据中心根据近三年发布的研报数据计算,东北证券(000686)李玖研究员团队对该股研究较为深入,近三年预测准确度均值为13.5%,其预测2026年度归属净利润为盈利7700万,根据现价换算的预测PE为339.93。
最新盈利预测明细如下:
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家。
本文数据来源于国金证券(600109)股份有限公司,仅供参考不构成投资建议。


