


山西证券(002500)股份有限公司陈玉卢,张天近期对长电科技(600584)进行研究并发布了研究报告《上修资本开支,产品结构优化》,给予长电科技(600584)买入评级。
长电科技(600584)
事件描述
公司发布了2026年三季报,2026Q3实现营业总收入为309.52亿元,yoy+7.96%,归母净利润为16.17亿元,yoy+69.58%,扣非后归母净利润为15.61亿元,yoy+99.17%。2026单Q3实现营业总收入为114.25亿元,yoy+13.53%,环比+10.32%,2026单Q3实现归母净利润为7.73亿元,yoy+59.99%,环比+39.38%,扣非后归母净利润为7.53亿元,yoy+117.43%,环比+38.40%。
事件点评
运算电子快速增长,公司持续优化产品结构。公司2026Q3实现营业总收入为309.52亿元,yoy+7.96%,其中运算电子营收占比30.9%,同比增长
54%,运算电子对应AI算力芯片、FCBGA、2.5D/3D异构、HBM配套封装,属于高价值量的产品,其快速增长能够助力公司优化产品结构。汽车电子(885545)营收占比11.3%,同比增长30%,实现稳健增长。
资本开支大幅上修,加快先进产能布局及配套能力建设。上修2026年投资计划,由110.1亿元调整为182亿元,其中固定资产投资类投资由99.8亿元调整为173.1亿元,定增募资65亿投向高性能计算先进封装(886009)、存储Chiplet、电源模组封测,明确押注先进封装(886009)长周期(883436)。
产能利用率上行,降本增效,盈利能力改善。公司2026Q3毛利率为16.01%,同比+2.27pct,净利率为5.14%,同比+1.82pct。公司单三季度毛利率为17.48%,同比+3.23pct,环比+1.8pct,毛利率的提升系产能利用率上行和高附加值产品结构改善。公司持续加强运营基本功、强化成本管控,通过智能制造及精益生产不断降低成本带动毛利和净利润同比增长。
投资建议
预计公司2026-2028年营业总收入分别为443.54亿元、506.65亿元、573.35亿元,同比增长分别为14.1%、14.2%、13.2%,预计2026-2028年归母净利润分别为22.83亿元、29.36亿元、36.17亿元,同比增长分别为45.8%、28.6%、23.2%,公司2026年10月27日收盘价为53.29元,对应的PE为41.8倍、32.5倍、26.4倍,AI算力持续扩张,先进封装(886009)全球产能紧缺,本土先进封装(886009)存在确定性缺口,公司以XDFOI平台为核心,通过大额资本开支卡位先进封装(886009)产能、抢占长期客户认证壁垒,看好公司从传统封测代工到算力系统集成方案商的转型,首次覆盖,给与“买入-A”评级。
风险提示
地缘与出口管制风险。境外收入占比高,新加坡、韩国拥有生产基地,海外客户、海外工厂同时暴露在多国贸易规则、出口管制调整之下。
最新盈利预测明细如下:
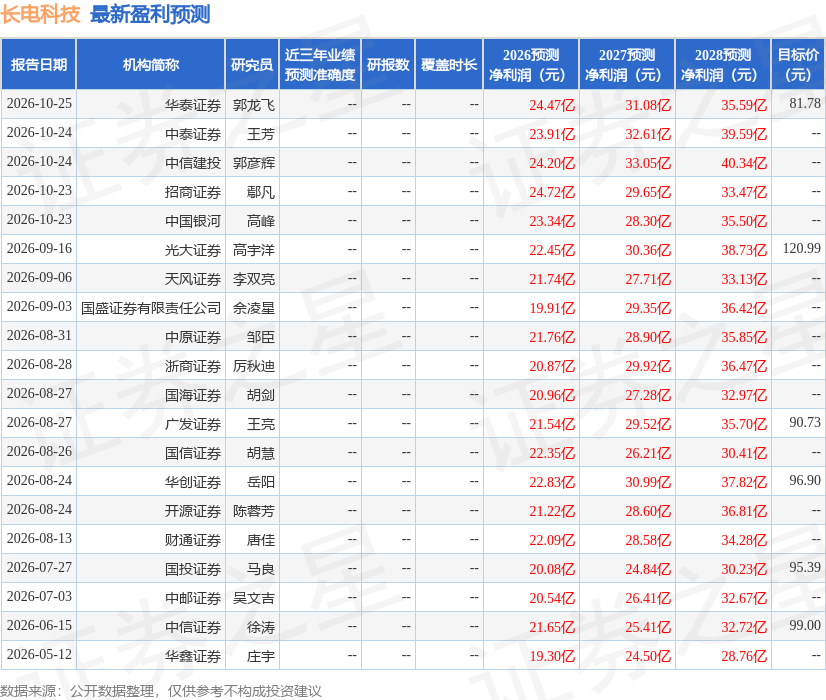
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为89.76。
本文数据来源于山西证券(002500)股份有限公司,仅供参考不构成投资建议。


