


国元证券(000728)股份有限公司耿军军近期对大华股份(002236)进行研究并发布了研究报告《2026年第三季度报告点评:营收实现稳健增长,多因素致利润承压》,给予大华股份(002236)买入评级。
大华股份(002236)
事件:
公司于2026年10月23日收盘后发布《2026年第三季度报告》。
点评:
第三季度,营业收入同比增长8.69%,扣非归母净利润同比下滑0.98%2026年第三季度,公司实现营业收入84.03亿元,同比增长8.69%;实现归母净利润5.20亿元,同比下降50.91%;实现扣非归母净利润7.53亿元,同比下降0.98%。2026年前三季度,公司实现营业收入251.07亿元,同比增长9.58%;实现归母净利润29.03亿元,同比下降17.88%;实现扣非归母净利润26.97亿元,同比增长5.51%;经营活动产生的现金流量净额为-21.68亿元,主要是采购备货支出较上年同期增加所致;期末存货为107.35亿元,主要是本期备货增加所致。
国内业务表现总体稳健,海外业务呈现清晰的升级态势
政府业务第三季度实现双位数增长,总量韧性突出,细分行业延续分化:公安,交管、大交通、司法等核心板块保持正增长,城市治理等泛政府板块承压明显。当前,政府客户需求、资金配套已从传统安防(885423)建设向AI智能化升级扩容,叠加地方财政温和修复、国家级资金逐步启动,当前订单增速快于销售增速,需求端趋势良好。企业业务整体稍弱于政府业务,恢复相对偏缓,其中,工商企业板块延续高增长,新质生产力相关制造业扩产景气上行,产线智能化、安全生产改造等需求旺盛;国央企、传统行业头部企业的数字化规划具备较强延续性。海外业务方面,单三季度美元口径营收取得双位数增长,其中,南亚及东南亚地区受益于客户数字化建设需求的逐年释放,实现较好增长。
主要创新业务均实现较好增长,专项推进星汉行业大模型发展
报告期内,公司几个主要创新业务均实现较好增长。其中,热成像业务叠加AI技术挖掘多元应用,成套方案的竞争力持续增强,新老场景需求快速放量;机器视觉(886002)与移动机器人业务积极把握制造业景气机遇,增长强劲;车载业务、消防业务海内外并举,稳步提升经营质量,培育长期增量。在AI方面,公司专项推进星汉行业大模型发展,以“极致化”思维打造AI一体机、文搜存储、边缘算力等系列产品,推动前端设备具备更强大的智能,夯实端侧智能体与国产化推理基础设施布局,充分释放公司AI业务价值。
盈利预测与投资建议
公司是全球领先的以视频为核心的智慧物联解决方案提供商和运营服务商,长期成长空间广阔。预测公司2026-2028年的营业收入为351.93、381.26、410.93亿元,归母净利润为37.90、43.27、48.03亿元,EPS为1.16、1.32、1.47元/股,对应的PE为12.54、10.99、9.90倍。考虑到行业的成长空间和公司业务的持续成长性,维持“买入”评级。
风险提示
技术更新换代的风险;商业模式转变风险;地方财政支付承压风险;国际化经营的风险;汇率风险;产品安全风险;知识产权风险;供应链安全风险。
最新盈利预测明细如下:
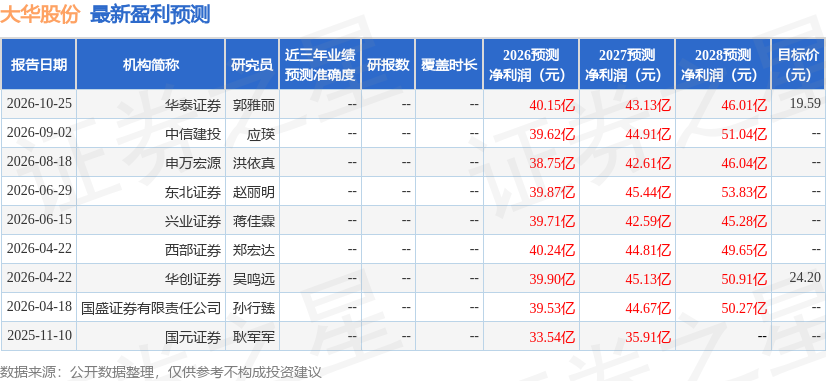
该股最近90天内共有3家机构给出评级,买入评级2家,增持评级1家;过去90天内机构目标均价为19.59。
本文数据来源于国元证券(000728)股份有限公司,仅供参考不构成投资建议。


