


华金证券股份有限公司熊军近期对瑞芯微(603893)进行研究并发布了研究报告《Q3业绩大幅预增,端侧AI芯片矩阵成型》,给予瑞芯微(603893)买入评级。
瑞芯微(603893)
投资要点
前三季度业绩大幅预增,Q3受PCB物料短缺扰动订单节奏。公司预计2026年前三季度实现营业收入约44.47亿元,同比增长41.56%;预计实现归母净利润13.10亿元-13.50亿元,同比增长68.04%-73.17%;预计实现扣非归母净利润12.80亿元-13.20亿元,同比增长69.32%-74.61%。Q3单季度实现营业收入约15.71亿元,同比增长43.3%,环比下滑约6.0%,主要系PCB等物料阶段性短缺导致部分订单延后交付;预计Q3实现归母净利润4.51亿元-4.91亿元,同比增长81.9%-98.0%,环比-14.9%至-7.4%。随着物料供应缓解,预计Q4芯片订单将恢复。
旗舰与中高端平台持续放量,产品结构升级驱动盈利能力上行。公司RK3588、RK3576、RV11等系列平台在AIoT各产品线持续高速增长,带动营收与利润同步提升;新一代中端平台RK3572(4TOPS算力)已于Q3实现量产,预计Q4大规模出货,进一步卡位中端AIoT市场。
端侧AI协处理器打开第二成长曲线,机器人/车载等新下游加速落地。公司端侧AI协处理器RK182X已实现量产并获得数百个客户导入,面向机器人、车载AIBox、机器视觉(886002)等场景,可适配3B-7B参数规模大模型;下一代协处理器计划Q4发布,旗舰平台RK3688预计2026年内推出、RK3668投产在即,“主控SoC+协处理器”双轨芯片矩阵逐步成型,迎接端侧AI,尤其是端侧AI大模型产品放量爆发,增强公司在端侧AI的全球竞争力。
投资建议:看好公司在端侧AI主控芯片与协处理器的双轨布局,以及机器人、车载等新下游的持续放量,预测公司2026-2028年分别实现营业收入63.68/84.61/106.54亿元,归母净利润18.17/24.03/30.03亿元,对应PE分别为40.0/30.3/24.2倍,维持“买入”评级。
风险提示:新技术新产品无法如期产业化风险;原材料供应及价格变动风险。
证券之星数据中心根据近三年发布的研报数据计算,东北证券(000686)李玖研究员团队对该股研究较为深入,近三年预测准确度均值为58.58%,其预测2026年度归属净利润为盈利18.55亿,根据现价换算的预测PE为43.96。
最新盈利预测明细如下:
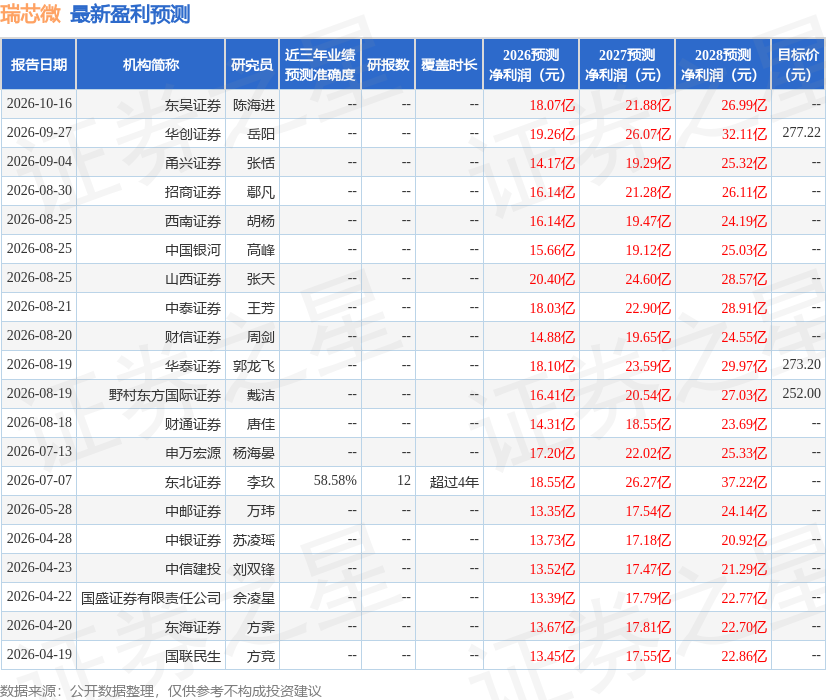
该股最近90天内共有10家机构给出评级,买入评级9家,增持评级1家;过去90天内机构目标均价为275.21。
本文数据来源于华金证券股份有限公司,仅供参考不构成投资建议。


