


山西证券(002500)股份有限公司熊鹏,刘清羽近期对金达威(002626)进行研究并发布了研究报告《主业调整符合预期,藻油释放未来盈利空间》,首次覆盖金达威(002626)给予买入评级。
金达威(002626)
事件描述
第三季度营收8.63亿元,同比下降1.46%;归母净利润0.84亿元,同比下降26.25%。前三季度营收26.36亿元,同比增长1.22%,归母净利润2.54亿元,同比下降29.67%;扣非归母净利润2.40亿元,同比下降31.29%。事件点评
传统原料项目基本完工,新增资源向藻油业务倾斜。公司10月20日公告,辅酶Q10改扩建项目已基本完工,达到预定可使用状态,拟进行项目结项,节余募集资金9894万元(不含利息及手续费)。公司拟将该部分资金与信息化系统项目尚未使用的1.40亿元募集资金,合计约2.38亿元转投藻油Omega-3一期项目,进一步优化资金配置。
财务费用扰动利润,部分减值压力有所缓解。前三季度财务费用6727万元,同比增加5569万元,主要受汇兑损益变动及可转债利息费用影响。同时,资产减值损失1310万元,较去年同期2757万元明显减少,主要系存货跌价损失同比下降。投资收益2726万元,同比+77.0%,主要受iHerb分红贡献。
毛利率小幅下滑,公司调整品类结构。前三季度整体毛利率约39.60%,同比下降约0.63个百分点,营业成本同比增加2.28%,快于收入增长1.22%,导致毛利率回落,主要系公司收缩维A相关主业。费用端,前三季度销售/管理费用率分别为10.86%/11.24%,同比+1.18/+0.45pct,直接影响了公司前三季度期间的盈利水平。
投资建议
预计公司2026-2028年EPS分别为0.65\1.18\1.78,对应公司10月27日收盘价17.99元,2026-2028年PE分别为27.7\15.3\10.1。我们看好
公司在藻油产品的积极建设投资和提前布局,考虑到目前鱼油全球供给短缺,藻油替代鱼油可行性已被验证,公司调整主业,并投入2.38亿元在藻油Omega-3一期项目。预计2026-2028E的营收分别为3,906\5,047\5,803百万元,增速分别为16.1%\29.2%\15.0%;利润分别为
396\719\1,084百万元,增速分别为16.5%\81.6%\50.6%,首次覆盖,我们给予公司“买入-A”评级。
风险提示
藻油产能释放不及预期风险。藻油一期项目计划投资约6.88亿元。若建
设、调试或客户导入延期,收入确认将滞后,资金占用及后续折旧可能拖累盈利。
最新盈利预测明细如下:
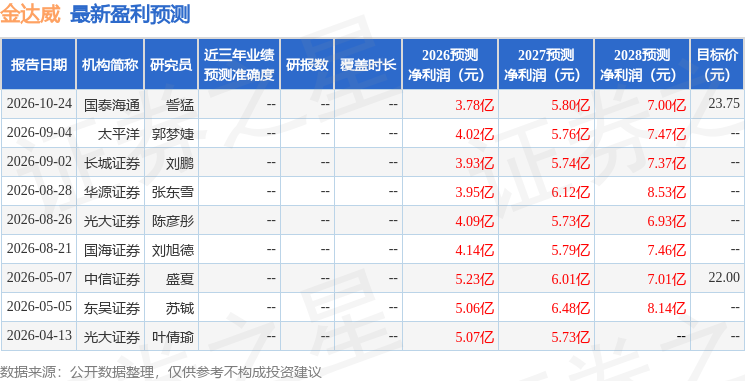
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为23.75。
本文数据来源于山西证券(002500)股份有限公司,仅供参考不构成投资建议。


