


华龙证券股份有限公司景丹阳近期对中国稀土(000831)进行研究并发布了研究报告《2026年三季报点评报告:价格回升叠加结构优化,利润弹性显著释放》,给予中国稀土(000831)增持评级。
事件:
10月27日,公司披露2026年三季报:前三季度,公司实现营业收入26.57亿元,同比增长6.52%;归母净利润4.08亿元,同比增长112.37%。
观点:
价格回升叠加结构优化,利润弹性显著释放。前三季度,公司实现营业收入26.57亿元,同比增长6.52%;归母净利润4.08亿元,同比增长112.37%;扣非归母净利润4.11亿元,同比增长123.07%;加权平均净资产收益率8.15%,同比提升4.09个百分点。公司披露,报告期内部分稀土(884215)产品价格上涨,公司调整采销策略,优化产品结构和贸易业务布局,加大难销滞销产品市场开拓及销售力度,带动收入增长;同时,营业成本同比下降6.36%,主要系稀土(884215)金属产品销量减少、低毛利业务收缩,收入小增而成本反降,凸显结构优化成效。此外,稀土(884215)产品市场价格回升带动存货跌价准备冲回,投资收益同比增长75.72%,进一步增厚利润。单季度看,Q3实现营业收入10.11亿元,同比增长63.19%;归母净利润1.71亿元,同比增长461.73%,价格上行与低基数共振下利润弹性集中释放。
经营质量全面改善,深加工布局打开成长空间。前三季度,公司经营活动现金流量净额6.74亿元,同比增长469%,主要系销售回款能力增强,以及消耗年初库存带动采购支出减少;应收账款较年初下降20.09%,回款质量明显提升。公司主动压降短期融资规模,短期借款较年初下降35.96%,财务费用同比下降53.92%,资产负债结构持续优化。项目与布局方面,公司吸收合并全资子公司中稀赣州的工作正在推进,有助于压缩管理层级、提升运营效率;子公司广州建丰拟在广州从化区购置工业用地,实施稀土(884215)深加工及新材料制造异地搬迁项目,产业链向下游高附加值环节延伸。往后看,稀土(884215)供给端政策管控刚性未变,战略金属价格中枢仍有支撑,建议关注稀土(884215)价格走势、公司库存消化与产品结构优化节奏,以及深加工新材料项目的落地进展。
盈利预测及投资评级:政策管控下,上游资源端加速整合,中游冶炼分离端技术优势扩大,下游终端产品持续升级,央企龙头拥有上下游产业链一体化优势,预计将在稀土(884215)价格中枢上抬的景气周期(883436)中受益。前三季度,稀土(884215)价格中枢上移叠加公司结构优化与经营质量改善,利润弹性有望持续释放。考虑到公司前三季度业绩高增,我们上调盈利预测(前值3.97/4.87/5.48亿元),预计公司2026-2028年实现归母净利润分别为4.92/5.94/6.7亿元,对应PE分别为105.0/87.0/77.1倍,维持“增持”评级。
风险提示:稀土(884215)产品价格大幅波动;下游需求不及预期;深加工项目推进不及预期;行业政策变化风险;数据引用风险。
最新盈利预测明细如下:
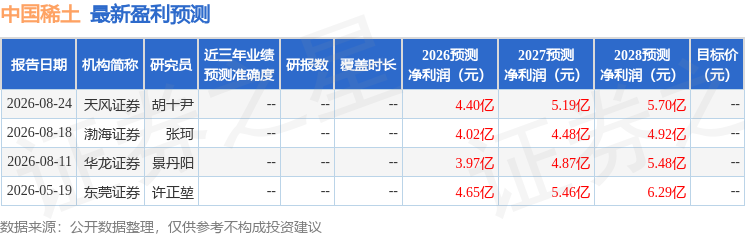
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


