


西南证券(600369)股份有限公司邰桂龙,王梓溢近期对杰瑞股份(002353)进行研究并发布了研究报告《2026年三季报点评:燃机订单进入兑现期,FTAI机头关键测试里程碑完成》,下调杰瑞股份(002353)目标价至158.0元,给予买入评级。
杰瑞股份(002353)
投资要点
Q3业绩提速,燃机小批量交付。公司发布2026年三季报,前三季度实现营业收入119.74亿元(同比+14.91%),归母净利润18.87亿元(同比+4.36%),扣非归母净利润18.07亿元(同比+1.36%)。单季度看,Q3实现营业收入43.28亿元(同比+22.97%,环比-0.6%),归母净利润6.91亿元(同比+21.88%,环比+13.7%),扣非归母净利润6.66亿元(同比+20.9%)。Q3毛利率32.79%、同比+3.27个百分点、环比+3.81个百分点。Q3燃机仅小批量交付,增量主要来自油气装备、天然气(885430)设备及油气田开发,主业盈利改善尚未被充分定价。
合同负债跳升,订单能见度拉长。三季末合同负债70.51亿元,较年初增加51.10亿元(+263.3%),单Q3增加49.92亿元,对应北美燃机客户大额预收款;存货升至86.04亿元(年初61.68亿元),预付与备货同步跟进,指向机头及核心部件提前锁货。
机头测试达预期,订单兑现与产能价格均有支撑。公司FTAI机头关键测试里程碑已完成,公司、OEM与终端客户三方对功率和效率的测试结果均表示满意,后续订单获取与交付信心增强。供给端,2027年底燃机产能规划不低于3GW,烟台25MW产线、牟平一体化配套产线已落地,并于2026Q4起承接2028年交付产能;价格端,公司跟随GE、西门子、索拉等主机厂顺价,单MW约130-140万美元,单MW盈利有支撑。此外,中东约5-6亿元压缩设备已于10月14日现场验收,收入确认顺延至Q4,有望贡献短期业绩弹性。
盈利预测与估值。我们选取高端装备(885427)出海与燃机/AIDC电力赛道的代表公司豪迈科技(002595)/纽威股份(603699)/应流股份(603308)/长源东谷(603950)作为可比公司,2026-2028年可比公司平均PE为25/19/14倍。预计公司2026-2028归母净利润为35.97/64.71/87.48亿元,对应PE为26/14/11倍。给予2027年25倍PE,对应目标价158.00元,维持“买入”评级。
风险提示:云厂商资本开支不及预期风险;燃机及AIDC订单交付不及预期风险;地缘冲突及汇率大幅波动风险。
最新盈利预测明细如下:
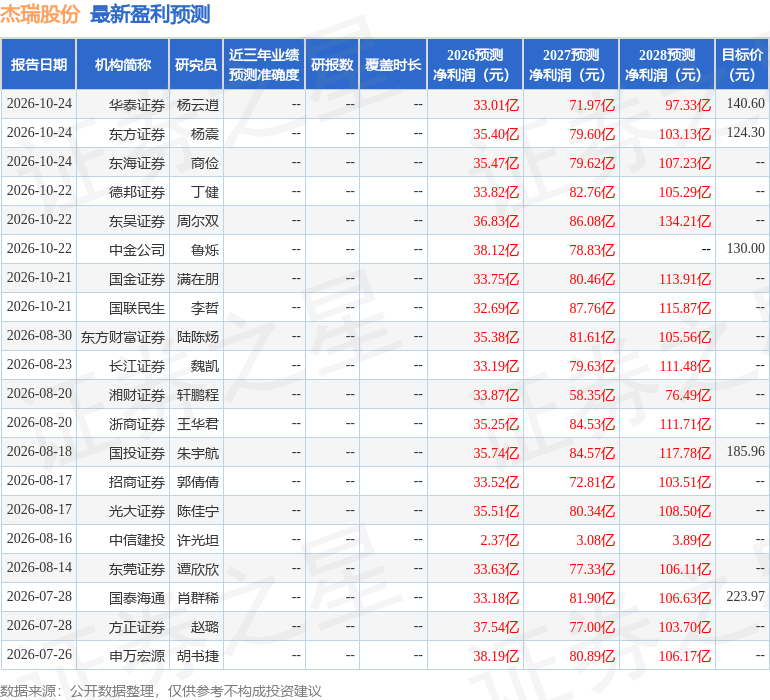
该股最近90天内共有20家机构给出评级,买入评级17家,增持评级3家;过去90天内机构目标均价为160.54。
本文数据来源于西南证券(600369)股份有限公司,仅供参考不构成投资建议。


