


大牛股自己投资却亏了!
三季度股价大涨超150%的会稽山(601579)发布了最新财务报告,公司三季报业绩现分化——今年前三季度业绩稳步向上,但三季度单季净利润却出现明显滑坡。需要一提的是,公司业绩下滑并非主业经营遇冷,而是金融资产账面浮亏近2000万元拖了后腿。不过,在公司密集签约省外大商的刺激下,其中高端黄酒销售悄然提速,而渠道格局也正在发生切换。投资不利导致利润下滑
10月28日晚间,三季度大牛股会稽山(601579)发布了2026年三季度报告。根据三季报,会稽山(601579)前三季度实现营业收入为12.2亿元,同比增长0.6%;实现净利润为1.43亿元,同比增长23%。其中,公司三季度单季实现营业收入3.66亿元,同比下降7.24%;实现净利润为1436.25万元,同比下降35.86%。
《每日经济新闻.将进酒》记者注意到,会稽山(601579)三季度净利润大幅减少的主要原因是其投资失利。会稽山(601579)表示,三季度利润总额和净利润大幅下滑主要受金融资产公允价值变动影响。而根据会稽山(601579)三季度非经常性损益明细,报告期内,公司“除同公司正常经营业务相关的有效套期保值业务外,非金融企业持有金融资产和金融负债产生的公允价值变动损益以及处置金融资产和金融负债产生的损益”这一科目产生的金额为亏损1977.54万元。
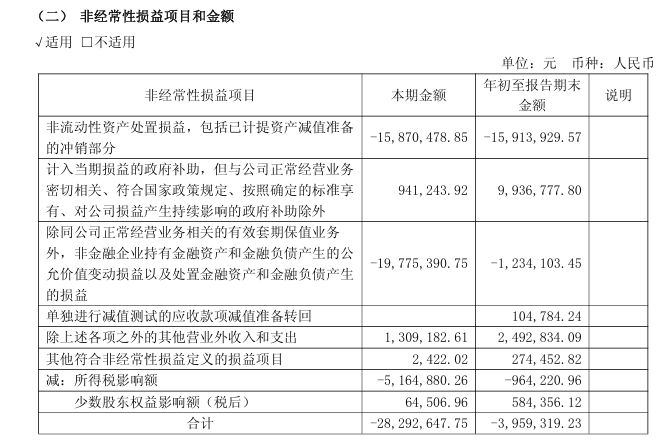
有业内人士指出,会稽山(601579)三季度营收略有下滑,与整个酒类消费(883434)低迷的现状有关,而其三季度主业本身盈利向好,扣非净利润为4266万元,同比大幅增长129%,但其账面金融资产浮亏叠加非流动资产处置损失1587万元,最终拖累报表。
若拉长周期(883436)来看,会稽山(601579)目前经营基本面依旧稳健,其前三季度经营活动产生的现金流量净额8793.54万元,同比大增509.65%,回款质量大幅提升。受益于大商签约,中高端黄酒收入增长
值得关注的是,今年三季度,会稽山(601579)因不断“牵手”大商,让公司以及行业高端化逻辑不断强化,从而引发市场热钱炒作。截至9月30日收盘,会稽山(601579)股价于三季度大涨154%。而从此次会稽山(601579)披露的2026年1~9月经营数据来看,大商签约提振了其中高端黄酒销售。
今年前三季度,会稽山(601579)中高端黄酒收入8.73亿元,同比增速由上半年的14.17%进一步抬升至16.21%;不过其普通黄酒收入和其他酒收入同比降幅均超过20%。不难看出,公司中高端持续放量支撑盈利,低端产品继续出清。

会稽山(601579)日前在投资者互动平台就曾表示,与省外白酒(881273)大商合作,重点借助对方渠道网络推进终端铺货与高端圈层渗透,希望把黄酒带入白酒(881273)主导的高端消费(883434)场景。
的确,经销商网络的扩张印证了这一动作的落地。今年上半年末,会稽山(601579)经销商共2009家,报告期内增加168家、减少266家,净减98家;截至三季度末,经销商总数增至2220家,报告期内增加310家、减少197家,净增113家,仅三季度单季便净增约211家。经销商由“净减少”转为“净增加”,且淘汰节奏明显放缓,正是大商签约密集兑现的直观反映。
另一方面,会稽山(601579)直销渠道的热度在今年上半年一度走高,其上半年直销(含团购)收入1.65亿元,同比大增18.45%,是彼时增长最快的渠道;但进入三季度,这一渠道明显降温,1~9月直销累计收入2.38亿元,转为同比下滑2.91%。
在直销渠道明显降温的背景下,会稽山(601579)批发代理渠道稳稳撑起酒类销售的基本盘。数据显示,会稽山(601579)今年上半年批发代理渠道收入6.57亿元;到了1~9月,批发代理收入达到9.3亿元,同比小幅增长0.84%。


