


国元证券(000728)股份有限公司龚斯闻,许元琨近期对美亚光电(002690)进行研究并发布了研究报告《26年第三季度报告点评:业绩实现稳健增长,创新产品迭代涌现》,给予美亚光电(002690)增持评级。
事件:
公司发布三季报:2026前三季度公司营收17.95亿元,同比上升5.93%;分别实现归母/扣非归母净利润5.54/5.28亿元,同比分别上升6.75/3.68%。其中Q3单季度公司实现营收7.29亿元,同比增长8.57%;归母/扣非归母净利润分别为2.39/2.35亿元,同比分别上升10.58%/9.69%。
营收稳健增长,合同负债实现高增
2026年第三季度,公司实现营业收入7.29亿元,同比增长8.57%。根据26年半年报数据,色选机作为核心业务保持稳定发展,2026H1实现营收7.81亿元,同比增加5.22%。2026前三季度公司合同负债较2025年末增长103.96%,主要系公司预收货款增长所致,有望为业绩释放奠定坚实基础。
盈利能力边际优化,费用率整体稳定
盈利能力方面,2026年前三季度公司毛利率/净利率分别为54.39%/30.87%,同比分别上升1.44/0.24pct。期间费用方面,2026年前三季度公司销售/管理/财务费率分别为10.39%/4.29%/1.28%,同比分别增减-0.83/+0.44/+2.76pct,同期公司研发费率为5.92%,同比下降0.63pct。
创新产品迭代涌现,市场领先地位持续巩固
公司于今年以来在色选机及高端医疗影像设备领域推出了多项新产品新技术。在色选机领域,公司相继推出了行业首款果蔬分选智能体、高端粒子分选智能体、茶叶除杂智能体、坚果果干分选智能体矩阵、香辛料分选智能体矩阵等产品,不断完善公司在智能色选领域的拼图;在高端医疗影像设备领域,公司首次推出的3D显微智能体,填补了公司口腔医疗智能体矩阵的关键拼图,形成了数据采集、临床诊断、手术操作、经营管理的一体化闭环。
投资建议与盈利预测
公司在色选机及高端医疗影像设备处于领先地位,我们看好公司中长期发展。预计公司2026-2028年分别实现营收26.31/28.72/31.42亿元,归母净利润为8.11/8.96/9.79亿元,EPS为0.92/1.02/1.11元/股,对应PE为17.38/15.74/14.40倍,维持“增持”评级。
风险提示
原材料价格波动风险,宏观经济环境和政策变化风险、市场竞争风险。
最新盈利预测明细如下:
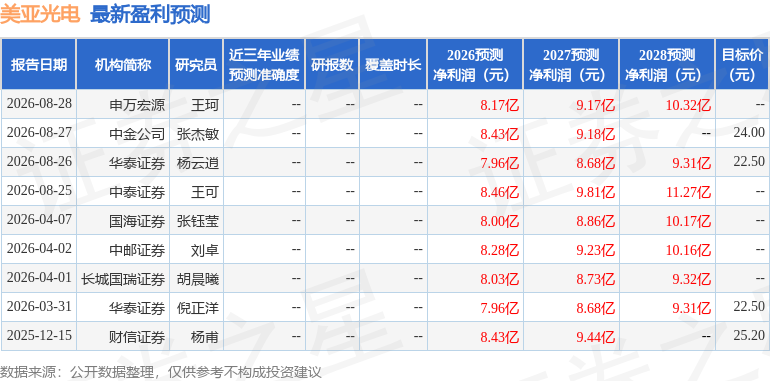
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家;过去90天内机构目标均价为23.25。
本文数据来源于国元证券(000728)股份有限公司,仅供参考不构成投资建议。


