


AI 智能体正加速走进银行业,越来越多银行开始落地智能体应用,推动智能能力从单点问答工具,逐步嵌入信贷、风控、运营、客户服务等全业务流程。
2025年12月,国家金融监督管理总局印发《银行业保险业数字金融高质量发展实施方案》,提出加快推进“人工智能(885728)+金融”,释放了金融行业智能化升级的明确信号。与此同时,政策也强调提升人工智能(885728)安全应用能力,意味着银行和保险机构在提高业务效率的同时,还需同步加强数据安全(885942)、隐私保护、风险防控与合规管理。未来,安全、可靠、可解释、可追溯将成为金融AI应用的重要标准。


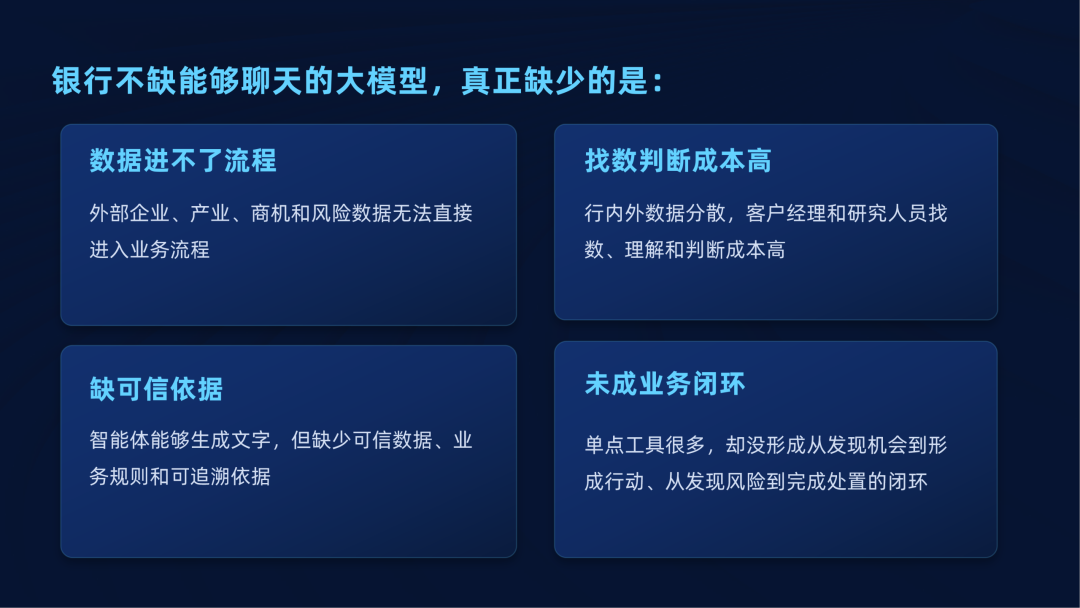
在对公数据智能化进程中,银行仍面临多项亟待解决的业务痛点:
外部企业、产业、商机与风险数据难以直接进入业务流程,数据价值无法有效转化为业务动作;
行内外数据分散,客户经理和研究人员在找数、理解与判断方面投入较高,影响业务效率;
智能体虽然能够生成文字内容,但缺少可信数据、业务规则和可追溯依据,难以支撑关键业务决策;
行内单点工具较多,却较少形成从机会发现、客户触达、经营推进到业务落地,以及从风险识别、研判分析到风险处置的完整闭环。
针对上述问题,合合信息(688615)数据解决方案以企业与产业数据为核心,将既有数据主营业务从“提供数据”升级为“利用可信数据完成业务任务”。
在可信数据底座之上,通过企业级智能体平台将数据查询、规则计算、知识检索、分析研判、报告生成和系统回写等能力编排为稳定的业务流程,并以直接可用的智能体覆盖研究、获客、经营、尽调和风控等关键业务链条,帮助银行实现数据有效可用、结果可解释、来源可追溯,推动数据能力真正融入业务流程并形成可执行、可闭环的智能化应用。

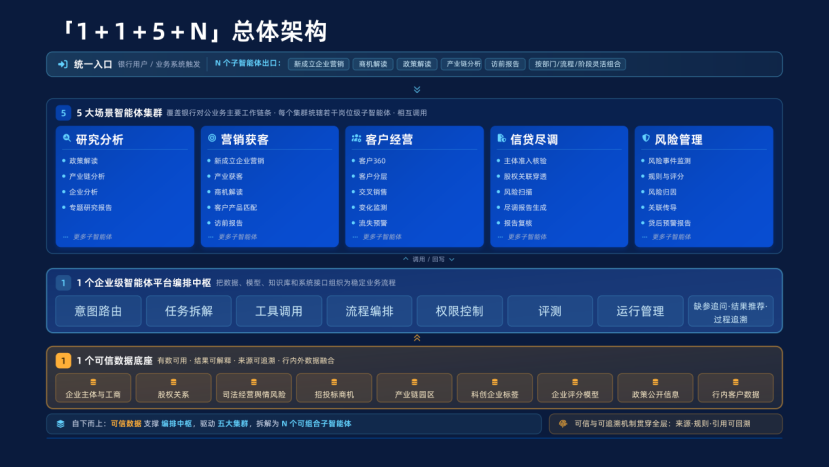
架构以“1+1+5+N”为总体设计框架,面向银行对公业务中数据分散、应用割裂、决策依据不足以及业务闭环不完整等问题,构建从可信数据供给、智能任务编排到具体业务应用的完整体系。整体架构既强调底层数据能力的统一,也强调上层业务应用的灵活组合,推动企业与产业数据从“可查询”走向“可使用、可决策、可执行”。
1:可信数据底座
可信数据底座是整个架构的基础,承担行内外多源数据的汇聚、治理、加工与支撑作用。底座以企业主体与工商信息为核心,同时融合股权关系、司法经营与舆情风险、招投标商机、产业链与园区、科创企业标签、企业评分模型、政策公开信息以及行内客户数据等内容,为银行研究、营销、经营、尽调和风控提供统一的数据来源。
该底座并不只是简单的数据仓库,而是强调“有数可用、结果可解释、来源可追溯”。每一项分析结果都应能够说明数据来源、计算规则和引用依据,从而降低智能应用中的信息失真风险,增强业务人员对结果的理解和信任,也为银行的合规审查、业务复核和责任追溯提供支撑。
1:智能编排中枢
在可信数据之上,企业级智能体平台作为统一的智能编排中枢,负责把数据、模型、知识库和系统接口组织为稳定的业务流程。它不仅能够理解银行用户或业务系统发起的任务,还可以根据用户意图进行路由,将复杂任务拆解为多个步骤,调用相应的数据工具、规则模型和知识库,完成信息检索、规则计算、分析研判、报告生成等工作,并通过权限控制、运行管理、效果评测和过程追踪保障智能体运行的稳定性。
对于信息缺失的任务,系统可以进行缺参追问;对于多种可能的分析结果,可以进行结果推荐;对于已经完成的任务,还可以将结果调用或回写至银行现有业务系统,减少智能分析与实际业务之间的断层。
5:五大场景智能体集群
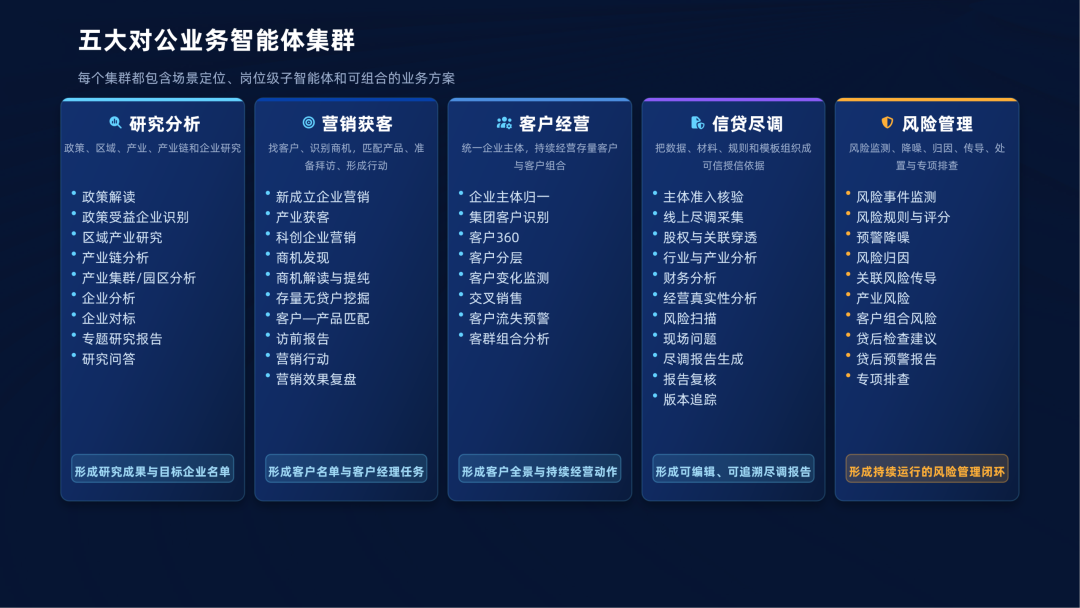
五大场景智能体集群对应银行对公业务的主要工作链条,分别覆盖研究分析、营销获客、客户经营、信贷尽调和风险管理。
研究分析智能体可以支持政策解读、产业链分析、企业分析、商机解读、变化监测、专题研究报告和访前报告生成,帮助研究人员和客户经理更高效地理解行业、企业与市场变化。
营销获客智能体围绕新成立企业营销、产业获客等任务,将外部商机和企业线索转化为可跟进的客户机会。
客户经营智能体则聚焦客户360、客户分层、交叉销售、客户产品匹配和流失预警,支持银行对存量客户进行持续识别、分层和经营。
信贷尽调智能体覆盖主体准入核验、股权关联穿透、规则与评分、尽调报告生成和报告复核,提升授信调查与材料整理的规范性。
风险管理智能体则围绕风险扫描、风险归因、关联传导和贷后预警报告,帮助银行从风险发现进一步走向风险分析与处置。
五大集群围绕企业主体共享同一数据底座,并在业务链条中相互调用。
N:“N”个子智能体
子智能体是架构面向实际岗位和业务流程的具体落点。每个子智能体可以承担一个清晰、可复用的专业任务,也可以按照部门、流程和业务阶段进行灵活组合,并在必要时相互调用。
例如,客户经理可以从统一入口发起一次访前报告任务,系统自动联动企业分析、风险扫描、客户画像和产品匹配等子智能体,形成面向客户拜访的综合材料;风险人员也可以围绕某一企业触发主体核验、股权穿透、关联传导和贷后预警等任务,形成较完整的风险判断链条。由此,架构不再局限于单点问答或单一工具,而是将多个专业能力组织成可执行的业务流程。

产品以“超级智能体 / 智能体集群”承接大场景,以“岗位级子智能体”承接小场景。银行采购的是一个完整的业务场景解决方案;以营销获客为例,交付的不是互不相关的单点产品,而是一个包装完整的营销获客智能体集群,更符合银行的立项与使用逻辑。
营销任务进入后,由超级智能体识别目标、按需调用子智能体,最终输出目标名单、推荐理由、产品建议、触达时点、话术和客户经理任务;子智能体可独立配置、组合与验收,覆盖新成立企业营销、产业获客、商机发现、商机解读、客户筛选、产品匹配、访前报告、营销行动等完整业务链路。
可信数据,直接支撑业务判断。企业主体、股权关系、司法风险、舆情、招投标、产业链、园区、科创标签、商机等数据直接进入业务流程、支撑业务判断,而非停留在数据展示层。
业务加工,交付结论而非原始数据。通过主体匹配、标签评分、名单筛选、事件归类、关系穿透、产业映射和指标解释,把原始数据加工成业务可直接使用的结论,降低客户经理与研究人员的使用门槛。
场景编排,把能力沉淀为固定流程。企业级智能体平台 将多个数据工具、子智能体和业务规则编排为稳定业务流程,支持缺参追问、结果推荐和过程追溯,确保结果可用、过程可控、来源可溯。
灵活交付,按银行现有系统形态落地。可按数据、API/MCP、报告接口、智能体插件、私有化平台等不同形态进入银行现有系统,适配不同技术架构与合规要求。

合合信息(688615)数据解决方案以可信数据底座为基础,通过企业级智能体平台连接数据、模型、知识库与业务系统,以“1+1+5+N”智能体集群架构,帮助银行将分散的数据能力沉淀为可调用、可管理、可验收的业务流程,让研究有依据、营销有方向、经营有抓手、尽调有支撑、风控有闭环。
对于正在推进数字化转型的银行而言,智能体建设也不必从全面改造开始。可以围绕一个明确场景切入,例如产业获客、客户经营、信贷尽调或风险预警,先完成数据接入、流程编排、人工复核和系统回写,再逐步扩展至更多岗位、部门和业务链条。


