


国金证券(600109)股份有限公司近期对运达股份(300772)进行研究并发布了研究报告《盈利能力环比改善,在手订单再创新高》,给予运达股份(300772)买入评级。
运达股份(300772)
2026年10月28日,运达股份(300772)发布2026年三季报,2026年前三季度实现营收219.69亿元,同比+18.84%;归母净利润-2.46亿元,同比-198.00%。其中,单三季度实现营收81.44亿元,同比+7.27%;归母净利润0.03亿元,同比-97.55%。
经营分析
盈利能力环比改善,风机盈利有望重回上行通道。三季度公司实现毛利率6.83%,环比提升4.58pct,预计主要受益于交付风机订单中低价订单占比下降,考虑到2025年以来国内陆风中标均价持续回暖,预计后续交付项目中高价订单占比有望持续提升,进而驱动风机业务盈利能力重回上行通道。Q3公司实现净利率0.09%,环比提升4.21pct,除毛利率环比大幅改善外,三季度受益于战投的洛轴股份(301699)上市,公司实现投资收益1.13亿元。
在手订单再创新高,风场建设加速有望驱动转让放量。截至三季度末,公司风机在手订单规模为48.5G(885556)W,再创历史新高。前三季度,公司持续推进风电(885641)场建设与资产转固战略,带动固定资产规模同比增长38.58%,随着目前在建风电(885641)场陆续建设完成并实现并网,预计后续风电(885641)场转让有望逐步放量并贡献一定盈利增量。
盈利预测、估值与评级
受短期国内外低价订单集中交付及成本端扰动影响,短期公司业绩承压,但考虑到风机价格持续维持高位,我们依然持续看好公司随着高价订单集中交付带来的显著弹性,预计2026-2028年归母净利润分别0.9、10.7、15.6亿元,对应当前PE76、6、4倍,维持“买入”评级。
风险提示
原材料价格波动风险;汇率波动风险;市场竞争加剧。
最新盈利预测明细如下:
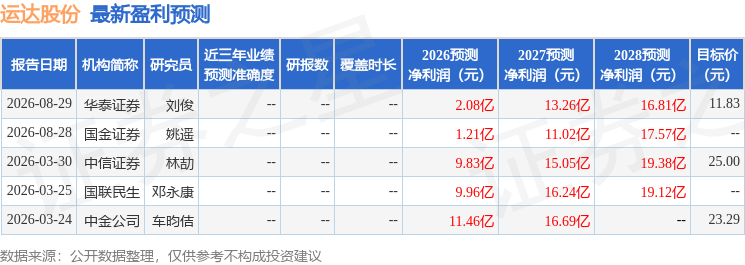
该股最近90天内共有4家机构给出评级,买入评级3家,增持评级1家;过去90天内机构目标均价为17.56。
本文数据来源于国金证券(600109)股份有限公司,仅供参考不构成投资建议。


