


开源证券股份有限公司蒋颖,杜致远近期对远东股份(600869)进行研究并发布了研究报告《公司信息更新报告:利润同比大幅提升,算力头部客户持续突破》,给予远东股份(600869)买入评级。
远东股份(600869)
利润同比大幅提升,持续受益AI产业浪潮,维持“买入”评级
公司发布2026年三季度报告。2026年前三季度公司实现199.08亿元,同比下降1.49%;实现归母净利润2.60亿元,同比增长55.31%;实现扣非归母净利润2.50亿元,同比增长103.71%。2026年第三季度公司实现营业收入69.16亿元,归母净利润0.55亿元,同比增长127.69%,扣非归母净利润0.51亿元,同比增长550.24%。考虑到公司光纤市场价格存在波动,我们下调盈利预测,预计公司2026-2028年归母净利润分别为6.2、10.6、14.9亿元(原7.3、13.0、18.6亿元);当前收盘价对应PE为52.2、30.5、21.7倍,公司长期经营情况稳健,或持续充分受益于AI产业浪潮,盈利修复动能充足,维持“买入”评级。
智能电池储能业务减亏,智慧机场业务稳健
分业务来看,公司2026年前三季度智能电池储能(885921)业务实现营业收入16.72亿元,同比增长60.91%,净利润-1.88亿元,同比减亏0.68亿元。其中储能(885921)领域,实现营业收入5.33亿元,同比增长177.37%,同比减亏0.23亿元,获超千万订单25.03亿元,同比增长98.39%;圆柱电芯领域,获超千万订单4.06亿元,同比增长87.11%,高容电芯实现营业收入3.97亿元,同比增长71.33%,持续扭亏为盈;铜箔领域,实现营业收入6.13亿元,同比增长56.85%,获超千万订单4.72亿元,同比增长20.03%。公司智慧机场实现营业收入11.26亿元,净利润0.71亿元,新增超千万订单6.76亿元。
AI全光互连利润大幅增长,头部客户持续突破
2026年前三季度,公司AI全光互联实现营业收入2.63亿元,同比增长356.86%,净利润1.64亿元,同比增长572.96%,持续开拓北美数据中心市场,推进战略客户长期订单落地,中标中国电信(601728)集团室外光缆集采项目,实现在中国电信(601728)集团的业务突破。公司收购专精特新(885929)小巨人富的旺旺80%股权,补齐公司在液冷散热领域规模化制造能力,完善液冷全产业链闭环,实现供电-互联-散热一体化交付,持续推进海内外头部算力客户认证与项目落地。
风险提示:光纤产能及市场价格不及预期风险、新能源(850101)相关业务市场及政策风险、AI发展进度不及预期风险。
最新盈利预测明细如下:
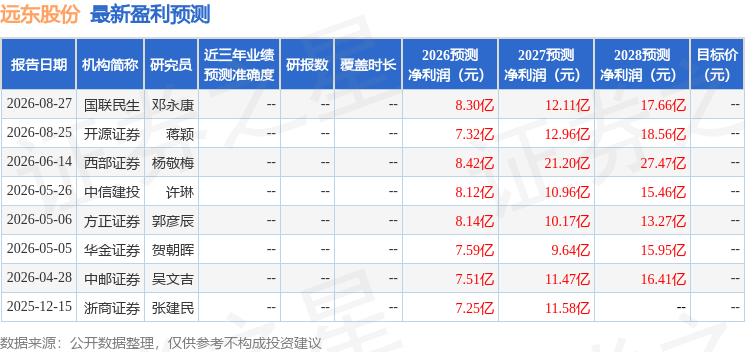
该股最近90天内共有1家机构给出评级,买入评级1家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


