


前段时间有说,险资二季度追高科技,遇到调整又不计成本的割肉止损,导致了踩踏下跌。
然后平安和太保昨晚公布了三季报,利润同比分别下跌93.7%、68.4%,主要原因是权益资产公允价值大幅下调。
说人话就是,三季度投资亏得一塌糊涂,算是实锤了砸盘的传闻。
在A股做投资,散户很难,险资也不简单。
要发挥长期资本的作用,却有较高的风控要求,不能太大波动,偏偏A股又是全球最容易暴涨暴跌的。
挨打多了也就学聪明了,原来每一次科技成长大跌,都 是银行的买入机会?
没加息,但提示了风险
美联储10月议息结果落地,10比2的投票结果决定不加息,符合市场普遍预期。
美联储对美国经济的表述,从“稳健”上调到“强劲”,认为通胀仍然高企,但需要更多信息的积累来判定适当的政策立场。
简单点说,加息的基调还是没有变化,只是落地的时间要根据具体的数据来判断。
议息结果落地后,市场预期美联储12月加息的概率是80%左右,但普遍认为将是本轮加息周期(883436)的最后一次加息。

数据来源:CME美联储观察工具,截至2026年10月28日
不过美股昨晚虽然收涨,股指期货盘后跳水,纳指100期货跌幅超过1%。
这背后,主要是沃什认为金融与信贷条件已收紧,明确纠偏“AI基础设施建设对利率不敏感”。
说到底,还是市场现在最担心的问题,AI烧钱,变现却滞后。
海力士三季度营收和利润双双超预期,但只能确认业绩是当下的,说不清未来的情况。
如果高利率持续,应用端无法变现,大厂可能减少资本开支,影响硬件端未来的业绩。
好死不死,谷歌的业绩暴雷了。
三季度营收利润不及预期,自由现金流-90亿美元,并且资本开支513.6亿美元,低于557.8亿美元的预期。
市场两眼一黑,立马用脚投票,谷歌盘后下跌近10%。
写到这里,我想起巴菲特6月以约350美元/股的价格,买了100亿美元谷歌,目前已浮亏约16%。
正规市场+股神,面对科技调整都没招。
所以放过自己吧,别再纠结三季度的回撤,收拾心情向前看。
反弹的两个必要条件
凭借三季报业绩,以及追加20万亿韩元股东回报,海力士本来扛住了美股的负面影响。
但三星芯片利润不及预期,导致海力士高开低走,把韩国kospi(KS11)也拉了下来。
国内科技股既不是产业链的绝对上游,更没有做股东回报,大跌来得很丝滑。
说起来,我最近表达看好反弹的观点,遭到了很多朋友的反驳,甚至是吐槽。
其实多看几篇文章,就知道我不是盲目看多,甚至还劝大家不要急着抄底,做好长期配置、守住纪律。
看好超跌反弹,只是从前两轮下跌中积累的经验。
2015年6月到9月中旬,创业板持续下跌3个多月,回撤53%,然后反弹53%;
2021年12月到4月末,创业板持续下跌4个多月,回撤39%,随后又反弹31%;
而三季度跌下来,双创的最大回撤已经超过40%,目前还没有一轮像样的反弹。
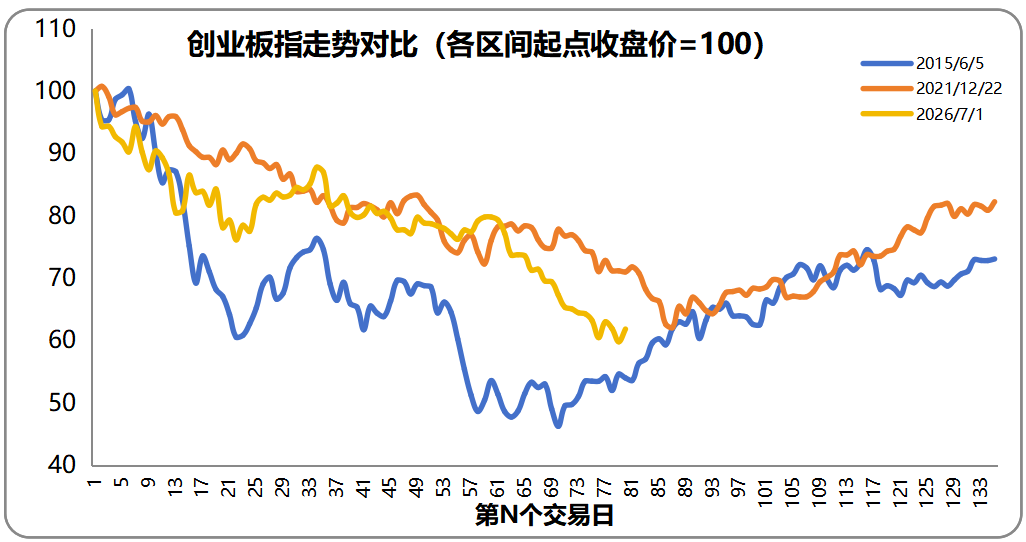
这与基本面没有太大关系,纯粹是情绪钟摆的自我修正,跌多了涨、涨多了跌,几十年没变过。
不过,要开始一轮超跌反弹,确实也不容易。
首先是成交量必须放大,放大意味着筹码交换足够充分,持续的抛压有人能接住。
接得住说明卖的也差不多了,场外观望的资金一看跌不下去,才有建仓的动力。
其次是主线要跑出来,有主线才能形成资金合力,不然几个行业来回倒腾,指数拉不起来。
而且主线要能提升风险偏好,带得动大盘才行。
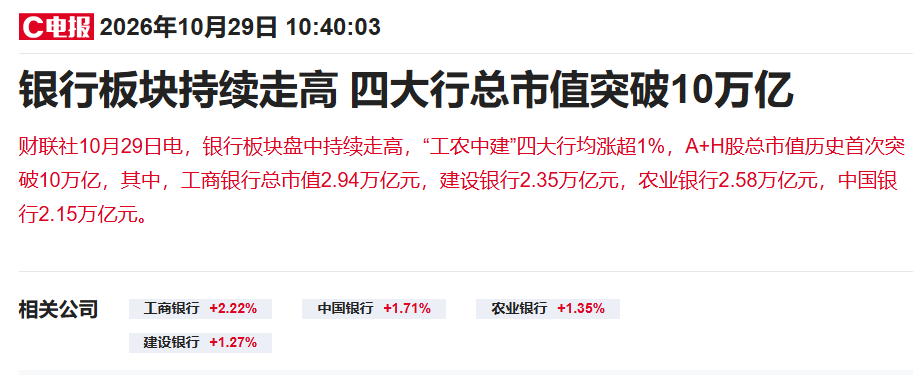
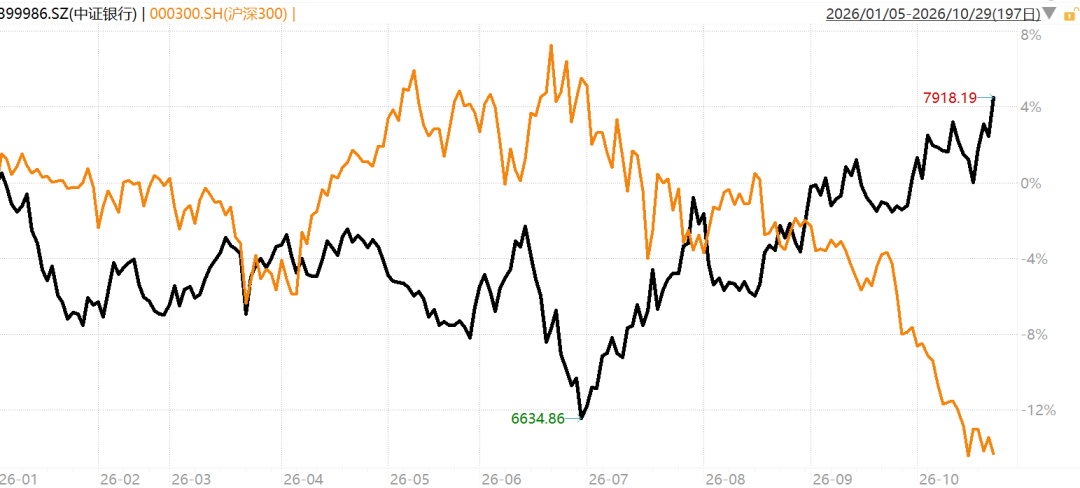
像最近强势的银行,其避险属性更强,是情绪走弱的信号,与大盘是反向的。
相比银行,物理AI是市场最近努力开辟的新方向。
这个概念能完美承接AI应用的叙事,能讲的故事还很大,又是机构筹码轻的方向。
但问题也很明显,缺乏业绩支撑,纯靠讲故事、炒概念。
宇树昨晚公布业绩之后,今天就有资金赶着兑现。
因此,短期内还要持续观察,看看上面两条什么时候能同时满足。
一个适合散户的回本策略
回头看看这一轮下跌中,挨骂的背锅侠们:
量化“镰刀”最先挨骂,但梁圣旗下公开展示的9只产品,年内收益已全部转负;
险资挨骂,结果面对科技的大幅波动,耐心资本被整到没有耐心;
融资盘挨骂,他们却是爆仓最多,血本无归的那批人。
现在轮到大资金挨骂,拖而不举,护几次护不住,反倒打击信心。
大资金是钱多,但不傻,很清楚一旦加大买入力度,把科技拉起来,一堆人会立马跑路。
守住流动性风险,避免系统性下跌,慢慢磨出套牢盘或者等AI应用落地,市场自然会酝酿新一轮上涨。
而在此之前,抄抄大资金的作业,安心拿着他们最爱买的宽基指数基金,确保自己不下牌桌,可能是最适合普通人的回本策略。


