


21世纪经济报道记者余诗棋
日前,南京银行(601009)披露2026年第三季度报告,前三季度营收、净利润实现“双8”以上增幅。
前三季度,该行实现营收471.90亿元,同比增长12.49%;归母净利润194.51亿元,同比增长8.03%。营收增速较上半年提升1.6个百分点,净利润增速则回落0.1个百分点。
单季度而言,该行实现营收155.94亿元,同比增长15.78%;归母净利润58.00亿元,同比增长7.70%。

同日,南京银行(601009)披露2026年中期利润分配方案,拟每股派发现金股利0.33122元(含税),合计约40.95亿元,占上半年归母净利润的30%。
浙商证券(601878)银行与政策首席分析师杜秦川指出,南京银行(601009)前三季度业绩延续增长,净息差回升与主动加大计提是值得关注的变化。利息净收入扛起“造血主力”
具体来看营收情况,前三季度,南京银行(601009)实现利息净收入333.03亿元,同比增长32.12%,成为拉动营收增长的核心动力。从利息收支看,前三季度,利息收入702.57亿元,同比增长9.05%;利息支出369.54亿元,同比减少22.68亿元。规模增长与负债端成本改善叠加,为利息净收入增长提供支撑。
对此,南京银行(601009)方面回复记者表示,主要系增加了对公信贷投放,提高生息资产占比,从而拉动了利息净收入增长。
从规模看,截至9月末,该行资产总额3.29万亿元,较上年末增长8.77%;贷款总额约1.57万亿元,较上年末增长10.14%,高于资产增速。存款总额约1.82万亿元,较上年末增长8.90%。贷款增长快于资产整体扩张,信贷投放为利息收入增长提供了重要支撑。
其中,对公贷款成为主要抓手。截至三季度末,该行对公贷款余额1.22万亿元,较上年末增长12.33%,高出贷款平均增速2.19个百分点,对公信贷投放力度不断加大。
信贷资源层面则持续向重点领域倾斜,绿色金融和科技金融表现较好。前三季度,该行公司贷款余额较上年末增加1342.63亿元,增长12.33%;绿色金融、科技金融贷款余额分别增长21.13%和20.47%,普惠金融、涉农贷款分别增长6.11%和12.06%。
与利息净收入高增长形成对比的是,非息收入整体承压。前三季度,该行非利息净收入138.87亿元,同比下降17.05%。其中,手续费及佣金净收入31.84亿元,同比下降16.26%;投资收益96.29亿元,同比下降25.09%。两项收入下滑,对营收增长形成主要拖累。
与此同时,该行公允价值变动收益为12.56亿元,上年同期则为亏损3.34亿元,对非息收入下滑形成部分对冲。这意味着,非息收入内部表现并不一致,但手续费及佣金净收入、投资收益的下降仍对整体收入构成压力。
作为衡量银行业绩水平的关键指标,净息差水平虽未在此次业绩报告中详细披露,但据浙商证券(601878)测算,剔除交易性金融资产后,南京银行(601009)第三季度单季净息差为1.58%,较第二季度回升2个基点。其中,生息资产收益率为3.27%,环比回升1个基点;付息负债成本率为1.65%,环比下降1个基点。杜秦川认为,主要系资产端收益率止跌回升与负债端成本继续改善,共同推动息差企稳。计提力度加大
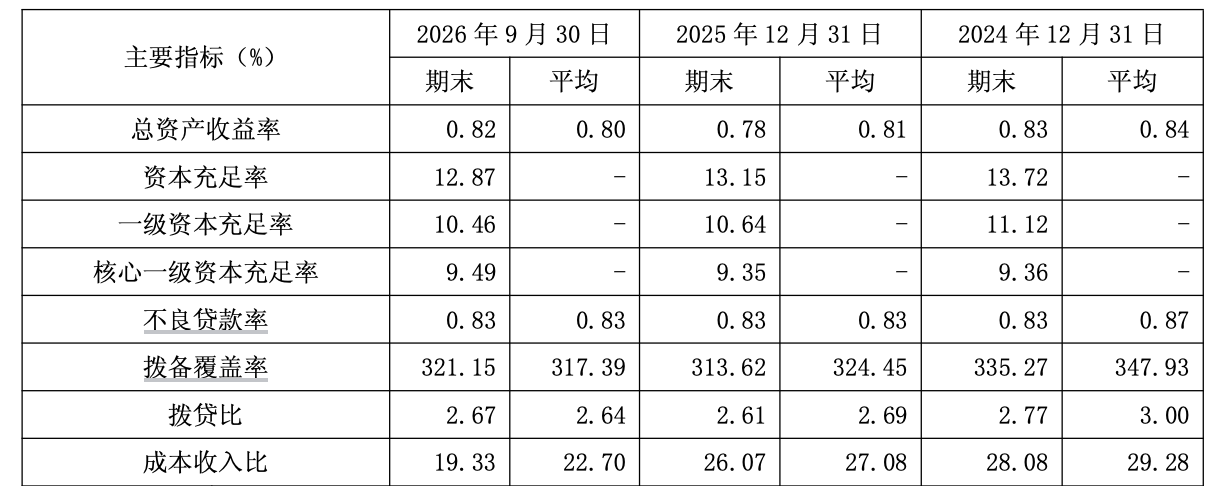
规模扩张的背景下,资产质量和资本充足水平值得关注。整体来看,不良率小幅波动,关注类贷款占比下降,拨备覆盖率则进一步提升。
截至9月末,南京银行(601009)核心一级资本充足率为9.49%,较上年末提升0.14个百分点;一级资本充足率较上年末下降0.18个百分点;资本充足率较上年末下降0.28个百分点。拨备覆盖率为321.15%,较上年末提升7.53个百分点。不良贷款率为0.83%,与上年末持平;关注类贷款占比为0.98%,较上年末下降0.18个百分点。
此外,拨备计提力度加大成为净利润增速低于营收增速的原因之一。前三季度,南京银行(601009)拨备前利润为372.29亿元,同比增长18.51%,高于同期营收增速,而归母净利润同比增长8.03%,低于营收增速。
杜秦川认为,南京银行(601009)风险处置力度有望维持,资产质量预计保持平稳。对于银行而言,加大减值计提会在当期影响利润,但也有助于增强风险抵补能力。不过,他也指出,信用减值损失增长并不完全等同于主动计提,其变化还会受到贷款规模、资产结构及风险暴露等因素影响,仍需结合后续资产质量指标综合判断。
资本方面,他认为此次南京银行(601009)资本充足率下降主要与先前50亿元优先股赎回有关。随着信贷规模持续增长,资本补充能力与风险抵补水平也将成为后续观察重点。
整体来看,未来,存款重定价能否持续推动负债成本改善、非息收入承压态势能否缓解,以及资产质量能否保持平稳,将共同影响其业绩增长的持续性。
(作者:余诗棋编辑:周炎炎,辛灵)


