


IT之家10月29日消息,生益电子(688183)今日发布2026年前三季度(2026年1月~2026年9月)及三季度(2026年7月~2026年9月)报告:
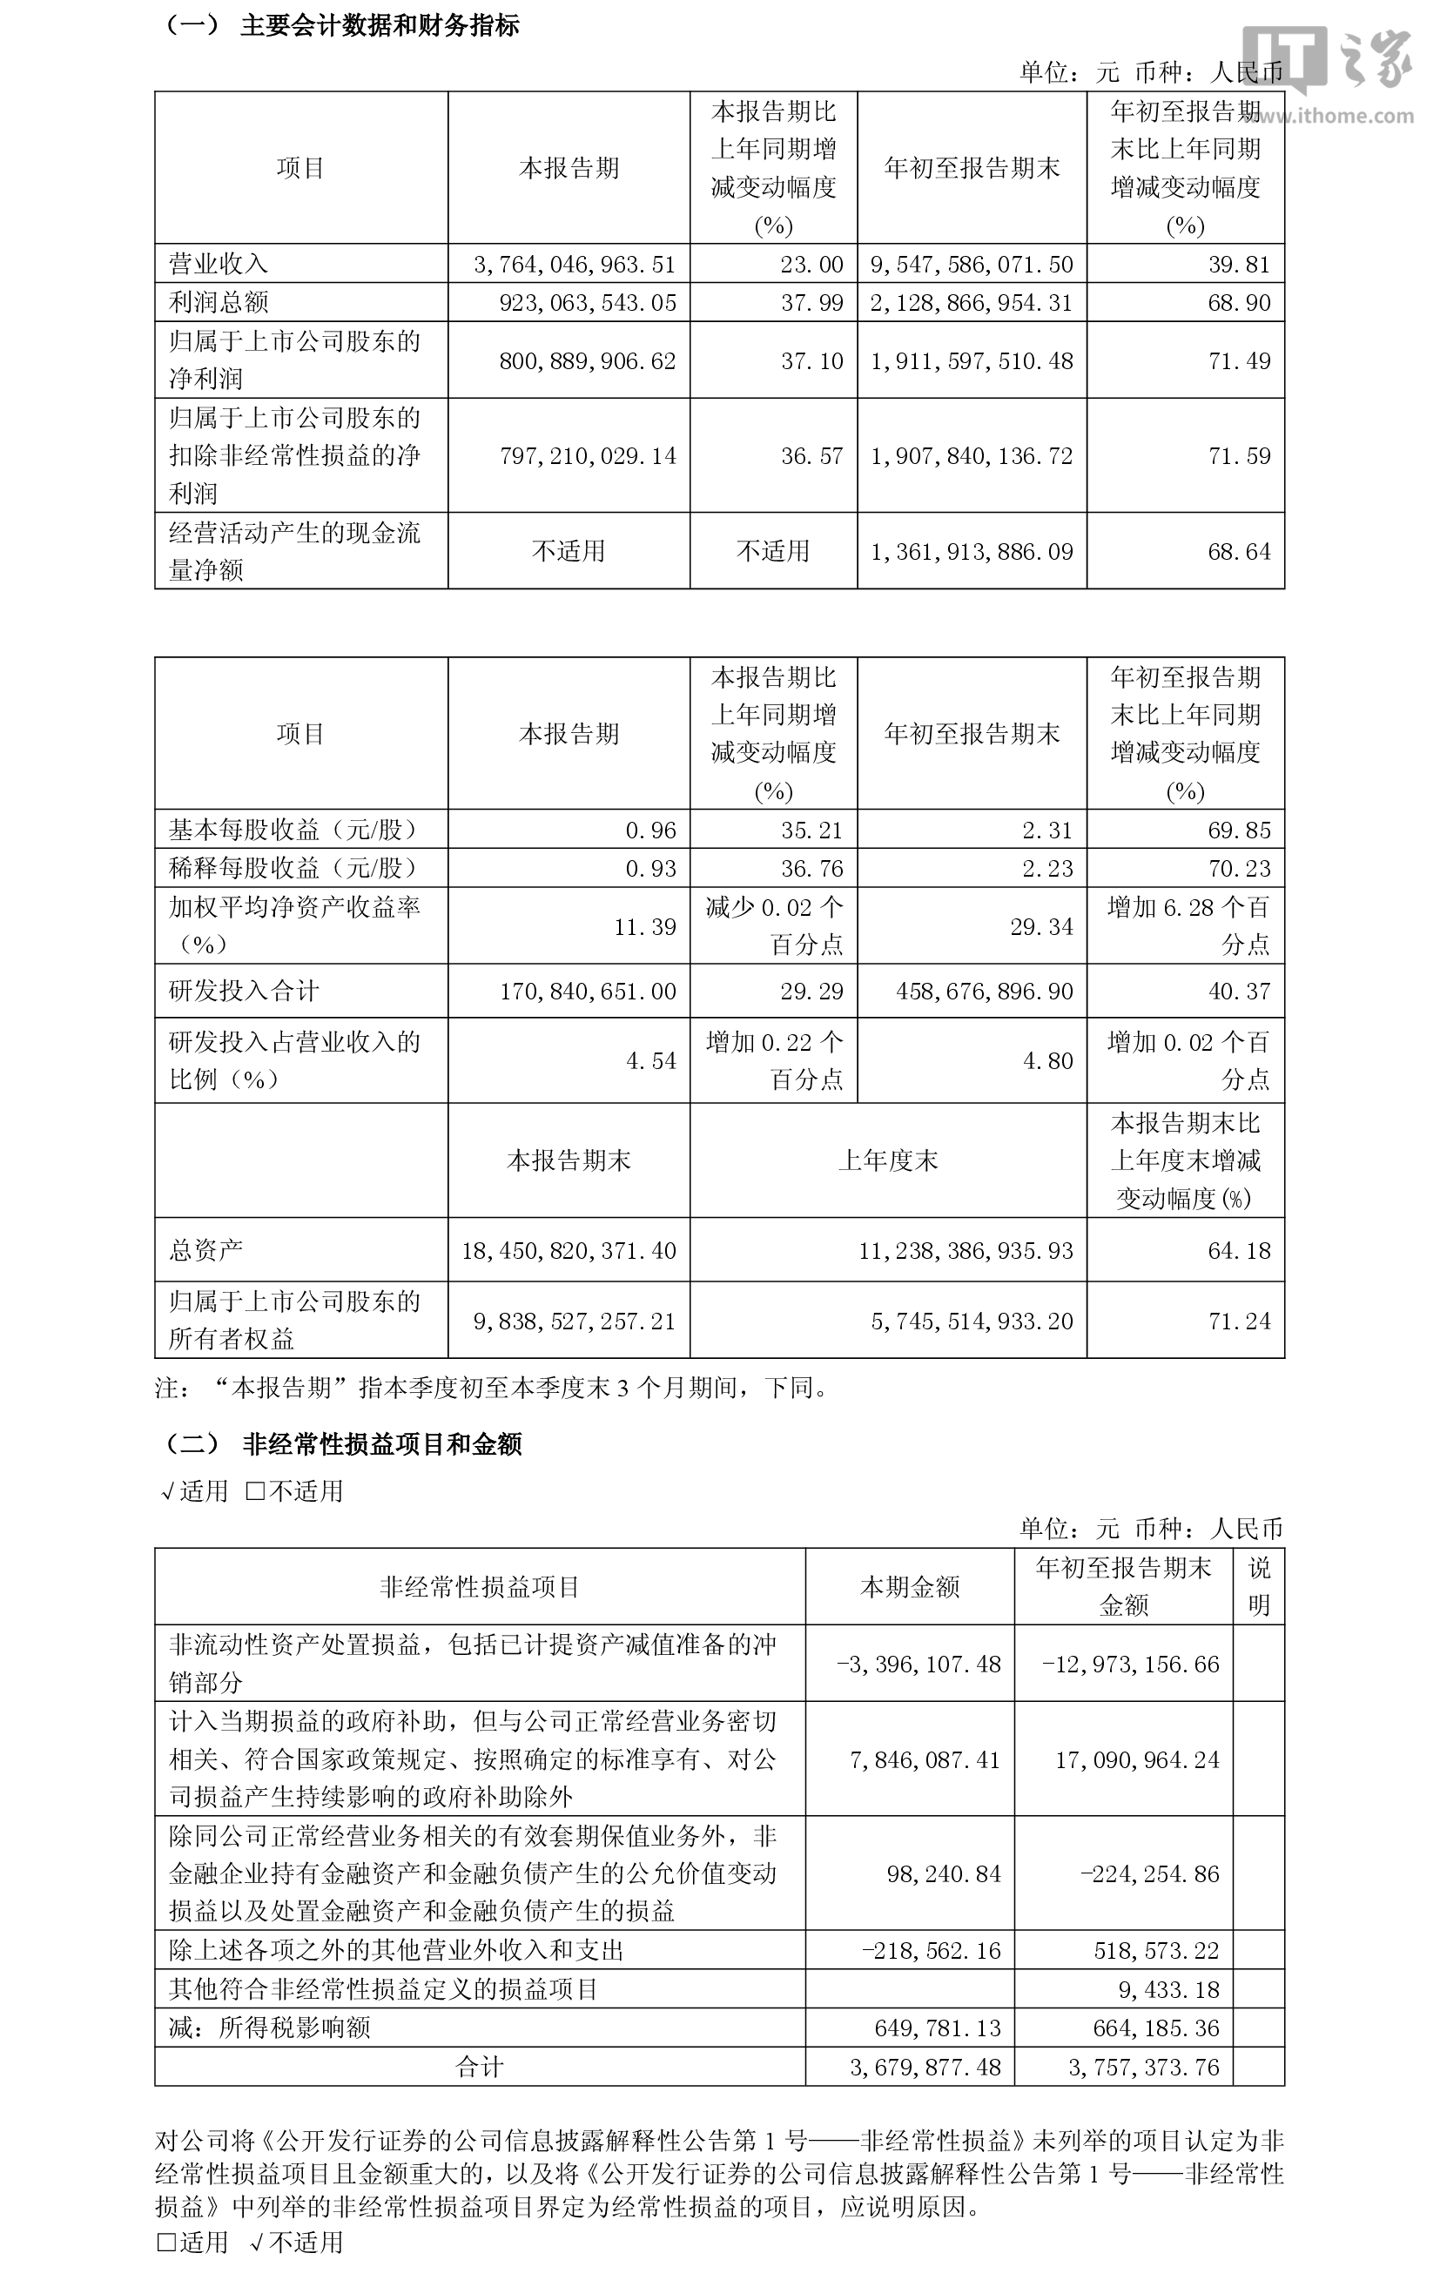
- 2026年前三季度
营业总收入:95.48亿元,同比增长39.81%
毛利润:33.65亿元
毛利率:35.24%
归母净利润:19.12亿元,同比增长71.49%
扣非净利润:19.08亿元,同比增长71.59%
经营现金流:13.62亿元,同比增长68.64%
加权平均净资产收益率:29.34%
基本每股收益:2.31元,同比增长69.85%
稀释每股收益:2.23元,同比增长70.23%
资产负债率:46.68%
2026年三季度营业总收入:37.64亿元,同比增长23%
归母净利润:8.01亿元,同比增长37.1%,环比增长20%
扣非净利润:7.97亿元,同比增长36.57%
加权平均净资产收益率:11.39%
基本每股收益:0.96元,同比增长35.21%
稀释每股收益:0.93元,同比增长36.76%
AI 解读
本公司2026年前三季度归母净利润19.12亿元,略高于此前业绩预告区间的上沿,符合机构预期。公司主营业务与周期(883436)亮点
生益电子(688183)为国内高精度、高密度、高品质印制电路板(884092)(PCB)核心厂商,产品覆盖AI服务器、高速通信、汽车电子(885545)等领域,是受益于AI算力景气的关键上游环节。
2026年前三季度:实现营业收入95.48亿元,同比增长39.81%;归母净利润19.12亿元,同比增长71.49%;扣非归母净利润19.08亿元,同比增长71.59%,盈利质量扎实,非经常性损益扰动极小。
2026年第三季度单季:实现营业收入37.64亿元,同比增长23%;归母净利润8.01亿元,同比增长37.1%,延续高增态势。
现金流与研发:前三季度经营活动现金流量净额13.62亿元,同比增长68.64%;研发投入4.59亿元,同比增长40.37%,持续加码高端产品技术储备。
盈利水平:前三季度毛利率约为35.24%,加权平均净资产收益率为29.34%,同比提升6.28%。
公司计划由全资子公司吉安生益投资建设“芯算智联”高速互联电(UMC)路板制造项目,项目计划投资总额约22.75亿元,其中新增投资约21.58亿元,产品定位应用于AI服务器、汽车电子(885545)等领域的HDI印制线路板,全部建成后设计产能44.59万平方米/年,进一步扩大HDI产品产能。
报告期内完成2025年度向特定对象发行A股股票,发行数量22,669,833股,发行价格111.58元/股,募集资金总额25.29亿元,扣除发行费用后净额25.2亿元,已于2026年9月完成股份登记。
截至2026年10月29日收盘,公司股价报71.50元,总市值约615亿元,TTM市盈率约27.69倍;市场机构一致预期2026年全年净利润约27.75亿元,对应动态PE约22倍左右,2027年预期净利润约42亿元,前瞻估值处于逐步消化阶段。公司当前订单充足、产能利用率保持较高水平,但需持续跟踪毛利率变动、下游AI资本开支节奏以及新增产能爬坡带来的折旧压力。


