


国金证券(600109)股份有限公司姚遥近期对捷佳伟创(300724)进行研究并发布了研究报告《业绩符合预期,光伏设备(881279)迭代提速、新领域设备订单持续突破》,给予捷佳伟创(300724)买入评级。
捷佳伟创(300724)
业绩简评
2026年10月29日,公司发布2026年三季报业绩。2026年前三季度公司实现营业收入40.43亿元,同比-69.15%,实现归母净利润6.33亿元,同比-76.46%;其中三季度实现营业收入13.16亿元,同比-72.19%,实现归母净利润2.58亿元,同比-69.92%,业绩符合预期。
经营分析
毛利率创季度新高,减值计提趋稳、经营性现金流向好:2026Q3公司实现毛利率41.46%,环比+16.4PCT,创季度历史新高;实现净利率19.62%,环比+11.1PCT,盈利能力提升主要受益于高毛利订单确收增加。Q3计提资产减值损失2778万元、信用减值损失976万元,整体计提规模同比显著减少。Q3公司积极开展多渠道回款模式,同时支付的货款及税费同比减少,经营性现金流为16.5亿元、逐季向好。
订单规模提升,光伏全技术路线设备产品覆盖、跨领域设备取得突破:截至Q3末,公司存货达到71.5亿元,较Q2末增加4.2亿元;合同负债约为60.15亿元,较Q2末增加12.3亿元,三季度光伏行业TOPCon技改需求旺盛,公司新签订单规模有所提升。为推动TOPCon技术的迭代升级,公司自主研发了激光POLY减薄设备、激光开膜设备、激光无损切割设备、兼容多分片的边缘钝化设备等,不断提升TOPCon技术的良率和效率;公司自主研发的专用高精度掩膜喷墨打印设备交付国内头部晶硅光伏企业,实现BC电池钝化层精细化图形化低成本量产。钙钛矿方面,公司先后成功交付钙钛矿整线设备及柔性钙钛矿整线设备,并且成功研发出柔性HJT/钙钛矿叠层电池,在50μm超薄异质结基底上制备的叠层电池效率超过28%。新领域拓展上,公司自主研发的首条全自动移载式填孔电镀设备已顺利出货,并获客户重复订单及新订单、预计将于今年第四季度陆续交付出货。此外,公司自研TGV单片清洗装备成功取得国内TGV头部企业量产订单,标志着公司湿法设备技术成功从晶圆、PCB延伸至TGV玻璃基板(886111)领域
盈利预测、估值与评级
根据公司在手订单及最新业务进展,调整公司2026-2028年盈利分别至8.2/10.4/11.8亿元,对应EPS为2.35/3.00/3.39元,当前股价对应PE分别为22/17/15倍,维持“买入”评级。
风险提示
订单确认不及预期;订单需求不及预期;新业务开拓不及预期。
最新盈利预测明细如下:
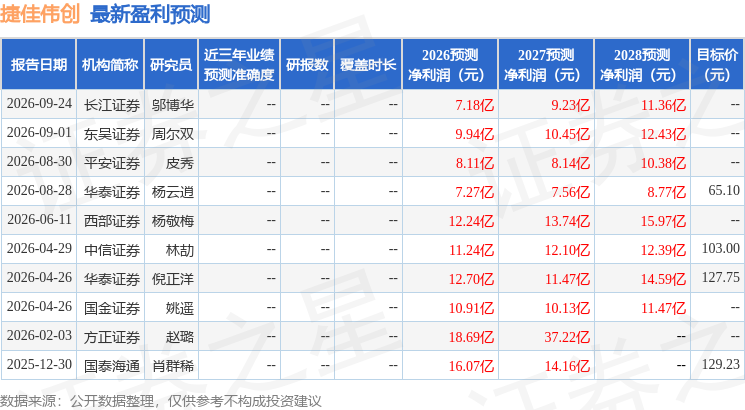
该股最近90天内共有5家机构给出评级,买入评级3家,增持评级2家;过去90天内机构目标均价为65.1。
本文数据来源于国金证券(600109)股份有限公司,仅供参考不构成投资建议。


