


2026年三季报显示,英唐智控(300131)前三季度实现营业收入41.31亿元,同比增长0.43%;其中电子元器件分销业务收入38.67亿元,同比增长2.50%,毛利率6.83%,同比提升0.57个百分点。在行业周期(883436)与汇率波动背景下,公司没有单纯追求规模扩张,而是把资源持续投向车载显示芯片、MEMS微振镜与半导体(881121)产业链延伸,推动从分销龙头向芯片设计与方案商稳步转型。
分销基本盘提质,存储与汽车线增强韧性
作为公司核心业务,电子元器件分销继续发挥压舱石作用。三季报披露,前三季度分销业务规模稳中有增,存储业务出货额同比明显上涨,带动分销毛利率改善。公司主动优化业务结构,资源向汽车电子(885545)、工业控制等需求更稳的赛道集中。
更关键的是盈利质量提升:分销毛利率同比抬升,说明业务不只是“走量”,而是在优选客户与品类。基本盘更干净,也为自研芯片业务提供了稳定现金流。
车载显示芯片:携手新思,切入车规核心供应链
报告期内,公司与Synaptics(SYNA)(新思)签署技术许可协议,以2000万美元许可费,获得其多款车载DDIC、TDDI及Smart Bridge产品全球范围15年授权,授权产品为已量产成熟型号,部分已实现批量订单。
这次合作的价值在于“时间换空间”:公司可承接新思原有客户与供应链资源,缩短车载芯片从认证到收入的距离;授权业务带来的稳定销售,也能反哺自有显示芯片研发与量产能力。车载显示是高壁垒、长周期(883436)赛道,英唐智控(300131)由此真正进入全球车规芯片供给体系。
MEMS微振镜结项,自研硬科技走向交付
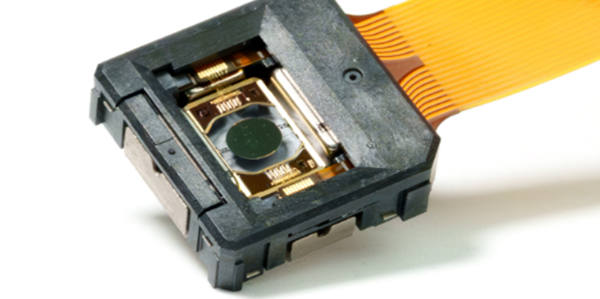
MEMS是英唐自研芯片的核心抓手。三季报显示,MEMS微振镜研发及产业化项目已完成主要设备调试并结项,产品开始获得客户批量订单;相关开发成果转入无形资产,研发效率优于预期,节余募集资金转补流动资金。
目前MEMS微振镜已切入工业激光雷达等场景,并在车载投影、AR等方向持续验证。作为可复用至智能光学、机器人感知的底层器件,MEMS正从“研发资产”变成“交付产品”。
激励与并购同步推进,第二曲线进入兑现前夜
短期利润承压,主要受股份支付摊销、研发与利息费用上升,以及青岛供应链以物抵债等非经常性因素影响,但投入全部指向长期能力:
2026年股票期权激励完成首次授予,绑定核心团队;
拟收购光隆集成、奥简微电子100%股权,补齐光器件与模拟芯片环节,交易申请已获深交所受理;
前三季度研发投入超1亿元,聚焦MEMS与显示驱动两大主线。
当分销贡献稳定现金流、车载芯片拿到全球门票、MEMS跑通批量交付、产业链并购持续推进,英唐智控(300131)的转型不再停留在概念,而是在财报与订单中逐层落地。
结语
这份三季报的真正亮点,不是单季盈亏,而是“老业务更稳、新业务更实”。英唐智控(300131)正把多年渠道积累,转化为车规半导体(881121)与智能光学时代的实际话语权。短期阵痛是转型代价,长期曲线才刚起步。


