


证券之星消息,2026年10月30日海尔生物(688139)(688139)发布公告称公司于2026年10月29日接受机构调研,CPE源峰资本、博时基金、大成基金、国联民生(HK1456)证券、华泰柏瑞基金、前海开源基金、人保养老、睿远基金、中信建投证券(HK6066)参与。
具体内容如下:
问:请公司第三季度经营情况表现如何?利润以及现金流的情况呢?
答:2026年第三季度,公司继续推进“规模增长、进攻突破”的年度战略方针,第三季度收入和利润的同比增速相较于上半年继续提速,增长战略的有效性和持续性得到进一步验证
收入方面,公司第三季度营业收入同比增长18%,带动前三季度营业收入增长11.51%,空间广阔的海外市场、加速放量的新兴产业、需求旺盛的制药终端三大增长引擎持续转化为经营成果,尽管汇兑对收入同比增幅产生了约1.2个百分点的负向影响,收入继续处于扩张通道。其中,从目前的在手商机和订单来看,海外市场在地化布局继续深化,全年双位数增长的确定性不变;制药终端研发和生产需求旺盛,全年来看制药终端市场高增长仍将持续,也是至少未来3年公司增长的核心动力。综上,公司在低温产业复苏的基础上,新兴产业全面提速,预计全年收入增速将小幅超过员工持股计划设定的10%公司收入增长目标。
盈利方面,公司第三季度归母净利润增长29.91%、扣非归母净利润增长21.34%,带动前三季度归母净利润增长10.75%,扣非归母净利润增长14.26%。尽管前三季度宏观环境仍存在不利因素,但在规模增长、结构优化、I提效等正向拉动下,公司盈利能力持续改善销售毛利率达47.18%,同比增长0.67个百分点;扣非归母净利率同比提升0.24个百分点。综上,在小幅上调公司收入增长目标的基础上,管理层维持公司在半年度报告中关于“全年归母净利润增幅与收入增幅大致相当、并在宏观因素改善的情况下具备上行空间”的预期。
现金流方面,公司加强营运资金管理,前三季度经营活动产生的现金流量净额为1.86亿元,同比增长125.52%。
问题二分产业看,不同产业的增长应该如何预期?
过去几年,公司持续投入研发、并购整合和新产业培育,虽然短期增加了利润压力,但形成了新的增长来源,目前公司已经迈入了收获期,分产业看
①低温业务已连续五个季度同比正增长,走出底部趋势明确,在海外市场、制药场景、自动化趋势等多重因素驱动下预计将保持稳健发展。
②实验室解决方案产业迈入放量期,各细分品类的国内、海外市场份额不断提升,从今年起预计增长中枢将保持在20%,力争实验室基础设备在5年内成为中国市场第一份额。
③智慧用药产业和血液技术两个产业在当前国内第一的基础上,将牢牢把握海外市场机会
智慧用药产业国内将持续提升市场份额,新品I+共享中药房场景方案千万级在手订单三季度已开始滚动交付,目前中药房相关商机储备超亿元;海外已进入11个国家,并在5个国家搭建在地化服务体系,力争5年内实现国内和海外收入各占1/2;
血液技术产业正与欧洲头部用户建立合作机制,目前已进入产品验证导入阶段,将逐步切入海外头部血制品公司供应链,力争3年内海外收入过亿;并以血袋、血小板分离机等新业务不断贡献中长期增量。
总的来说,公司业务结构已由主要依赖低温产业转向四大产业协同发展,形成成长的梯次接力,公司对现有业务的持续增长有信心。
问题三看到公司实验室解决方案增长较快,核心驱动力来自于哪里?后续增速是否可以维持?
实验室解决方案的增长来自国产替代、出海扩张以及公司用户渠道的持续丰富,带动整体实验室解决方案产业第三季度同比增长35%,累计同比增长24%。向前展望,公司判断实验室解决方案产业能保持20%的增长中枢,分不同品类来看具体如下
基本盘品类如安全柜、培养箱等整体可持续保持双位数增长,在国内份额持续提升的基础上海外有望维持高增长;离心机品类弹性更大,公司作为全球仅三个自研突破十万转超速离心技术的离心机厂商之一,技术壁垒可支持公司在高端药企、科研院所等场景实现国产替代,海外则增速更快,前三个季度均同比实现翻番增长;分析仪器品类目前处于放量起步阶段,随着用户应用场景的不断拓展市场份额持续提升,第三季度接近翻番增长,前三季度累计增长超50%,未来有望维持20%以上增长。
除此之外,随着用户对gent+实验室场景一体化解决方案需求的日益提升,公司智慧实验室业务将成为实验室解决方案产业中长期的重要增长曲线。公司凭借持续拓展的自动化检测单元、标准化智能工作站和整体解决方案,已拓展出水质分析检测智慧实验室、理化检测智慧实验室、生命科学智慧实验室等方案,用户涵盖生物医药、新能源(850101)、新材料等高景气赛道。截至2026年三季度,该业务在手订单已接近千万并已在多领域完成标杆落地,超亿元商机开始转化,未来有望呈倍增态势,带动产业进一步迈向“自主实验室”、“自主生物工艺”服务商。
问题四很高兴看到公司的低温产业开始复苏,主要是由哪些因素驱动的呢?
2026年前三季度,公司低温产业同比增长12%,公司洞察到用户端出现了两个变化一是制药用户研发和生产景气度提升,二是头部科研用户对自动化场景方案的需求提升。得益于近年来对相应技术和产品的前瞻性布局,我们得以把握行业的结构性机会,低温产业已经连续5个季度同比正增长,率先确立复苏态势。
目前,公司已在“大冷量,宽温域,深低温”方向上取得多项技术突破,并持续投入GMP合规与验证体系建设,满足生物药生产的低温工艺方案需求,以某全球TOP10药企为例,公司参与其全球超低温等产品采购,通过满足制药企业严格的GMP标准提供模块定制化的标准品,此外也向其提供完全定制化的自动化低温场景方案。
同时,公司加强I自动化技术平台建设,陆续推出单体自动化、模块化自动化等产品及样本库垂直大模型“海灵珑.灵研”,方案I自动化竞争优势显著,截至三季度相关在手订单同比增长超50%。近期公司主导自动化医用冷库IEC国际标准正式立项,这也是全球首个针对医用(半)自动化冷藏和冷冻库性能要求与测试方法的国际标准。
在生物医疗领域之外,公司正在加快低温底层同源技术的跨界迁移。控股子公司鸿鹄航空温控是亚太首家取得中国CC和美国F适航认证的企业,6月落地7000万元轮融资,是公司领先的低温技术跨界拓展的典型实践。同时,公司正在探索低温技术在前沿科技领域的应用,致力于构筑长期增长新动能。
问题五未来应该如何预计公司利润端的表现?
过去几年公司重点投入于产品研发和全球化拓展,随着产品和市场布局逐渐转化为经营成果,收入规模扩大、产品结构优化、I驱动下的效率提升等三大驱动因素,正在推动公司盈利进入兑现期。2026年第三季度,公司扣非归母净利润同比增长21%,前三季度销售毛利率同比提升0.67个百分点、扣非归母净利率同比提升0.24个百分点,三项期间费用率同比下降0.1个百分点,利润拐点趋势明确。
全年来看,预计全年收入增速将小幅超过员工持股计划设定的10%公司收入增长目标,并维持公司在半年度报告中关于“全年归母净利润增幅与收入增幅大致相当、并在宏观因素改善的情况下具备上行空间”的预期。
向前展望,公司自今年起盈利能力已进入提升通道,未来盈利能力有望进一步夯实。
海尔生物(688139)(688139)主营业务:以创用户最佳体验为目标,面向医药企业、高校、科研机构等生命科学用户和医院(884301)、疾控、血站、基层公卫等医疗卫生用户,提供以智慧实验室、数字医院(884301)、智慧公共卫生、智慧用血等为代表的数字场景综合解决方案。
海尔生物(688139)2026年三季报显示,前三季度公司主营收入19.64亿元,同比上升11.51%;归母净利润2.2亿元,同比上升10.75%;扣非净利润1.98亿元,同比上升14.26%;其中2026年第三季度,公司单季度主营收入6.67亿元,同比上升18.0%;单季度归母净利润7229.47万元,同比上升29.91%;单季度扣非净利润6065.75万元,同比上升21.34%;负债率19.58%,投资收益2052.61万元,财务费用-556.34万元,毛利率47.18%。
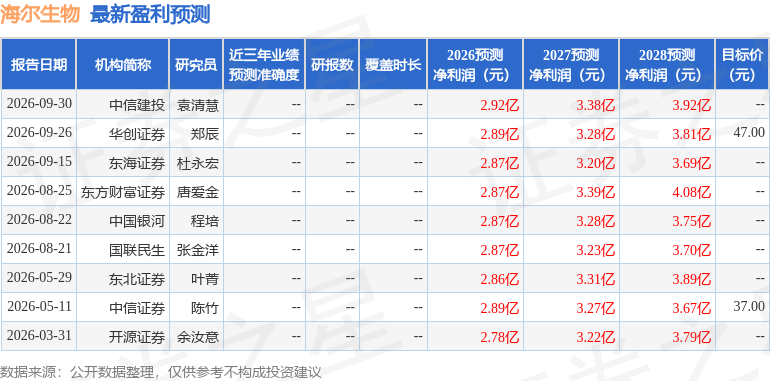
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家;过去90天内机构目标均价为47.0。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出4979.9万,融资余额减少;融券净流入93.83万,融券余额增加。


