


证券之星消息,2026年10月30日广汇能源(600256)(600256)发布公告称公司于2026年10月28日进行路演,鹏华基金、申万宏源(000166)、中泰证券(600918)、国联民生(601456)、国信证券(002736)、兴业证券(601377)、国盛证券(002670)、东财证券、国海证券(000750)及国金证券(600109)、睿远基金、华宝基金、鸿运私募基金、远信(珠海(883419))私募基金、上海环懿私募基金、长江证券(000783)、长安基金、中信建投(601066)参与。
具体内容如下:
问:2026年三季度财务状况
答:公司未接到相关通知。公司目前白石湖煤矿处于稳产满产状态;马朗煤矿仍处于矿建安全验收准备和联合试运转阶段;东部矿区正在申报首期1500万吨/年核准批复。
Q2.马朗及东部矿区产能释放后,公司将如何协调出疆运力以应对铁路运输(884155)制约?
当前运力是制约疆煤外运增量的最核心瓶颈。广汇能源(600256)虽具备资源、区位及自有公路铁路优势,但铁路端仍受限于阶段性车皮紧张和整体出疆通道运能影响。长期看,真正解决运力问题关键是临哈骨干通道扩建投运——该通道正在推进双线电气化建设并计划开行万吨列,运力将从当前约1500万吨提升至2亿吨以上。红淖铁路正是这一骨干通道的重要组成部分。公司短期应对出疆运力制约的措施,一是区域内化工(850102)原料煤定价优于疆外动力煤,白石湖煤炭(850105)将逐步减少疆外销量,以就地转化为主;后期疆外销售主要以马朗、东部矿区增量及区域自产和外购提质煤为主。同时,公司与广汇物流(600603)联合加快集装箱采购,缓解部分运力紧张问题;二是加快疆外物流基地建设,构建前置发运能力。目前主要推进明水和宁东两个物流基地建设,其中明水基地有望年底前建成,明年一季度形成有效发运。届时可通过淖柳公路将部分煤炭(850105)运至明水站点,有助于缓解运力压力;三是推进柳沟货运线改造,进一步完善出疆物流节点配套,提升整体发运效率。
Q3.公司今年煤炭外运量同比有所下降,能否说明其原因?
公司前三季度整体销量3851.51万吨,同比下降3.78%,但分季度环比持续改善,疆内销量1608.75万吨,同比增长22.99%。疆外销量减少的核心原因在于公司主动调整销售结构疆内化工(850102)原料煤需求增加、售价亦高于疆外,公司优先将白石湖煤炭(850105)就地销售,故疆外销量有所下降。
Q4.公司今年盈利持续向好,是否有提高分红的预期?
公司历来重视投资者报,坚持与广大投资者共享经营成果,将严格履行分红承诺,切实维护全体投资者特别是中小投资者的合法权益。同时,公司积极响应监管鼓励上市公司增加现金分红频次、培育中期分红习惯的导向,不排除通过分阶段实施分红的方式统筹落实年度分红安排,保障分红承诺平稳落地。具体敬请以公司披露的公告为准。
Q5.若煤炭(850105)价格调,公司在维持利润的稳定性是如何规划的?当前哈密地区富油煤供需格局是什么样?相比于其他煤矿,公司煤炭(850105)具备什么样的优势?
具体内容详见第三部分2026年四季度及未来展望。
Q6.公司在煤化工装置年度大修方面有什么样的规划?
公司正在推进煤化工(884281)装置由“一年一大修”向“两年一大修”转变,但前提是设备与配置须具备相应冗余能力。初步计划调整为两年一大修后,中间将穿插小修和中修,检修时间可进一步优化压缩。公司正持续论证具体调整方案。
广汇能源(600256)(600256)主营业务:LNG业务,煤化工(884281)业务,煤炭(850105)业务。
广汇能源(600256)2026年三季报显示,前三季度公司主营收入230.83亿元,同比上升2.45%;归母净利润27.73亿元,同比上升174.04%;扣非净利润28.26亿元,同比上升201.1%;其中2026年第三季度,公司单季度主营收入88.42亿元,同比上升30.37%;单季度归母净利润14.95亿元,同比上升842.2%;单季度扣非净利润14.94亿元,同比上升1328.25%;负债率50.8%,投资收益-1.77亿元,财务费用5.4亿元,毛利率27.4%。
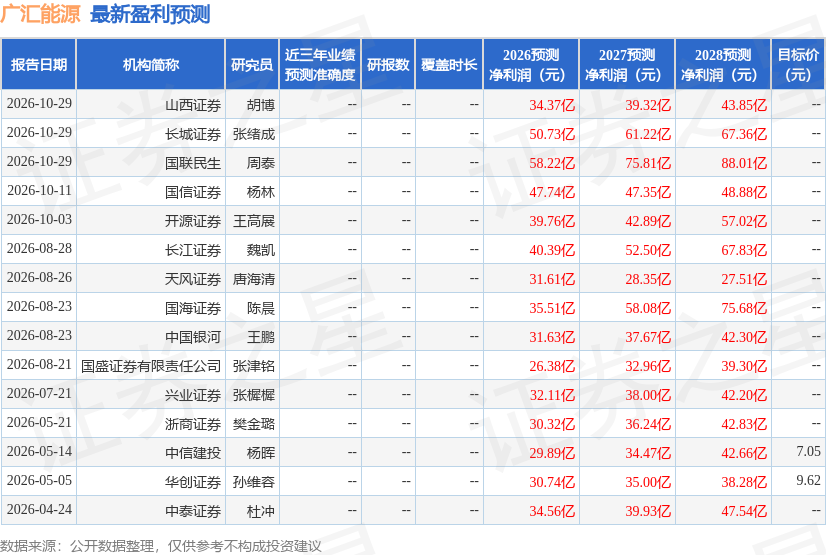
该股最近90天内共有11家机构给出评级,买入评级7家,增持评级4家。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流入1248.39万,融资余额增加;融券净流入198.05万,融券余额增加。


