


证券之星消息,2026年10月30日欧陆通(300870)(300870)发布公告称公司于2026年10月29日接受机构调研,长江证券(000783)、南方基金、国泰海通(HK2611)资管、平安养老保险参与。
具体内容如下:
1、公司2026年前三季度经营情况如何?
2026年前三季度公司实现营业收入38.88亿元,同比增长14.79%。其中第三季度营业收入为13.79亿元,同比增长8.88%,三大业务均延续增长态势。
前三季度毛利率为17.03%,同比减少3.44个百分点。其中第三季度毛利率为15.42%,同比减少5.34个百分点,环比减少3.15个百分点。前三季度归母净利润为347.19万元,同比下降98.43%;净利率为0.09%,同比减少6.45个百分点。其中,第三季度归母净利润为-461.34万元,同比下降105.25%,环比下降122.37%;净利率为-0.33%,同比减少7.28个百分点,环比减少1.74个百分点。
2、公司前三季度费用情况?
公司前三季度费用总额为5.41亿元,同比增长32.52%,费用率为13.92%,同比增加1.86个百分点。其中第三季度费用总额为1.89亿元,同比增长23.40%,费用率为13.73%,同比增加1.62个百分点。
前三季度销售费用为8,108.69万元,同比增长4.94%。其中第三季度销售费用为2,923.71万元,同比增长2.22%,主要系销售规模提升。
前三季度管理费用为1.41亿元,同比增长21.71%。其中第三季度管理费用为4,813.53万元,同比增长21.12%,主要系职工薪酬支出增加。
前三季度财务费用为4,880.73万元,同比增长823.20%。其中第三季度财务费用为1,658.02万元,同比增长167.21%,主要系本期汇兑损失增加所致。
前三季度研发费用为2.71亿元,同比增长28.72%,研发费用率为6.97%,同比增加0.75个百分点。其中第三季度研发费用为9,533.92万元,同比增长20.91%,研发费用率为6.91%,同比增加0.69个百分点。保持围绕主营业务各产品领域的研发投入。
3、面对原材料价格波动,公司有哪些具体的应对措施?公司主要原材料包括半导体(881121)、电阻电容、磁性材料(884057)、线材、外壳等,其价格波动会对公司产品成本及毛利率产生阶段性影响。公司将密切关注原材料价格变化,通过优化供应链管理、合理备货、加强成本控制等方式缓解成本压力;同时持续推进工艺创新与产品结构升级,提升产品附加值,继而提升产品竞争力,综合应对原材料价格波动带来的影响。
4、公司数据中心电源业务海外拓展进度如何?
在海外市场方面,公司早已在中国台湾、美国建立销售及售后服务队伍,持续推进导入包括服务器系统商、CSP(CSPI)品牌商等各类型海外客户,现已与海外头部CSP(CSPI)客户Google达成算力设备GPU电源项目合作,并与AMD、Juniper等重要客户建立合作关系;此外,同步与英业达、仁宝等主流服务器系统商保持技术交流和业务接洽,进一步开拓全球市场。
5、公司2026年的营收目标是?
公司2026年的营收目标可参考公司于2024年设定的股权激励考核目标。
本次股权激励考核包括个人层面和公司层面的考核要求,在公司层面业绩考核指标方面,公司综合考虑公司历史业绩、未来战略规划以及行业特点,为实现公司未来高质量和稳健发展与激励效果相统一的目标,选取以2021-2023年平均值作为基数,以2024-2026年的营业收入增长率或净利润增长率作为考核指标。2026年的营业收入增长率触发值为72%,目标值为90%,归母净利润(剔除本次激励计划在当年所产生的股份支付费用和可转债利息支付费用影响)增长率触发值为200%,目标值为250%。6、公司在海外谷歌客户项目上的推进情况和规划是怎样的?
现已就算力设备GPU电源项目开展合作,公司将全力配合客户推进至测试、小批量及批量生产。具体项目节奏待与客户进一步确认。
7、公司数据中心电源业务未来产品布局?
GPU算力提升推动AI服务器的功率功耗提升,从而驱动服务器电源向高功率、高功率密度、高效率、适配高压直流架构方向发展。公司将继续聚焦核心竞争力,以技术创新为引擎,积极把握行业技术革命的重要机遇,围绕高功率、高功率密度、高效率、第三代半导体(885908)应用、高效液冷兼容设计、高压直流输入等核心服务器电源技术方向进行布局,包括5.5KW、12KW、18.4KW等服务器电源产品以及33KW、60KW、72KW、110KW等集中式供电产品,以领先的技术和丰富的产品为行业客户提供高性能的服务器供电方案。
在今年开放数据中心大会(2026ODCC)AI工厂生态系统展台上,公司集中展示了面向未来高密度GPU集群的AIDC算力供电产品矩阵,涵盖33kW Power Shelf、110kW AC/DC Power Shelf、90kW800V-50V DC/DC Power Shelf、110kW AC-800vdc Power Shelf等核心产品,产品矩阵可适配行业最新的800V供电系统,为AI工厂整机柜提供高效率、高功率密度、高可靠性的供电解决方案。
8、公司如何应对汇率波动风险?
汇率受国际政治、经济形势、汇率市场等多重因素影响,且具有较大的不确定性,公司日常经营中会实时跟踪外汇波动情况,对汇率进行中性管理,并适时进行外汇结汇,尽可能降低汇率波动对公司的影响。
9、未来数据中心电源业务的发展规划?
未来,公司将重点以AI产业发展为核心契机,紧密跟踪服务器产业升级趋势和AI产业增长机遇。在技术布局层面,当前GPU算力持续提升推动AI服务器功率与功耗大幅增长,进而驱动服务器电源向高功率、高功率密度、高效率、适配高压直流架构方向加速发展,公司将继续聚焦核心竞争力,以技术创新为引擎,积极把握行业技术革命的重要机遇,围绕高功率、高功率密度、高效率、第三代半导体(885908)应用、高效液冷兼容设计、高压直流输入等核心服务器电源技术方向深化布局。在市场布局层面,坚持“国内稳固、海外突破”的发展思路,在持续深耕国内市场、巩固现有市场份额的基础上,加速推进海外市场拓展,逐步扩大海外市场覆盖面,进一步开拓全球市场,持续推动数据中心电源业务高速成长,成为公司未来发展的核心增长极。
本次活动没有涉及应披露重大信息的情况。
欧陆通(300870)(300870)主营业务:主要从事开关电源产品的研发、生产与销售。
欧陆通(300870)2026年三季报显示,前三季度公司主营收入38.88亿元,同比上升14.79%;归母净利润347.19万元,同比下降98.43%;扣非净利润-259.14万元,同比下降101.23%;其中2026年第三季度,公司单季度主营收入13.79亿元,同比上升8.88%;单季度归母净利润-461.34万元,同比下降105.25%;单季度扣非净利润-659.41万元,同比下降107.95%;负债率62.66%,投资收益-3149.77万元,财务费用4880.73万元,毛利率17.03%。
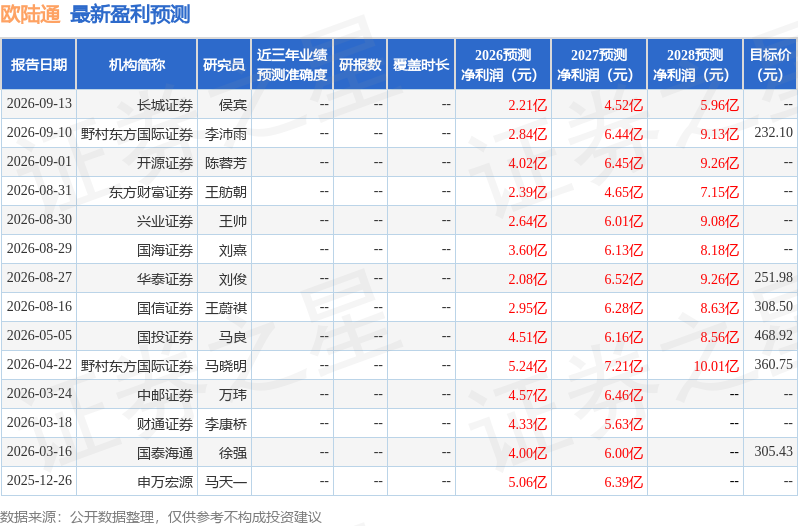
该股最近90天内共有6家机构给出评级,买入评级3家,增持评级3家;过去90天内机构目标均价为251.98。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出2.55亿,融资余额减少;融券净流出4.22万,融券余额减少。


