


证券之星消息,2026年10月30日立昂微(605358)(605358)发布公告称国金证券(600109)、银华基金、附加值投资、数法投资、混沌投资、明毅基金、恩宝资产、伟星资本、南方基金、勤辰资产于2026年10月28日调研我司。
具体内容如下:
问:公司12英寸硅片的主要竞争优势是什么?
答:公司12英寸硅片生产技术拥有完全自主知识产权。经过二十余年的技术迭代,公司重掺系列硅片在国内市场占据绝对领先地位,定价能力与国际巨头相当。重掺锑、超低阻重掺硼、砷烷外延等特殊规格产品在国内实现独家供应。12英寸硅片已覆盖14nm以上技术节点的功率器件、BCD和图像传感器(885946)等各类工艺领域。重掺硅片属于多品种小批量的客户定制化产品,品类众多。硅片产品的技术指标与客户的工艺密切相关,即使是同一类产品不同客户定制的规格和参数也不尽相同。硅片的重掺技术是需多年的工艺沉淀、积累和迭代。重掺硅片的关键技术难点在于单晶拉制环节,掺杂元素的挥发性、浓度稳定性以及对硅晶格形状和应力的影响等相关问题较为复杂,工艺控制难度极大。
问:外延新产能释放进度如何?
答:下游需求旺盛,目前公司外延片产能已充分发挥。正在实施的新增外延产能有新增8英寸20万片/月外延片项目正陆续投产;新建12英寸15万片/月项目建设速度在加快,在2027年会陆续投产。届时公司外延片产能会进一步释放,以更好地满足市场需求。
问:公司轻掺硅片的发展策略是什么,有无扩产计划?
答:公司在嘉兴基地目前已建成15万片/月的轻掺硅片产能,产品定位在逻辑芯片、BCD、CIS、PMIC等应用领域,凭借其国内领先的全自动生产制造能力和稳定的产品品质,已取头部客户的认可,订单饱满。产品需求持续旺盛,供给矛盾凸显,因此,公司在2026年8月与嘉兴市南湖区政府签署了投资框架协议,拟新建“月产20万片12英寸轻掺衬底片、12万片12英寸硅外延片项目”,以更好地满足市场需求。
问:公司小尺寸硅片有什么竞争优势?
答:公司6/8英寸小尺寸半导体(881121)硅片以外延片出货为主,产能、产量和产品质量均居国内领先地位,这是公司二十多年积累形成的竞争优势。当前,国内6/8英寸硅片在国际市场也具有比较优势。在市场动态方面,国外大型硅片公司对小尺寸硅片产能的逐步放弃,将给国内小尺寸硅片出海提供一次较好的发展机遇。
问:对芯联集成的投资公允价值变动损益减少,公司是否有减持计划?
答:相关投资属于战略配售,公司与该企业保持紧密的长期上下游合作关系,目前暂时没有减持计划。
立昂微(605358)(605358)主营业务:三大业务板块:半导体(881121)硅片、半导体(881121)功率器件芯片、化合物半导体(881121)射频及光电芯片。
立昂微(605358)2026年三季报显示,前三季度公司主营收入33.2亿元,同比上升25.79%;归母净利润1.74亿元,同比上升261.31%;扣非净利润1.33亿元,同比上升194.04%;其中2026年第三季度,公司单季度主营收入12.26亿元,同比上升25.9%;单季度归母净利润9018.18万元,同比上升373.03%;单季度扣非净利润1.03亿元,同比上升791.69%;负债率42.03%,财务费用1.55亿元,毛利率13.97%。
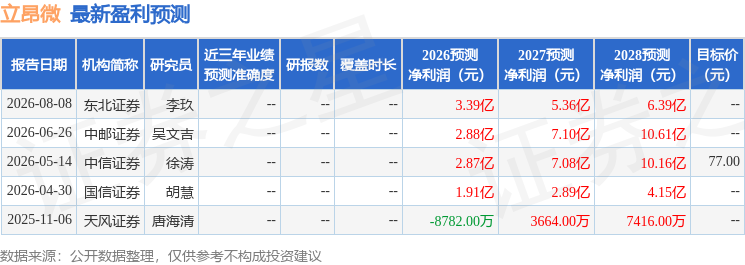
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
融资融券(885338)数据显示该股近3个月融资净流出5566.11万,融资余额减少;融券净流出69.3万,融券余额减少。


