


金元证券股份有限公司王鑫旸近期对汉朔科技(301275)进行研究并发布了研究报告《Q3业绩点评:全球客户加速拓展,汉朔2.0战略顺利推进》,给予汉朔科技(301275)增持评级。
投资要点
Q3业绩延续高增。公司发布2026年三季报。前三季度实现营收44.78亿元,同比增长59.41%;实现归母净利润4.82亿元,同比增长53.41%。Q3单季实现营收15.71亿元,同比增长88.24%;归母净利润1.47亿元,同比增长58.66%。
欧澳新客拓展顺利,北美市场需求快速释放。欧洲市场方面,公司年内签约英国Tesco,将于明后年逐步进入交付高峰。近期先后与西班牙南部零售集团Supermercados El Jamón、东南欧大型零售集团FortenovaGroup旗下Kenty Adria达成合作。澳洲市场方面,公司与头部零售商伍尔沃斯达成合作,将为其300家门店交付超10000台智能购物车系统。北美市场当前处于渗透率快速增长阶段,公司区域订单储备充足,有望充分受益于此轮加速周期(883436)。
“汉朔2.0”战略推进顺利,AI部分产品已进入验证阶段。公司全面推进“汉朔2.0”战略。AI产品方面,2026年6月公司推出一站式门店实时智能执行平台——xPilot。作为依托数字孪生(885820)战略推出的首个AI应用产品,应用ChatGPT、Claude等模型,已逐步开展POC验证,国内落地天虹、永旺(HK0984)门店,海外在日本、欧洲等区域客户持续推进。xMedia与xInsight开发计划有序推进,进一步打开零售媒体运营与数据服务空间。
携手拓元智慧布局具身智能,零售机器人商业化进程持续推进。2026年9月,公司与拓元智慧围绕具身智能零售机器人及零售防损智能技术达成战略合作。双方依托各自在零售场景、门店数字化与具身智能技术方面的优势,共同探索可复制、可规模化的零售机器人解决方案。目前智能购物车已进入批量交付阶段,巡检机器人等相关方案处于POC试点验证阶段,有望成为公司业绩增长新的增量。
盈利预测及投资建议:随着北美市场需求释放、欧洲客户订单逐步交付,以及AI软件平台和具身智能业务持续推进,公司收入与利润有望保持较快增长。我们上调公司26-28年营业收入为59.4/73.9/90.8亿元(前值51.8/66.1/81.9亿元),上调归母净利润为6.8/9.1/11.6亿元(前值6.5/8.8/11.1亿元),维持“增持”评级。
风险提示:海外客户拓展及订单交付不及预期风险;AI软件及具身智能业务商业化进展不及预期风险;汇率波动风险;原材料价格上涨风险等。
最新盈利预测明细如下:
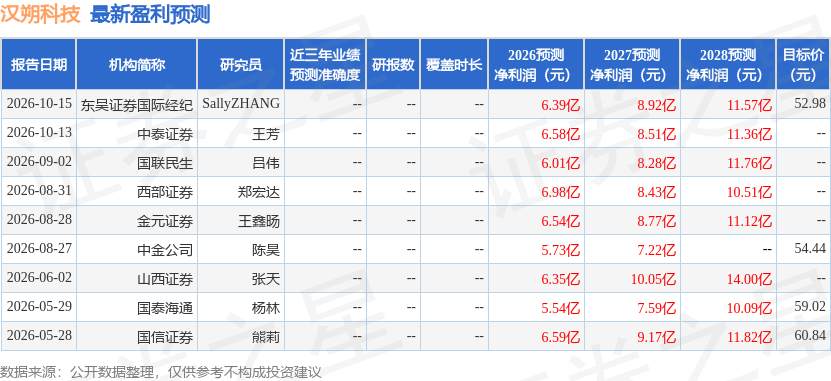
该股最近90天内共有8家机构给出评级,买入评级6家,增持评级2家;过去90天内机构目标均价为53.71。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。


