


开源证券股份有限公司高超近期对中国太保(HK2601)进行研究并发布了研究报告《中国太保(HK2601)2026年3季报点评:财险COR改善超预期,净资产环比提升体现韧性》,给予中国太保(HK2601)买入评级。
中国太保(601601)
财险COR改善超预期,净资产环比提升体现韧性
(1)2026年前3季度集团归母净利润364.0亿元,同比-20.3%,好于我们预期,业绩稳健特征突出;单3季度56.3亿元,同比-68.4%,主要受股市明显调整及上年同期高基数影响。归母营运利润300.8亿元,同比+5.6%,与中报+5.8%基本持平,核心经营保持稳健。(2)9月末归母净资产3301.5亿元,较年初+9.3%、较中报+3.4%,预计债券及高股息资产重估形成正向贡献,在利率和股市波动下体现韧性。(3)考虑股市波动,我们下修公司2026-2028年归母净利润预测至468/555/594亿(调前591/647/709亿),分别同比-12.6%/+18.5%/+7.0%,PEV估值分别0.45/0.40/0.36倍。中长期看,财险盈利有望持续改善,寿险业务有望持续受益于存款迁移,公司资产负债匹配较好,投资端稳健,维持“买入”评级。
高基数下NBV有所承压,代理人产能及客群结构持续改善
(1)前3季度太保寿险规模保费2676.5亿元,同比+1.4%;NBV143.5亿元,同比-6.5%,较中报+12.7%有所回落,符合行业趋势,预计主要受上年同期高基数(预定利率调降带来炒停售)、银保渠道报行合一2.0政策影响。(2)代理人渠道:新单保费381.3亿元,同比+14.9%,其中期缴新单221.6亿元,同比-0.2%。9月末代理人18.2万人,队伍规模保持稳定;核心人力月人均首年规模保费9.1万元,同比+27.3%;中客及以上客户数占比33.6%,同比提升6.3pct,队伍产能及客群结构改善支撑渠道价值。(3)银保及团政渠道:新单保费320.5亿元,同比-15.7%,其中期缴新单144.1亿元,同比-9.9%。团政渠道新单期缴同比+15.0%,延续较快增长。
COR改善超预期,OCI权益工具进一步增配
(1)前3季度太保产险原保险保费收入1632.5亿元,同比+1.9%,车险/非车险保费分别为805.3/827.1亿元,同比+0.1%/+3.7%。COR同比优化1.4pct至96.2%,超预期,改善幅度略高于中报;家用车保费占比、个人车险续保率分别同比提升0.4/1.9pct,业务结构及客户经营持续改善。(2)9月末集团投资资产3.24万亿元,较年初+6.4%;净/总投资收益率(非年化)2.4%/2.5%,分别同比-0.2/-2.7pct,权益波动拖累当期收益。OCI权益工具规模2001亿元,较中报增加216亿元、增长12.1%,对净资产形成支撑。
风险提示:资本市场波动对投资收益带来波动风险;保险负债端表现不及预期。
最新盈利预测明细如下:
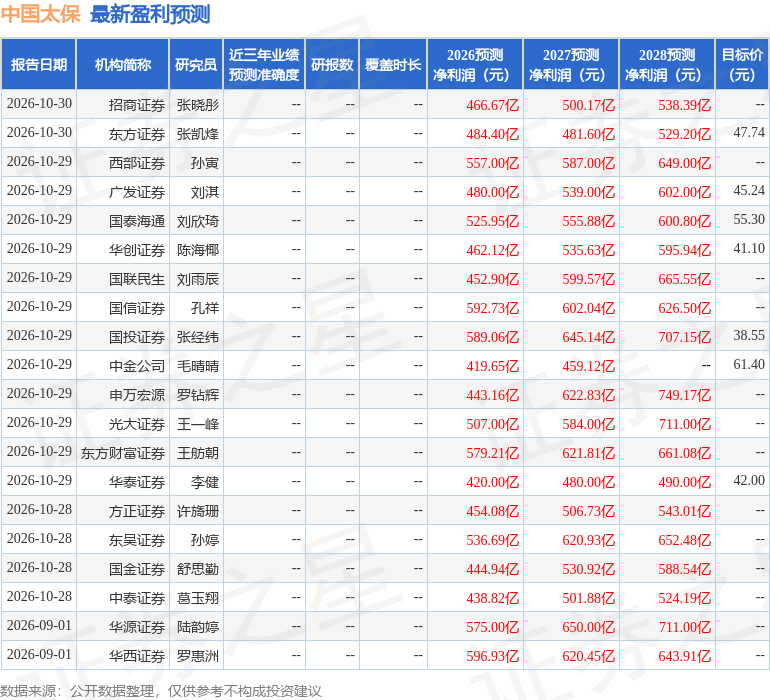
该股最近90天内共有22家机构给出评级,买入评级19家,增持评级3家;过去90天内机构目标均价为47.38。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


